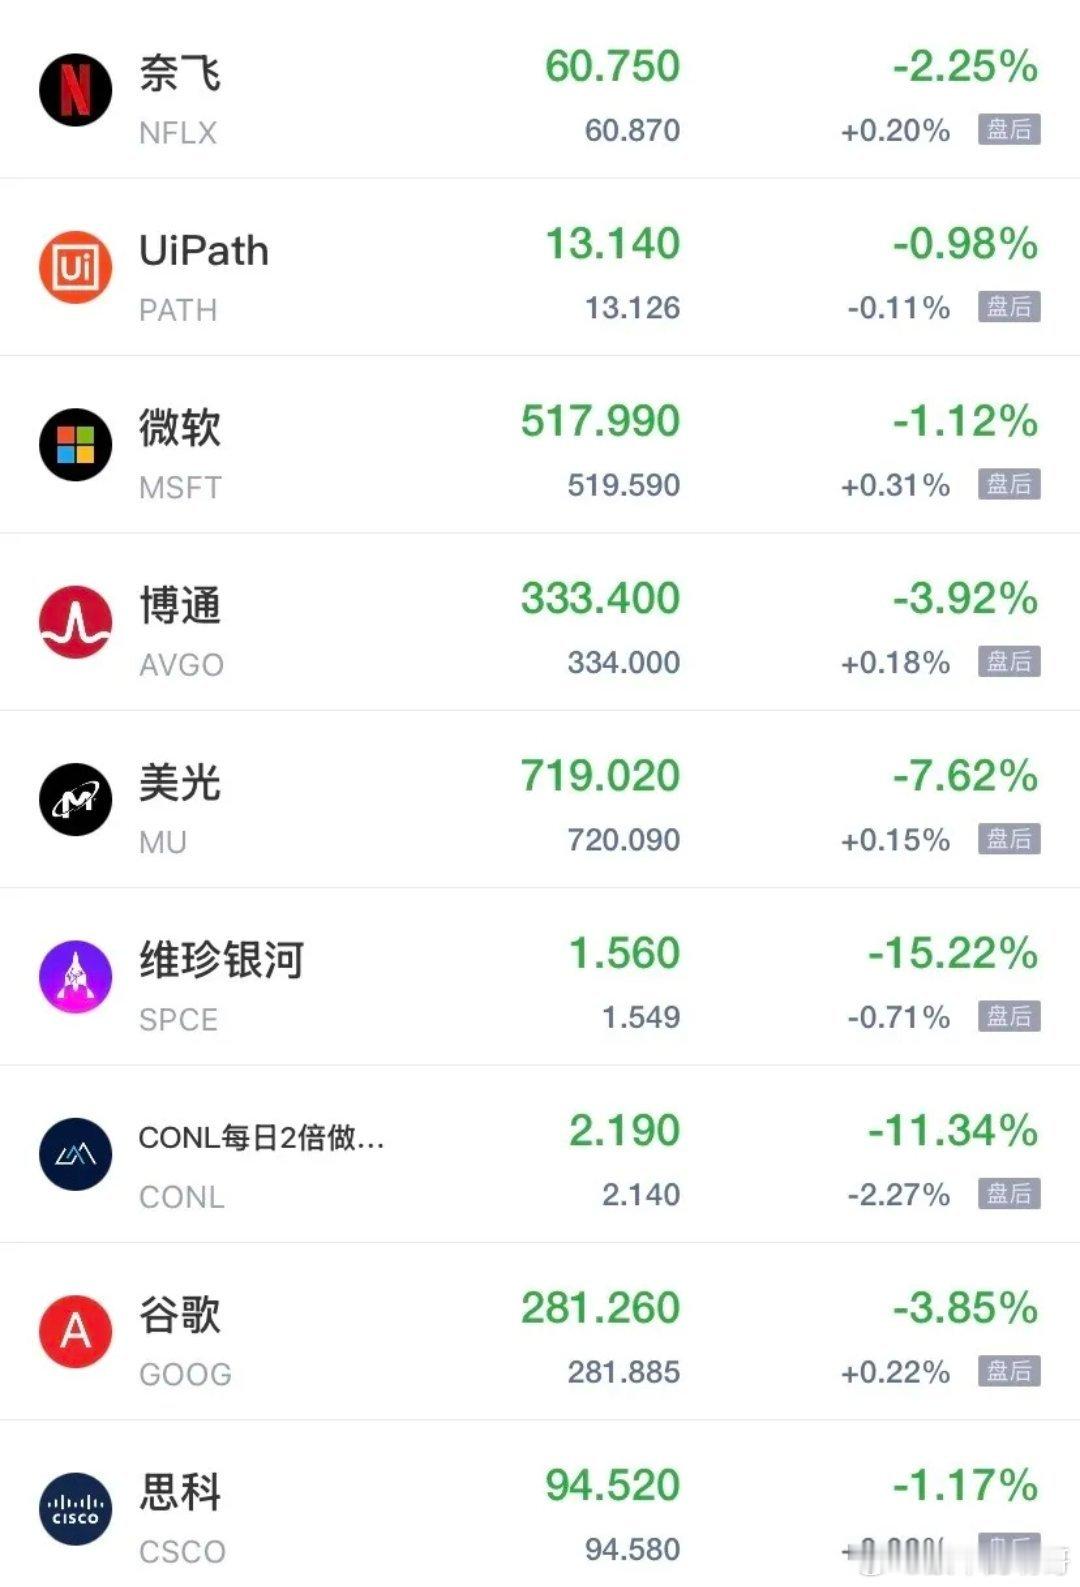
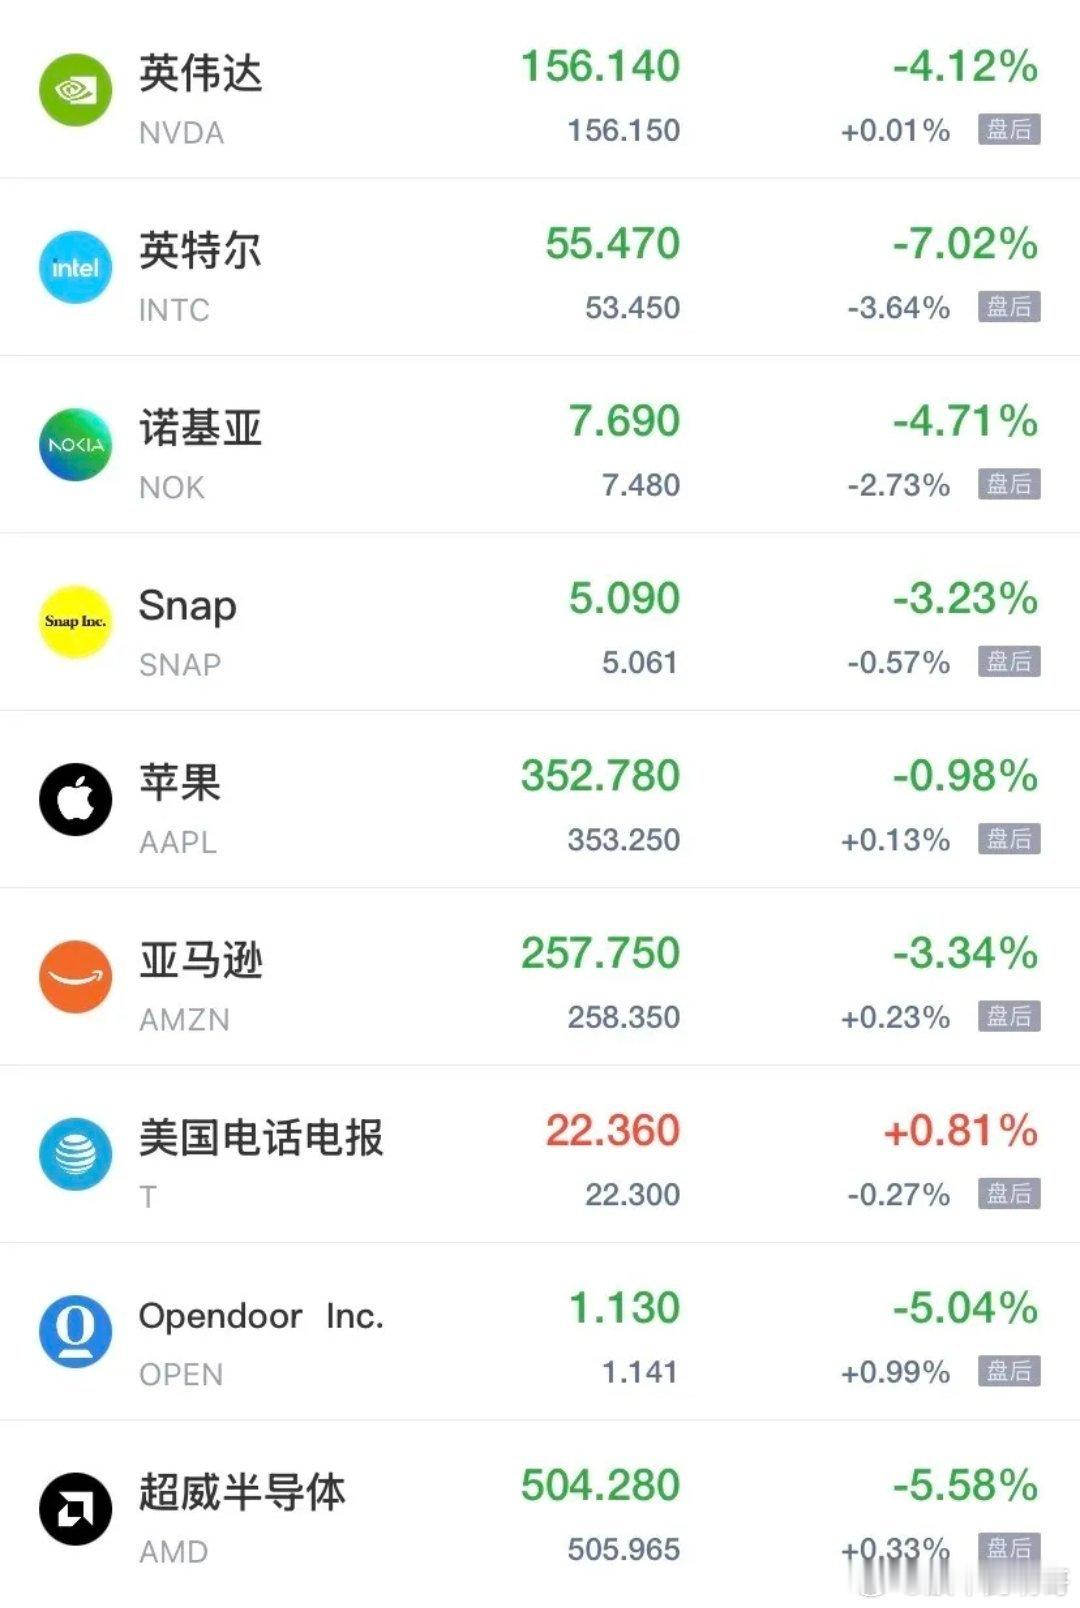
今天A股低开是跑不了喽!昨晚美股已经把风向标摆出来了,加上海外半导体研究机构SemiAnalysis那份大幅下修算力预测的报告,今天开盘算力链、半导体、光通信这些大科技方向,基本又是绿油油一片,盘面压力实打实摆在眼前。
先看昨夜美股的盘面:道琼斯指数跌1.41%,标普500跌1.92%,纳斯达克综合指数跌2.49%,纳指已经连续第三个交易日走弱。抛售最集中的就是芯片板块,费城半导体指数重挫逾5%。个股层面,英伟达跌超4%,阿斯麦跌近6%,台积电跌超6%,泰瑞达、英特尔、美光科技重挫超7%。光通信板块同样跌幅靠前,Lumentum、Ciena跌超8%,迈威尔科技跌超7%,康宁跌近7%。唯独消费零售逆势走高,麦当劳涨1%,沃尔玛、开市客小幅跟涨,资金避险的方向已经很明确。
真正给行情定调的,是SemiAnalysis最新模型更新传递出的产业信号。这家机构把未来数年AI加速器出货、资本开支、HBM需求和电力需求预测全线往下调,2028年至2030年调整幅度最明显:2028年全球AI加速器资本开支预测下调28%,2029年、2030年分别下调41%和40%。按新模型,2030年全球AI加速器资本开支从此前预测的1.531万亿美元降至9230亿美元,一口气减少6080亿美元;2026年至2030年加速器逻辑硅片出货面积累计预测下调17%。HBM出货量也同步下修,2028年预测从此前9.0EB降至6.4EB,下调30%。
这组数字硬核在哪?它不是某一家公司财报不及预期,也不是单一情绪扰动,而是产业链最上游的出货面积、中游资本开支、下游存储配套三条线同时收敛,说明市场此前按单一高斜率外推AI基建扩张的逻辑,正在被重新校验。简单讲,交易层面超跌之后可能有技术性反弹,但产业预期一旦被下修,整条AI硬件链的估值测算都要推倒重来。
映射到A股,压力最直接的就是三条方向:一是AI算力硬件,包括GPU、服务器整机、PCB、铜连接等环节;二是光通信与CPO模块,海外Lumentum、Ciena、迈威尔集体重挫,情绪会直接传导到A股光模块、光器件标的;三是存储芯片与半导体设备材料,美光、SK海力士走弱,叠加HBM需求预测下调,存储涨价叙事会阶段性承压。
盘面结构上,资金在从高估值成长方向切向防御,消费零售、银行、家电、煤炭、公用事业这类红利和内需板块相对抗跌,这也是昨夜美股消费股逆势走高给A股的映射参考。但要清醒区分:今天早盘的低开,既有外围情绪传导的短期冲击,也有机构下修远期预期带来的估值压力。真正有订单放量、业绩兑现、国产替代落地支撑的标的,回调之后要看资金承接力度;纯靠远期叙事、高估值却没有硬核业绩的品种,这一轮压力会更明显。
顺着AI半导体产业链往下捋,最上游是硅片、光刻胶、特种气体、电子特材等材料环节,中游覆盖晶圆制造、先进封装、设备零部件,下游是服务器整机、光模块、算力运营商和云厂商。这一轮预期下修先冲击的是远期订单弹性最大的中游硬件,材料和设备要看国产替代的实际渗透率,运营端则看真实算力需求和订单兑现。问题是,手里拿的标的是卡在真有技术壁垒、客户订单落地的环节,还是单纯蹭AI概念、远期故事撑估值?这一轮分化下来,答案决定最终是吃产业红利还是接高位筹码。