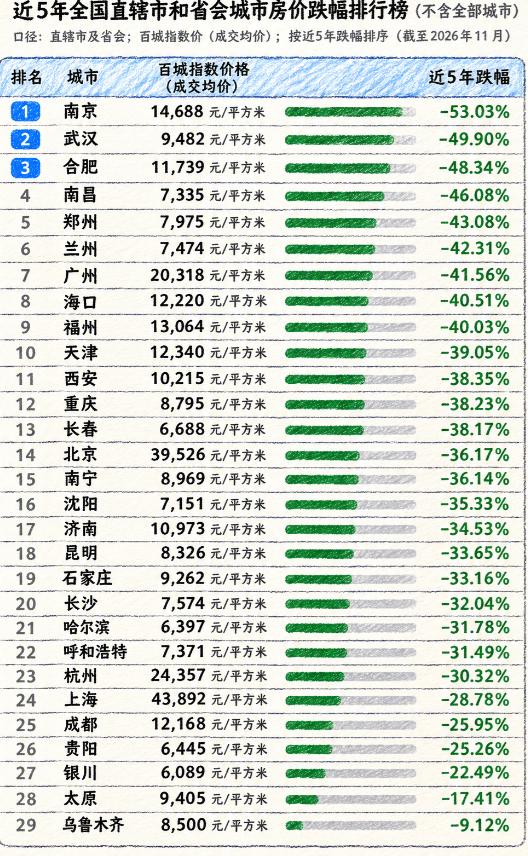
过去五年,全国 29 个直辖市和省会城市的房价跌幅榜,排在前三的不是大家常调侃的东北城市,而是上一轮周期里风头最劲的"新一线三剑客":
南京(-53.03%)、武汉(-49.90%)、合肥(-48.34%)。
三座城市几乎集体打了个对折。南京全域均价回落到 14688 元一平,武汉更是直接跌破万元大关,只剩 9482 元,合肥 11739 元。
这个榜单最耐人寻味的地方在于,跌得最狠的,恰恰是前些年涨得最猛、故事讲得最圆的那几个。
2016 年到 2021 年那几年,南京河西动不动就是万人摇号,合肥靠着"风投之城"和学区房一路狂飙,武汉则凭着千万人口的大盘子高歌猛进。
那会儿所有人都信,这三座城市就是下一批一线,房价会一路往上走,透支的是未来十年。
结果潮水一退,账全算回来了。反倒是沈阳(-35.33%)、哈尔滨(-31.78%)这些整天被拿来开涮的东北城市,跌幅稳稳待在榜单中下游。
道理其实很简单,只有飞得足够高的,掉下来才摔得响,早早躺在地板上的,想摔都摔不出动静。东北这几座城上一轮就没怎么暴涨,如今自然也就没什么泡沫可挤,这五年反倒成了最抗跌的一批。
榜单里还有一个打破常识的现象,出在那些被吹上天的"房价洼地"身上。
过去网上总夸重庆和长沙是楼市模范生,单价低、泡沫小,天生自带抗跌属性。可五年账单一拉,重庆跌了 38.23%,均价掉到 8795 元,长沙跌了 32.04%,7574 元,双双超过了杭州(-30.32%)和上海(-28.78%)。
这恰恰说明,低单价从来不是护城河,当大家收入预期转弱、挂牌量堆起来的时候才看清,原来价格洼地下面,还能再挖出一层地下室。
不过,真正让普通人心惊的,还是合肥这一路的跌法。合肥这五年跌的,与其说是房价,不如说是一整代人对学区房的信仰。
当年政务区、滨湖新区的学区房被炒到天上,东方蓝海一套房从 3.6 万炒起来,如今 1.2 万都难出手,一百平的房子,账面上直接蒸发了两百多万。庐阳区供销社宿舍那种 1969 年的老房子,68 平当年能卖 680 万,眼下报价 220 万还无人问津。
那时候抢房的人,抢的哪里是房子,是学位,是"买了就能翻倍"的幻觉。
等多校划片一落地,教师轮岗一铺开,名校分校到处开花,学位不再锁死在几个老小区里,那层溢价就跟戳破的气球一样,说没就没。
再加上新生儿一年比一年少,愿意为挂个学位名头高价接盘的买家越来越稀罕,高位进场的那批投资客,只能一轮接一轮地往下调价,用放量去换回本。
2026 年 3 月合肥二手房成交冲到 1.1 万套,创了五年新高,看着热闹,实际上是以价换量换来的,跌出来的成交量,撑不起价格的腰。
南京和武汉,跌法又各有各的痛处。南京的河西,当年是中产阶层扎堆往里挤的"富人区",摇号摇不上的人能急哭,如今不少次新房挂牌价比入手价缩水一半,业主想脱手,只能比同户型再便宜个二三十万。
武汉的问题更直接,过去几年天量的供地计划把库存堆得太高,二手房挂牌量居高不下,买家手里选择一多,砍价的底气就足了,价格自然一路往下滑。
2026 年 9 月武汉二手房单月成交 9854 套,同比增长了 17.2%,成交量看着挺好看,可价格同比还在跌 9.5%,说白了还是那套"降价走量"的老戏码。
反观跌幅最小的榜尾阵营,站着的却是两类完全不一样的城市。一边是上海、杭州、成都,靠的是实打实的产业活力和强省会的虹吸能力,源源不断的真实居住需求去消化库。
另一边是乌鲁木齐(-9.12%)、太原(-17.41%)、银川(-22.49%),它们在上一轮狂热期压根就没怎么涨过,均价常年徘徊在六七千,既然当年完美躲过了牛市,如今也就顺理成章躲过了熊市。
这正反两面一对照,逻辑就清楚了:涨,得靠真的有人来住;跌,也全看当初是不是靠故事撑着。
说到底,这五年不是哪几座城市的单独调整,而是全国城市房价集体从"金融预期定价"退回"居住现金流定价"的一次漫长校对。
当年那些让人热血沸腾的造富神话,大多数不过是时代顺风期里借来的杠杆,如今一分不少地还了回去。
对普通人而言,这榜单最大的价值不在于看谁跌得惨,而在于它把一件事讲明白了:房子这东西,最终还是要回到住的属性上,谁离"住"越远,谁就跌得越狠。
潮水退了,才看得清谁在裸泳,也才看得清哪里的房子,是真值那个价。