越南在赌,中国也在赌,最后双方都押了个空!越南押中国不敢动武去收油井,中国押根本不必动武!没想到真正赢到最后的,是另一套办法——卡住外资供血那条线,把1500米超深水技术握在自己手中!枪炮不是答案,技术自主和命脉掌控才是;这一手,才算高,才算真高。
这场围绕南海油气资源的较量,真正值得琢磨的,不是谁的船开得更近,而是谁能让海底的油气变成源源不断的收入。
2017年说起。
当时,越南正忙着推动南海油气开发。对越南而言,海底油气不仅能卖钱,还能支撑国内发电和工业生产,因此舍得花钱,也愿意拉外国企业入伙。
西班牙能源巨头雷普索尔就是其中之一。它参与了越南海上多个油气区块的开发,带来了资金、设备和勘探经验。
越南原本打算借助这些外国企业,把更多海底资源开发出来。项目一旦顺利投产,后续就能持续产生收益。
可2017年7月,事情突然发生变化。
雷普索尔参与的136-03区块钻探活动被叫停。到了2018年3月,另一个名叫“红帝”的油气项目也被迫暂停。
两个项目接连受挫,原因都绕不开中越之间的南海争议以及中方施加的压力。
这下麻烦来了。
石油企业最怕的不是海上风浪,而是投入大量资金后,项目迟迟不能生产。
一口深海探井,前期就要投入巨额资金。勘探船、钻井平台、工程人员,每天都在花钱。设备停在那里,账单却不会停。
2018年5月,雷普索尔开始与越南方面讨论项目暂停后的赔偿问题。
对于越南来说,这笔损失还不是最头疼的。
真正棘手的是,外国能源企业会重新计算投资风险。一个项目已经出现停工,其他企业再考虑进入争议海域时,自然会更加谨慎。
越南拥有油气资源,但要开发海底油气,单凭资源储量还不够。资金、先进设备、技术人员以及长期稳定的生产环境,缺了哪一样都可能让项目卡住。
2022年,雷普索尔结束在越南的相关业务,将勘探区块权益转给越南国家油气集团。
从2017年钻探暂停,到2022年退出,这场合作最终没能按照最初的计划走下去。
另一边,中国的深海油气开发却在不断取得突破。
早在2014年,中国海油就在海南三亚东南方向约150公里的陵水海域,发现了后来被称为“深海一号”的大型天然气田。
这里最深的作业水深超过1500米,地下还有高温高压环境,开发难度相当大。
普通浅海平台那套办法,到这里根本不够用。
平台要在深海保持稳定,水下井口需要远程控制,天然气还得经过海底管道输送上岸。任何一个环节出问题,都可能影响整座气田的生产。
中国海油随后组织技术攻关,从平台设计、船体建造,到深水系泊和生产控制,一步步啃下难题。
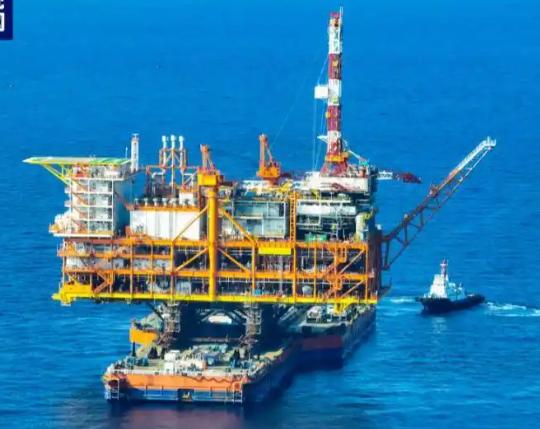
2021年6月25日,“深海一号”正式投产。
这座由中国自主设计建造的深水生产平台,终于让1500米深水海域的天然气,沿着海底管道送往海南、广东等地。
更关键的是,项目没有停留在建成投产这一步。
2025年6月25日,“深海一号”二期全面投产,整个气田的23口水下气井全部投入生产,最高日产能达到1500万立方米,年产气能力超过45亿立方米。
这意味着中国已经能够把超深水勘探、工程建设和长期生产连接起来,而不只是造出一座漂亮的海上平台。
当然,越南也没有停止开发油气。
2026年9月底,由美国墨菲石油公司运营、韩国企业参股的越南金骆驼油田开始产油。越南仍在引进外资,也在寻找新的油气资源。
但这些进展反而说明,海上油气竞争比表面看起来复杂得多。
有些项目能顺利推进,有些项目因为海域争议、投资风险和商业条件陷入停顿。外国资本始终在盘算回报,也随时可能调整投资方向。
在我看来,中国这条路真正高明的地方,就是没有把自己的能源开发能力完全寄托在外国企业身上。
外资可以带来资金和设备,却不能保证永远留下。今天愿意投资,明天风险增加,就可能选择退出。
而自己掌握深海平台、钻探装备和海底生产系统,就有了更大的主动权。
过去开发深海油气,难免要考虑国外企业有没有技术、愿不愿意合作。如今中国已经建立起自己的超深水开发体系,做项目时便多了一份底气。
当然,技术进步不等于海上争议自动解决,相关问题仍需通过外交和海上管理处理。
但有一件事已经越来越清楚:真正能够长期发挥作用的,不是让某个项目停工一次,而是把自己的开发能力不断提高。
越南还要继续寻找合作伙伴,中国则已经把1500米深海的天然气稳定送上岸。
这场较量远没结束,但中国手里多了一张实实在在的牌:不光有资源开发的决心,还有把资源真正开采出来的本事。