中俄本币结算推行十多年,最近出现一个有意思的变化,俄罗斯越来越不想用人民币了?根据海关数据,2026年前9个月中俄贸易额达到2143.06亿美元,同比大涨30.6%。彭博社紧接着发了一篇报道,标题直接说俄罗斯想用人民币替代美元的尝试失败了。
报道给出的理由是,今年人民币在俄罗斯出口收款里的占比已经腰斩,跌到22%,而高点是2024年美国加码二级制裁的时候。文章还渲染,很多中资银行怕受牵连,不愿意和俄罗斯做生意,想给外界一种印象:关键时刻中方企业往后退,中俄合作并不牢靠。
这两组数字一边是贸易额冲到2143.06亿美元、增速30.6%,另一边是人民币收款份额从高点滑到22%,这种反差最容易让人得出情绪化的结论,可越是这种时候,越得把账拆开慢慢算。
要弄明白这个22%到底指什么,先得看清报道用的口径,它统计的是俄罗斯货物出口的收款币种,也就是俄罗斯把能源、粮食、钢材卖到中国和其他地方之后,手里收到的是哪国钱,而不是整笔中俄贸易的结算全貌。
时间退回到2022年前后,美元和欧元在俄罗斯的外贸体系里被快速剔除,俄商手里没有别的选择,只能把结算筹码往人民币和卢布上挪,2024年年中美国加码二级制裁那阵,人民币出口收款份额被推到约44%的峰值,本身就带着应急搬家的色彩。
这两年俄罗斯给自己上的第一道保险其实是卢布,能源出口尽量用卢布计价和收款,俄央行数据显示出口收款里的卢布占比一路抬升,2026年第二季度已经到了63%上下,人民币份额回落,本质上是几种货币之间重新分蛋糕,而不是谁被一脚踢出局。
从贸易结构上看,这种币种偏好并不难理解,俄罗斯卖出来的大头是石油、天然气、粮食和金属,这类传统大宗生意更习惯用卢布结算;中国卖过去的汽车、机电、家电、消费品,收款端人民币分量仍然不轻,进出口两个方向的账,本来就不该混在一个比例里说。
再看银行这边为什么显得谨慎,中资银行的国际业务很大一块依托美元清算网络,一旦被认定触碰对俄制裁红线,牵连的是全球账户和代理行关系,涉俄那点业务体量跟整个国际牌照比起来只是零头,换成谁坐这个位置,都会先把风险闸门收一收。
现实里的摩擦也确实存在,部分银行对俄机构来款审核变严、到账周期拉长,通道从大型银行向边境口岸银行和中小机构转移,企业遇到回款慢、退汇、临时补材料的情况不在少数,于是合同里开始搭配卢布、人民币分批结算,有的还借助第三地渠道周转。
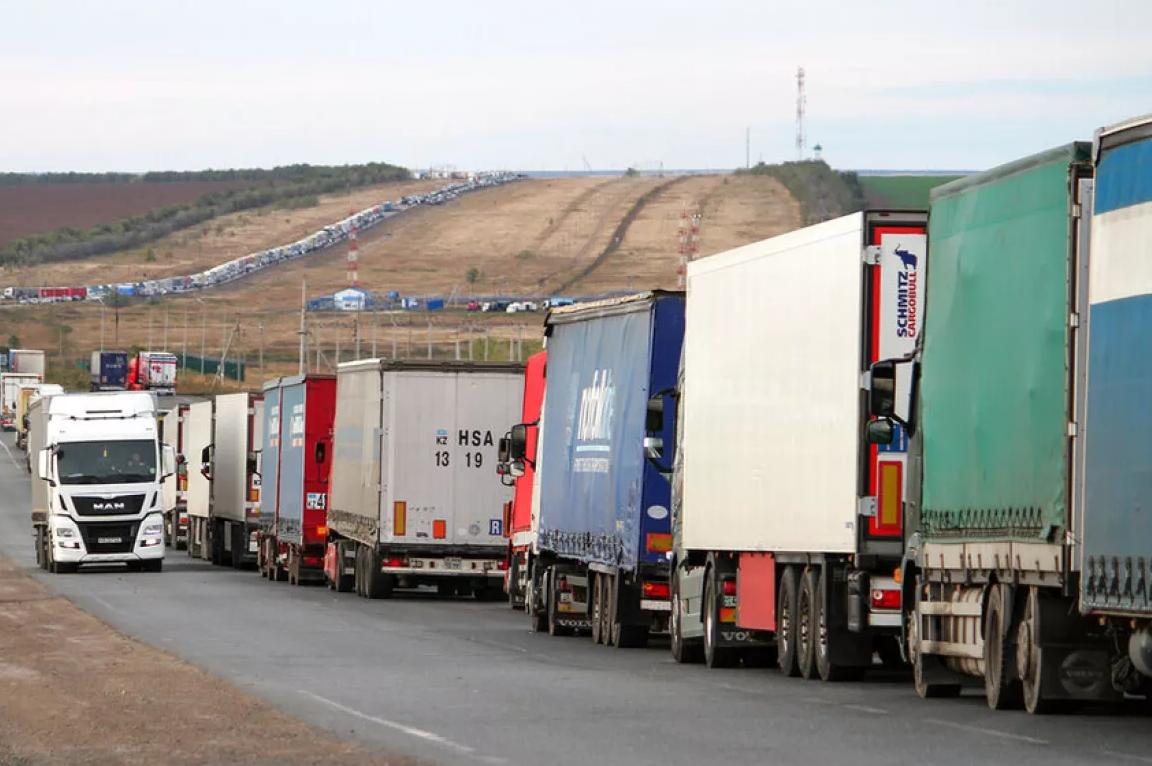
但把这些摩擦直接读成中方企业往后退,就有点把渠道问题说成意愿问题了,订单在签,货车在口岸排队,大宗商品长期协议照走,2143.06亿美元的贸易额和30.6%的增速不会凭空变出来,资金通道偶尔堵车,不等于生意本身停了火。
俄罗斯这边也有自己的算盘,连续几年被西方冻结资产之后,谁都不想把结算押在单一币种上,手里攥着人民币、卢布和其他几种货币轮流搭配,属于客户本能的分散避险,谈不上对谁不信任,更不等于反悔当初推进本币结算的选择。
对中国而言,人民币国际化本来就是一条长期的慢路,对俄结算只是其中一段特殊经历,既没有指望靠俄罗斯把人民币捧成全球货币,也不会因为一个季度的份额波动就调整大方向,这份从容跟那些把双边关系押在结算比例上的叙事,完全是两个节奏。
真正值得盯住的压力源其实在美国的二级制裁,规则越收越紧,银行和企业只能在合规边缘反复试探,这种谨慎是被外部规则逼出来的风控动作,时间长了容易被媒体剪裁成疏远和退缩,把地缘压力记到合作双方头上,多少有点张冠李戴。
本币结算走到今天这一步,十多年积累下来的通道和习惯不会轻易推倒重来,眼下的堵点也很具体,俄外汇出境审批偏紧、资金回流速度慢、进出口币种供给不匹配,这些都要靠银行、企业和监管部门一项一项去磨合,不是一篇报道下个结论就能绕过去。
最后再把彭博那个标题放回桌上,所谓替代美元失败,更像是把一段过渡状态写成了终局,美元在俄外贸里的地盘确实已经让了出来,剩下的只是卢布、人民币之间怎么分配、怎么搭配,中俄贸易还在往上走,结算结构边用边调,合作的底盘并没有松动。
回头看这件事,最该带走的判断其实很朴素,热度最高的时候谈份额,容易把应急需求当成常态,冷清一点的时候看通道,也别把结构调整看成感情降温,贸易额、口岸物流、长期协议这些硬指标,才是判断中俄合作牢靠与否该看的地方。