中企刚投102亿,印尼总统突然改口:矿可以挖,但七成收益归我们!
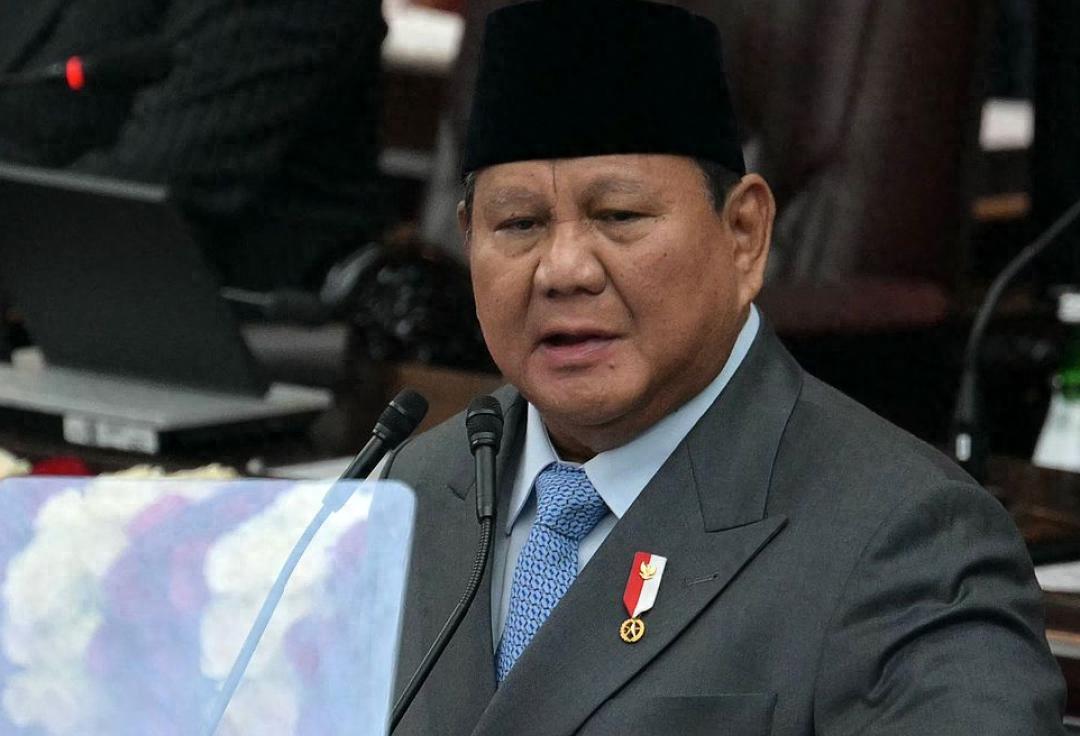
10 月 8 日,普拉博沃站在北马鲁古纬达贝工业园的工地上,为 11 个矿业下游化项目启动剪彩,总投资 102 亿美元,涉及动力电池、镍钴材料、电解铝,现场还见证了园区中企电动汽车电池首次出口,雅加达传出来的话是 “像保护家人一样保护中国投资者”。
11 月 14 日,他在穆罕默迪亚的场子上换了口径:所有采矿准证收益至少 70% 归国家,必要时由国家控股。
总统府随后澄清,70% 说的是采矿许可经营产生的收益,不是产量,也不是出口额。过去十年,中国对印尼镍产业链累计投资超过 140 亿美元,青山、华友、力勤、格林美、宁德时代几乎无处不在。
印尼占全球精炼镍供应三分之二以上,而按国际能源署的估算,中企在镍冶炼产能里的份额约 75%。
这些不是可以随时打包带走的金融资产:冶炼厂建在矿边上,矿供园区,园区供冶炼,冶炼供电池,一条链子焊死了。
莫罗瓦利工业园到 2025 年底累计投资约 415 亿美元,直接雇佣近十万人。而且这并非突然变脸。
1 月,镍矿开采配额从 3.79 亿吨砍到 2.5 亿吨,降幅超过 34%,中企集中的韦达湾核心矿区从 4200 万吨锐减到 1200 万吨,削减超过 70%,审批周期也从三年期恢复为一年期。
4 月 15 日,新的 HPM 计价公式生效,低品位镍矿修正系数从 17% 拉到 30%,钴、铁、铬等伴生金属首次纳入计价,矿价直接涨了 221%,中企算过账,镍矿成本涨了近两倍。
4 月,印尼中国商会给总统写信,措辞罕见直白,说这些措施可能影响 300 亿美元存量投资和 200 亿美元计划投资。
5 月,华友旗下的华飞镍矿项目被迫停产 50% 产能,而这个项目前一年还贡献了公司近 10% 的净利润。
6 月,能源部长说 70% 分成方案撤回了。11 月,它又被捡了回来,还加了 “必要时国家控股”。一条持续收紧的线,中间只是喘了口气。
这道题难算,难在 “经营收益” 这四个字在会计上有太多算法,毛利是收入减去直接成本,经营利润要再减期间费用,EBITDA 还要加回折旧摊销,如果干脆挂在销售收入的概念上,成本一分没扣就先划走七成,剩下的三成得盖住采矿、冶炼、运输、融资、环保的全部开支。
同一个 70%,挂在不同基座上,留给企业的现金流能差出几个量级。一座镍冶炼厂的投资回收周期以年计,折旧和融资利息是大头,若 70% 在成本之前就被划走,现金流表第三年就会出现结构性缺口。
更麻烦的是存量项目算不算、从哪天算起 ,2026 年之前签的准证,费率、HPM 公式和股权要求跟新规不在同一条时间线上。
追溯,等于在已经发生的成本结构上重新分配利润;不追溯,新老项目之间的竞争条件就裂开一道口子。
截至 11 月中旬,覆盖矿种、例外条款、存量豁免的规则都还挂在 “待明确” 上。比数字更沉的,是同一句话后半段的 “必要时国家控股”。
2025 年 10 月,印尼政府把自由港的股权从 51% 谈到 63%,用的是 “免费” 拿到的方式;镍矿特许权费率也从固定 10% 改成 14% 到 19% 的浮动区间。
这些动作每一步都在现行法律框架里完成:先谈股权比例,再谈延期条件,再谈追加义务,矿还在挖,设备还在转,控制权已经换了手。
韦达湾那边也有信号,法国 Eramet 打算出售 38.7% 的股权,买家候选里有印尼本土资本和主权基金,中方持股约 51%,合伙人一换,股东会上的椅子就变了。
对沉没成本以百亿美元计的冶炼厂来说,走,前期投入收不回来;留,规则的解释权和执行权不在自己手里。
今年年初配额一压,全球最大单体镍矿直接停到配额耗尽,开工与否不取决于市场需求,取决于配额分配表的节奏。
印尼中国商会信里那句 “政策缺乏稳定性与连续性”,说的就是这种企业无法用商业模型预测的行政裁量空间。
不过也得说清楚:印尼不是要把中企赶走。普拉博沃明确讲欢迎投资者,总统府的澄清也把 70% 限定在收益而非强制没收股权。
印尼的镍下游化离不开中企的技术、产能和资金,中企也找不到第二个能替代印尼的镍资源国。真正在变的不是关系本身,是绑的方式:过去是 “你带钱来建厂,利润你拿大头”,现在是 “厂可以继续建,利润得留大头”。
而且这个转向不专门针对中国,是全体在印尼挖资源的外资都要面对的新规矩,只不过中企押得最重,感受最疼。
10 月 8 日的纬达贝和 11 月 14 日的雅加达,中间隔着 36 天和一条 140 亿美元的镍链。链上的冶炼炉不会因为一句 “七成” 就熄火,但下一笔投资往哪走,会取决于这张表填得清不清楚。