越南突然向中国提出要借钱修铁路?这次可不是小数目,整整 83 亿美元!更有意思的是,这条铁路居然还要采用和中国一样的 1435 毫米轨距。要知道,越南可是一直在用米轨的 "倔强少年"。这是怎么回事?
这次谈的核心项目,是老街 — 河内 — 海防标准轨铁路,主干线全长约 390.9 公里,另有 3 条支线约 27.9 公里,穿过越南北部 7 省 2 市,从边境老街一路接到海防深水港。
越南国会 2025 年 2 月 19 日表决通过项目投资政策,初步总投资约 83.69 亿美元,折合约 203.231 万亿越南盾,轨距定为 1435 毫米,客车设计时速 160 公里,河内枢纽区段 120 公里,力争 2030 年竣工。
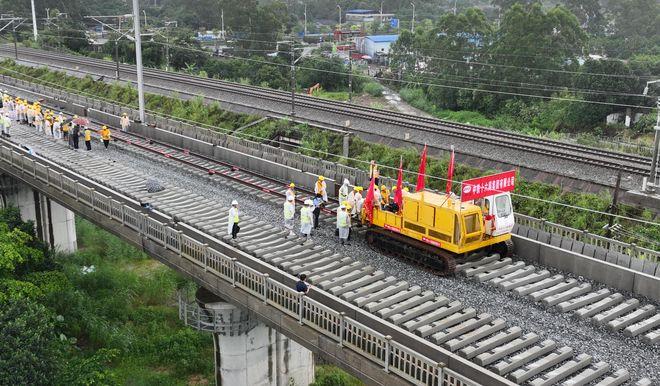
2025 年 12 月 19 日,项目已经在 5 个施工点同步开工。
除了这条骨干线,同登 — 河内、芒街 — 下龙 — 海防两条标准轨线路也在规划研究阶段,全长分别约 156 公里、187 公里,投资估算各约 60 亿美元、70 亿美元。
三条线全部对接中国云南河口、广西凭祥和东兴口岸。
越南手里这套铁路,主体是法国殖民时期留下来的 1000 毫米米轨,跑了上百年,线路老旧、标准杂乱。米轨货车单趟只能挂 10 到 15 个车皮,速度慢,运量上不去。
更现实的问题是轨距对不上。中国这边是 1435 毫米标准轨,两边火车不能直接贯通,货物到了边境只能吊装换装、重新分拣,时间、人工、装卸成本全压在这道工序上。
越南全国货运基本压在公路上,铁路承担的份额极低,物流总成本占 GDP 比重在 14% 到 16% 之间,比东南亚多数国家都高,制造业利润被运费吃掉一大块。
这次愿意把轨距改成和中国一样,直接原因是贸易量已经撑不住旧通道。2025 年中越双边贸易额约 2560 亿美元,2026 年前两个月达到 667 亿美元,同比增长 30.2%,中国连续 20 多年是越南最大贸易伙伴。
越南这些年承接产业转移,工厂建起来了,但上游零部件、原材料、生产设备大部分要从中国运进去,组装完的成品再运出来或者出口欧美。
原料进来、成品出去,两头都卡在边境换装这道关口,铁路不升级,代工成本就下不来。农产品对华出口也是同样处境,公路运输高峰口岸拥堵,生鲜滞留损耗直接侵蚀利润。
再说这 83 亿美元的钱从哪来。越南自己财政底子薄,一次性拿出这么多美元不现实。按越南国会决议,资金来源包括国家预算、国内资本、国外资本和其他合法资本,缺口部分需要外部融资。
2026 年 4 月苏林访华期间发表的联合声明写明,中方愿在铁路领域开展贷款、技术、培训、工业能力等方面合作,支持中国优质企业参与建设。
但要讲清楚,目前贷款条款还在合规洽谈阶段,可研报告、技术设计、风险评估这些前置流程没走完,资金方案并没有最终落定。
征地拆迁、线路选址、环评、林地变更这些工作,主要还得越方自己在国内理顺。
把这些事实摆在一起,越南这次转向的逻辑其实很直白。它不是突然对中国铁路有了感情,而是国内基建短板和区域竞争一起把账算明白了:米轨撑不起现在的贸易量,公路扛不住大宗货运,再硬撑着旧标准,丢掉的是订单和工厂。
当年在轨距上坚持了那么久,最后让步的是现实,不是立场。
这条铁路修通之后,变化不止是运费下降和时效提高。轨距统一意味着越南北部工业带直接接入中国标准轨路网,零部件从中国工厂装车,可以一路运到越南北部厂区,成品再经海防港出海,中间不再停顿换装。
这种物理连通一旦成型,产业链上下游就会被固定在同一条通道上,合作关系比纸面协议更难逆转。
对中国来说,西南、华南多了一条直通东盟深水港的陆路通道,设备、技术、标准随项目一起出去,南向开放的格局又多一块支撑。
也要看到这里面的结构性风险。越南经济是两头在外,上游靠中国供应,下游靠欧美市场消化,自身抗风险能力有限。
铁路打通之后,物流效率提高的同时,对华产业嵌入也会更深,零部件、设备、技术标准逐步依赖同一套体系,这种绑定是长期的。
另外百亿级项目建设周期长,征地协调、货运流量培育、后期运营、贷款偿还,都是越南未来二三十年要面对的硬任务。
中方这边合作意愿充足,但跨境基建有自己的风控和审批规矩,流程不会因为催促就跳过,标准不会因为工期就放宽。
项目最终能不能建成、发挥多大作用,主动权很大程度上握在越南自己手里:内部手续理顺了,通道才能真正跑起来。