说起来真有点搞笑!打了四年的俄乌战争,最后证明,真正厉害的三件武器,竟然都是中国平时很常见的东西。
仗打到第四年,外界的目光一直落在导弹、坦克、战斗机这些大件上,可真正在前线被反复验证、被双方士兵反复下单的,却是平时在电商页面和户外用品店就能买到的普通商品。
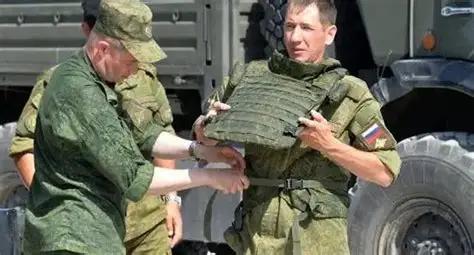
首先,防弹衣是最备受关注的,现代阵地战里,士兵面对的主要威胁是炮弹破片和近距离步枪弹,躯干一旦被命中,后续的训练、装备、战术全都失去意义。单兵防护这条线,过去长期被高价材料卡住,能做高端防弹纤维的国家屈指可数。
目前全球实现超高分子量聚乙烯纤维规模化生产的只有荷兰、美国、日本和中国 4 个国家。2023 年全球这类纤维产能约 6.7 万吨每年,其中海外约 2.2 万吨,中国达到 4.5 万吨。
材料产能铺开之后,防弹背心和配套插板才能做到轻质、耐磨、批量供货,普通士兵穿上之后负重下降,长时间行军和冲锋的体力消耗跟着降下来。
这类防护商品在民用市场上的售价,相比传统进口装具有明显优势,这也是它能在前线流通开的直接原因。
冲突双方兵员规模扩得很快,部分人员需要自行补充头盔、背心和作战服,民用贸易渠道、民间募资和第三方转口就成了主要来源。
公开的战场画面里,出现过中国产防弹背心挡住步枪子弹的情况,背心表面留下击穿痕迹,穿戴者没有受到致命伤害。
这里需要把性质划清楚:这些属于民用和两用防护商品,不是哪一国按照军援清单直接配发的制式武器。商品流入战场是商业流通的结果。
第二件是消费级无人机。双方班组手里最常用的四旋翼,不少型号来自中国深圳的厂商,新手经过一周左右培训就能上手。
它升空之后侦察山头、街区、桥梁和战壕位置,把画面实时传回地面,再把坐标转给后方炮兵;经过改装的机型还能往阵地投掷小型爆炸物,或者直接撞击目标。机型体积小、声音轻,正规军用侦察机反而不容易盯上它。
西方不是没想过换掉这批无人机。问题出在供货速度和价格上,欧洲厂商签一份合同往往要四五个月,深圳这边几天就能把货配齐,零部件还能随时补货。
拆解报告显示,前线大量使用的 FPV 四旋翼,飞控主板、动力电机、电调模块、锂电池、图传摄像头和机架结构件,绝大部分来自珠三角产业带。
乌克兰企业把国产零部件比例做到七成甚至八成,可磁体、电芯、热成像传感器和镜头仍然要从外部采购,这一环短期补不上。
第三件是锂电池和充电宝,以及藏在装备背后的底层零部件。前线的电台、手机、无人机、夜视和热成像设备,离开电就没法运转,开阔阵地上又没有稳定市电,便携供电成了硬需求。
拆解俄军巡飞弹残骸的研究显示,机上摄像头和通信设备的供电模块里,出现过中国品牌的大容量充电宝;FPV 无人机用的电芯、电机里的永磁体、图传和镜头模组,源头大多仍指向中国工厂。
上游材料层面,中国加工了全球约三分之二的锂和超过 70% 的石墨负极材料,这才是无人机和便携电池能够大批量、低成本铺开的基础。
把这三件东西摆到一起看,这场仗先改写的是外界对现代战争成本结构的认知。
过去衡量一支军队的战斗力,习惯看重型装备的代差和吨位,打到俄乌前线才发现,班组级的防护、侦察和供电能力,直接决定一条战壕能不能守住、一次反击能不能打出去。
高端装备决定军队的上限,民用产能决定这支军队能不能打得起、打多久,哪一方的供应链断得快,哪一方前线的消耗速度就压不住。
再往深一层看,所谓战场优势,越来越不依赖某一件尖端武器的单点突破,而是依赖整条产业链能不能同时给出质量、价格和补货速度。
西方在芯片、航空发动机等领域仍有自己的强项,但在无人装备、防护材料和民用储能这些领域,产能集中在东亚,订单转到别的地区,交期和成本立刻拉开差距。
乌克兰方面缴获武器的关键零部件,约七到八成来自西方而非中国,这是事实;可等到前线要自己造无人机、攒电池的时候,卡住进度的环节又往往落在中国掌握的材料和元件上,这也是事实。
两条线索并不矛盾,军工体系是一回事,民用工业动员能力是另一回事,后者平时不显山露水,战时才体现出体量。
对中国自身来说,这轮冲突给出的信息增量在于,民用工业体系本身就是一种长期战略资源。
日常消费品市场养出来的量产能力、成本控制和快速迭代能力,一旦被外部环境调用,转化速度会比传统军工产线更快。
中国在这场冲突里始终站在劝和促谈的位置,不向任何一方输送致命武器,对两用物项保持管控。
认清这层边界,才能看懂那些货架商品在战场上的真实分量:它们证明的是制造能力的厚度,而不是选边站队的立场。
未来再观察一场冲突,除了清点双方的导弹和装甲,更值得跟踪的是无人装备的损耗速率、防护装具的补充渠道,以及电池、磁体、传感器这些上游材料落在谁手里,真正决定长期战局的,往往就是这些平时不起眼、供应链却掌握在少数地区手里的普通货物。