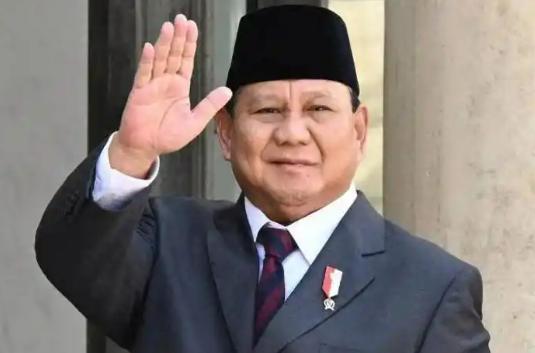
果然不出所料:印尼,开始收网了! 11月14日,印尼总统普拉博沃宣布:今后所有采矿许可的经营收益,至少70%得归国家,必要时国家直接控股矿权,外资可以来,但利润大头必须留给印尼人。印尼总统府随后补了一句,说这70%指的是经营收益,不是把矿白送国家,话虽圆回来了,意思一点没软。
11月14日,印尼中苏拉威西省帕卢市,一场面向穆罕默迪亚成员的公开集会上,总统普拉博沃对着话筒甩出一句话:从今往后,所有采矿许可产生的经营收益,至少70%归国家,必要时国家直接控股矿权。
消息传到雅加达股市,矿业板块集体低头;传到伦敦金属交易所,镍价盘面抖了一下;传到苏拉威西那些灯火通明的中资冶炼园区,不少企业的投资部连夜打开Excel,把IRR模型重新跑了一遍。
印尼总统府随后出来"圆场",说这70%指的是经营收益,不是把矿白充公,外资可以进来,本金先收回,之后的大头留给印尼。话是软了,意思一点没软。
很多人第一反应是:印尼怎么突然变卦,去年还说"像保护家人一样保护中国投资者",今年就下刀?
把时间线拉长看,这根本不是突然变脸,而是一盘下了整整十年的棋,现在走到了收子阶段。
第一步:2014年,先把矿石堵在国门外,佐科刚上台那几年,印尼干了一件让全球矿业圈炸锅的事,禁止镍矿、铝土矿原矿直接出口,想拿货可以,先在印尼境内建冶炼厂,当时不少跨国矿企骂骂咧咧撤走,中资企业却抓住了机会。
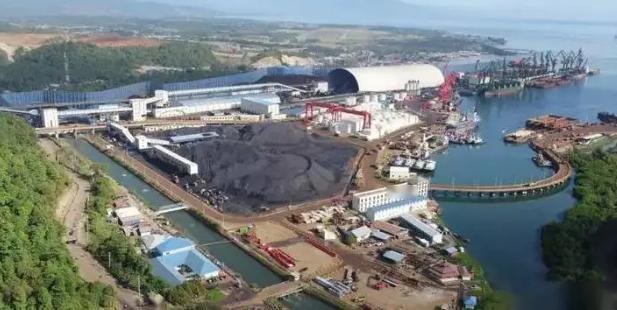
从青山工业园到韦达湾园区,一批中资冶炼项目落地印尼,电厂、码头、公路、员工宿舍跟着建起来,全球最大的镍铁生产集群,就这么在赤道边上长出来了。
第二步:2020年代,逼着外资股权一点点让出来,矿法规定,外资持有采矿权,生产几年后必须逐步撤资,本地持股比例一路抬到51%以上,这一步走得慢,但方向很明确:前期你来投、你来教,后期本地资本要上桌。
第三步:2025到2026年,从"股权"转向"现金流",今年4月,2025年第19号政府条例生效,镍、铜、锡这些关键矿种引入累进权利金税率;9月,第39号政府条例落地,11月1日起实施。
年初,镍矿年度开采配额从3.79亿吨一刀砍到2.5亿吨,降幅34%,韦达湾园区的配额更是从4200万吨压到1200万吨;基准价修正系数从17%跳到30%;工作计划审批从三年一审改成一年一审。
这一套组合拳打下来,外资其实已经感受到寒意。政策不是某一天变的,而是每个季度都在变。
第四步:11月14日,直接划定70%的收益底线,走到这一步,逻辑就通了,印尼不是要把外资赶出去,它心里门儿清:矿山要有人开,技术要有人带,下游产业链要有人运转,单靠印尼自己玩不转。但它也不打算再让外资拿走大头。
这背后其实是一个全球性的趋势资源国醒了,智利在锂矿上加税,刚果在钴矿上提分成,几内亚盯着铝土矿出口,蒙古在铜矿股权上反复拉锯,新能源革命把关键矿产的价值推到了历史高位,资源国这才反应过来:原来过去几十年,自己守着金矿要饭,加工、销售、定价全在别人手里,矿石拉走,钱就流走。
印尼央行那份研究里写得很直白:过去34年,印尼因为低报出口价格,累计流失了约9080亿美元国家收入,这个数字就是普拉博沃们下决心的底气。
但问题也跟着来了,70%这个数字本身不是最可怕的,最让外资睡不着觉的,是"不可预期性",今天划一条70%的线,明天会不会变成80%,存量项目适不适用新规,收益核算的口径怎么定,国家控股的触发条件是什么,这些细则没出来之前,任何一个理性的CFO都不会轻易按下新项目的投资按钮。
对中资企业来说,这更是一道绕不开的坎,过去十年,中资是印尼镍产业链最大的外部建设者,从红土镍矿冶炼到三元前驱体,再到动力电池,整条链在印尼本土闭环。
印尼这一刀砍下来,短期看是利润空间被压缩,长期看其实是在倒逼中资换一种活法,从"来印尼赚钱"转向"和印尼一起把产业链做厚",谁能帮印尼培养本地工程师、谁能把高附加值环节留在园区、谁能配合本地社保和基建,谁就能在这盘新棋局里继续坐庄。
普拉博沃一边喊"像保护家人一样保护投资者",一边把70%的线画在那儿,看似矛盾,其实是资源国最真实的心态:门开着,但桌子要重新摆。
接下来真正要看的,不是总统那句口号,而是未来三到六个月,能源矿产部出台的配套细则,分成口径怎么算,存量项目怎么过渡,国家控股什么时候触发,这些纸面上的字,才决定了未来五年,谁还愿意继续往苏拉威西的丛林里砸钱。
十年前印尼打开国门请人建厂;十年后,它坐在地主的位置上,开始重新分蛋糕,这不是某一个国家的选择,而是整个资源国群体,在新能源时代集体重写规则的序幕。