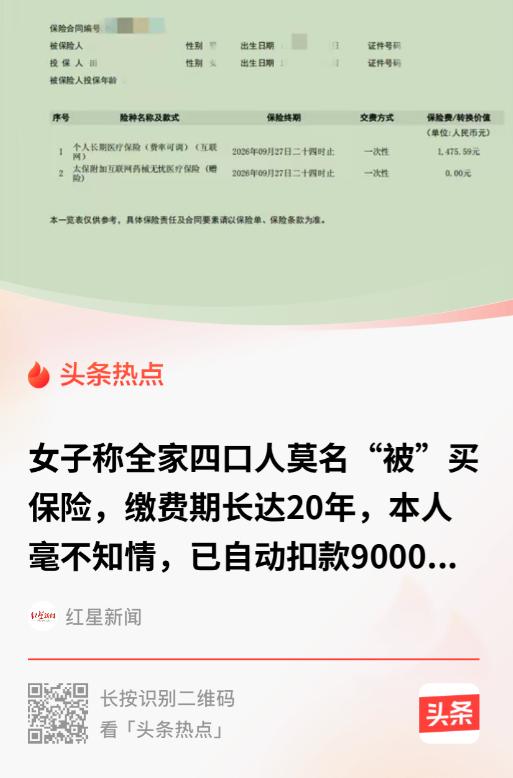
离谱到家了!青岛,一女子查账单时,意外发现从2022年起太平洋保险每年从自己的账户自动划扣保费,一家四口均“被投保”健康险,缴费期20年,累计扣款9943元。女子倍感意外,从未签名、未见过保单、从未输入支付密码,是怎么购买的保险,于是找保险公司要说法,而双方初次协商,对方只愿退还6000元,女子不干了,找到媒体介入帮忙,没想到最后这样解决了!
这名女子是青岛胶州的田女士,平时自己做点小生意,常用个人支付宝账号当收款码用,日常收付款项杂流水多,有时候一天就有几十笔进出,之前从来没留意到账户里的这笔固定扣款。
前段时间她整理账目核对支付宝明细,先注意到有两笔标注为给两个儿子的保险扣款,她当时就觉得不对劲,孩子的城乡居民医保还有学平险早就由学校统一缴纳,怎么又多出一笔。
顺着这两笔转账往回翻历史记录,她才发现事情比自己预想的更离谱,这几份保单都来自太平洋保险公司的健康险产品,被保险人不止两个儿子,连她和丈夫也在名单里。
等于一家四口全被莫名办理了投保,保单的缴费周期长达20年,从2022年就开始生效,每年都会按不同的金额自动划扣保费,到2025年发现时,已经连续扣了整整四年。
她自己算了一笔账,四年下来累计被扣了9943元,要是再晚个一两年才发现,扣的钱只会更多,就算现在立刻停掉,前面扣的近一万块要是要不回来,也是平白无故的财产损失。
田女士手里从来没见过纸质保单,甚至连电子保单的通知短信都没收到过,她通过扣款的银行渠道查询,才第一次看到了这份自己“被签字”的电子保单文件。
仔细核对完所有信息她更生气了,保单上没有她的手写签名,也没有人脸身份认证记录,自己从始至终没同意过投保,连支付密码都没输入过,就这么被开通了自动代扣功能。
她第一时间联系支付平台叫停了当年的扣费,转头就拨打了太平洋保险的客服电话要说法,想问清楚这份没经过自己同意的保单,到底是怎么办下来的,钱凭什么说扣就扣。
客服那边绕来绕去没给出明确解释,既没说清完整的投保流程,也没拿出授权证明,只给出了一个协商方案,说可以退还6000元,还暗示要是不接受,就只能走诉讼途径解决。
田女士没法接受这个结果,平白无故被扣了近一万块钱,凭什么自己要承担四千的损失,她觉得对方就是吃定普通人嫌打官司麻烦,想靠压价让她吃亏息事宁人。
她没接受这个打折退款的方案,转头联系了当地的媒体,把整个事情的经过和相关证据都提供了出去,随着媒体介入曝光,事情很快就有了不一样的新进展。
保险公司主动联系她重新协商解决方案,没了之前的敷衍和强硬,最终双方达成一致,太平洋保险方面将四年累计扣除的9943元保费,全额退还给了田女士,纠纷才算彻底落下帷幕。
这件事能圆满解决是好事,但背后暴露的行业问题却值得所有人警惕,“被投保”从来不是孤立个例,每年都有不少消费者遇到类似的私自投保、自动扣款问题。
很多保险业务员为了冲业绩拿提成,会通过各种渠道获取消费者的身份信息,绕过实名验证和签字流程违规投保,再开通免密代扣,悄悄从账户里划走钱。
尤其是这类一年几百上千的健康险、意外险,单笔扣款金额不高,加上很多人账户流水多,根本不会逐笔核对去向,往往被扣了两三年都发现不了,等察觉时已经损失了不少钱。
按正规投保流程,实名验证、签字确认、支付验证是三道绕不开的核心关卡,本该把非本人投保的情况完全堵死,可现实里这些防线总能被轻易绕开,值得行业反思。
更耐人寻味的是,没曝光的时候只愿意退六成,媒体一介入就马上同意全额退款,这前后的态度反差,很难不让人觉得保险公司一开始就是在试探消费者的底线。
很多同类事件里,保险公司还会把责任全推给离职业务员,声称是员工个人行为,以此撇清公司的管理责任,最后往往大事化小小事化了,受损失的还是消费者。
对普通大众来说,这件事最实用的提醒就是,一定要定期核对自己的支付账户和银行卡流水,尤其是没印象的固定代扣项目,别嫌麻烦,早点查清楚,就能避免积少成多的损失。
另外不要随便给陌生平台开通免密支付,授权代扣业务的时候看清楚主体和项目,发现异常扣款第一时间暂停代扣权限,联系对方核实,保留好证据维护自身权益。