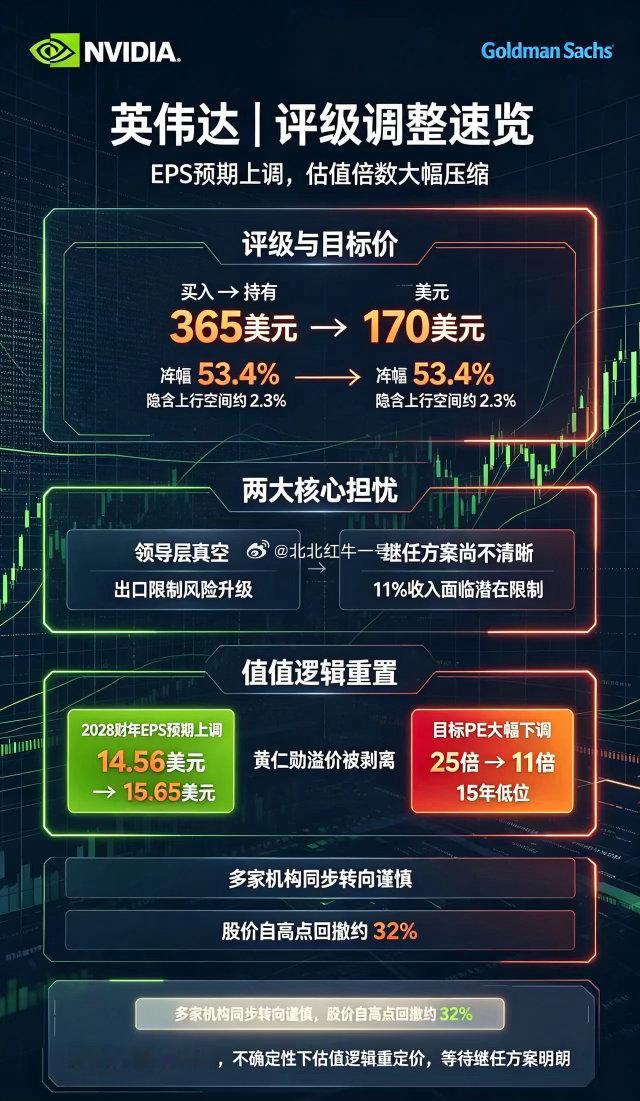
汇丰大幅下调英伟达评级:不是看空AI业务,是估值逻辑重定价。
汇丰分析师Frank Lee发布报告,将英伟达评级由买入下调至持有,目标价从365美元下调至170美元,下调幅度高达53.4%。以报告前收盘价166.19美元测算,新目标价仅具备约2.3%上行空间。
两大核心风险点
1️⃣ 管理层不确定性是首要担忧黄仁勋卸任CEO后,目前仅由CFO Colette Kress担任临时CEO,长期继任方案尚不清晰。机构担心,在新管理层落地验证之前,公司产品路线、定价权、供应链议价能力都存在变数。2️⃣ 出口管制存在进一步收紧风险报告测算,英伟达约11%收入来自相关敏感区域。如果限制加码,2028财年EPS或下行13%。
关键估值逻辑(很容易被忽略)
✅ 汇丰反而上调了2028财年EPS预期(14.56→15.65美元),认可AI需求、CoWoS供给带来的基本面韧性。❌ 但是直接把目标PE从25倍压到11倍,是近十五年低位。👉 核心一句话:盈利预期没下调,但是“黄仁勋溢价”被剥离,不再给高估值溢价。
市场背景
这次下调也不是单一机构观点,同期已有多家券商陆续调整为持有评级。英伟达自前期高点最大回撤约32%,资金态度已经从单边看多,转为等待治理、继任计划落地验证。
报告底层观点:不否定英伟达AI算力业务长期基本面,但多重不确定性之下,需要压缩估值溢价,等待不确定性落地。