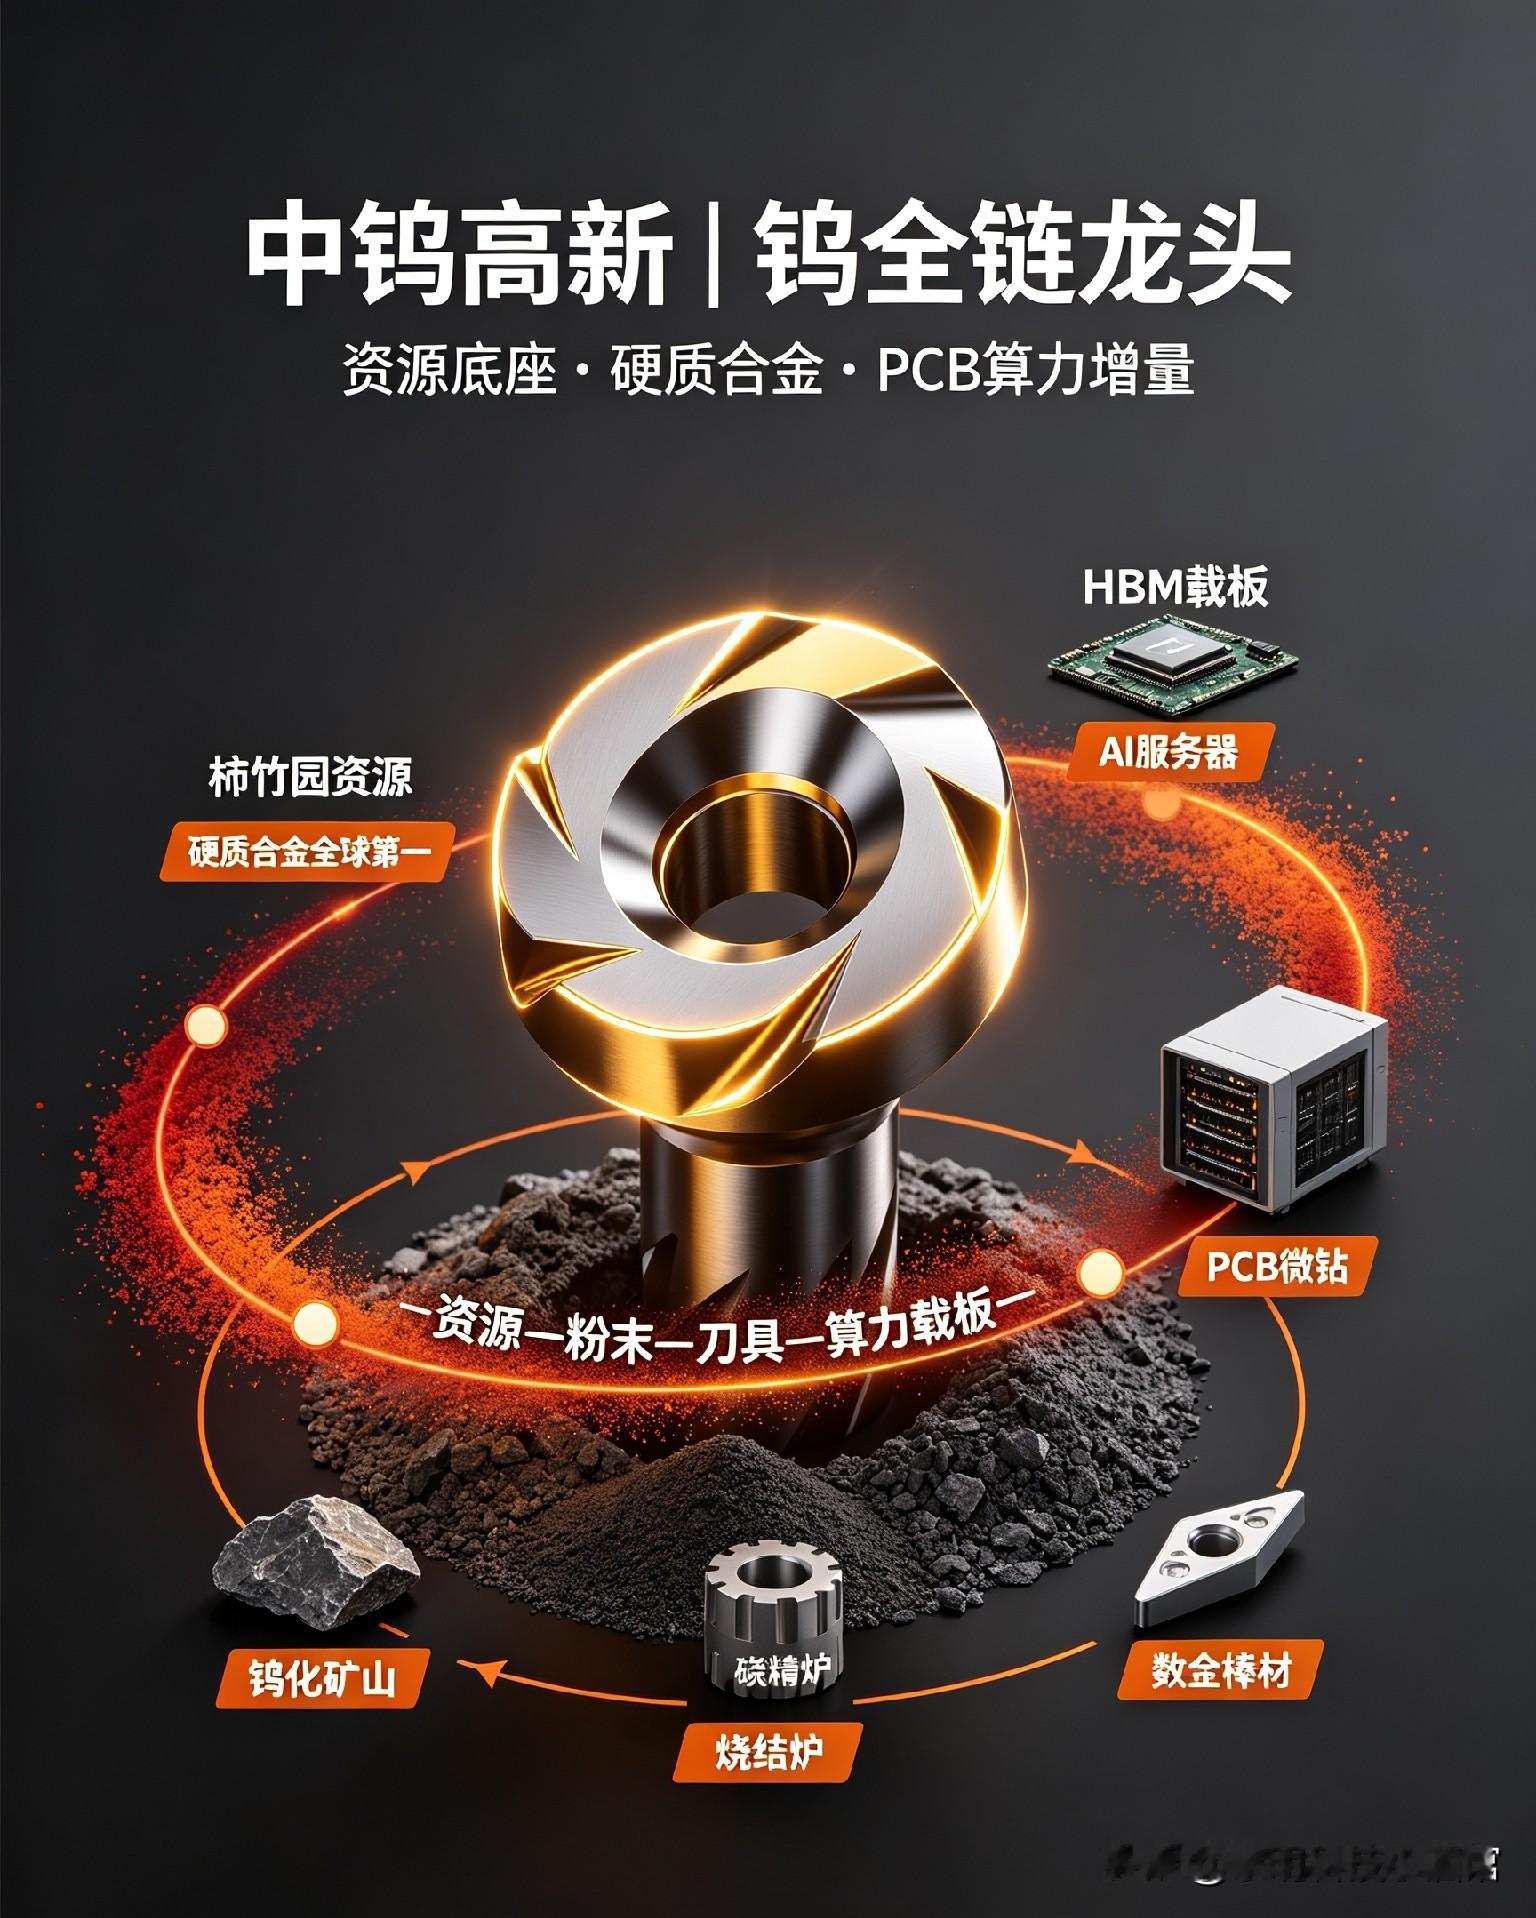
中钨高新|钨全产业链龙头深度解析
一、业务版图与核心主体
上游资源与冶炼
- 柿竹园(100%):全球最大单体在产钨矿山,配套采选技改,远期冲击万吨级产能,伴生钼、铋、萤石,资源禀赋厚实;远景钨业并入后自有权益合计约 1.11 万标吨钨精矿;另有香炉山、新田、瑶岗仙托管矿山,远期存在注入预期,目标到 2029 年逐步落地。
- APT、钨粉、碳化钨粉:冶炼端保障原料供给,粉末是硬质合金的基础原料,全链打通实现成本对冲与价格传导。
- 资源属性强:钨属于战略稀有金属,国内资源管控严格,供给弹性偏弱,价格周期对业绩拉动显著。
中游硬质合金
硬质合金总产量全球第一,国内占比约 28%;棒材、球齿、轧辊、耐磨零件体量领先,面向工程机械、油气、矿山、模具、高端装备。
- 株硬、自硬:硬质合金基体、棒材、粉末主力;近期新增年产 2000 万支中大规格 PCB 钻针棒技改,强化上游原料自给,配套金洲扩产。
- 株钻(株洲钻石):数控刀片核心主体,国产切削刀具标杆,高端数控刀片持续替代进口,毛利率显著高于普通合金品类。
下游高附加值精密工具
- 金洲精工(75%)|PCB 微钻全球第一:全球市占约 21%;AI、算力、服务器、高速板、HBM 载板拉动微钻需求,持续扩产,新增微钻、中尺寸钻头产能,配套自研钨棒,形成“棒材—钻针”闭环;2026H1 高增,净利率接近 36.5%,是盈利弹性最强板块之一。
- 难熔金属、特种钨材:面向半导体、高温、真空、光伏、军工等高端场景,属于增量赛道。
二、核心技术壁垒
1. 资源壁垒
钨是国内优势战略矿种,开采配额管控,优质大矿稀缺;柿竹园多金属伴生,综合利用摊薄成本,资源不是短期可以新建复制。托管资产注入预期进一步拉开资源体量差距。
2. 粉末与烧结壁垒
碳化钨粉粒度、纯度、形貌、掺杂体系、烧结工艺决定硬质合金硬度、韧性、耐磨、抗疲劳平衡;高端棒材、微钻基材要求极高一致性,粉末冶金全流程 Know‑how 沉淀周期长。
3. 精密成型与涂层壁垒
数控刀片涂层、断屑结构、刃口处理;PCB 微钻属于超细、长径比、高刚性精密刀具,对基材、成型、检测全套能力要求严苛,金洲形成独立工艺体系。
4. 全链协同壁垒
矿山 → 冶炼 → 粉末 → 合金棒材 → 成品刀具一体化,原材料波动周期下可以跨环节对冲,相比外购原料的同行优势突出。
5. 渠道与认证壁垒
高端切削、半导体 PCB、载板、先进装备需要长期客户认证,替代节奏慢、粘性强。
三、赛道机会拆解
① PCB & 算力载板(高弹性)
AI 服务器、高速板、HBM、Chiplet、先进封装带动高密度 PCB、载板放量,微钻需求上行;大尺寸、深孔、高刚性钻头升级,配套钨棒同步扩产,形成持续增量。
② 高端切削刀具国产替代
航空航天、精密模具、工程机械、新能源装备持续导入国产数控刀片;株钻持续往高端涂层、复杂刀具、整体刀具升级,提升高毛利品类占比。
③ 难熔与半导体特种钨材
半导体热场、电极、溅射靶材、高温构件、真空器件、光伏装备等场景扩容,属于长期增量赛道。
④ 传统稳盘需求
矿山、油气、工程机械、硬质耐磨件构成基本盘,随制造业复苏回暖。
⑤ 资源整合长期红利
托管矿山有序注入,如果落地,进一步夯实原料底座,平抑周期波动,强化全球钨龙头地位。
四、关键数据与节奏
- 业绩(前三季度 2026):营收 236.99 亿元(+85.57%),归母净利润 29.79 亿元(+227.93%);核心驱动来自钨价上行叠加 PCB 微钻放量。
- 金洲精工:2026H1 收入 11.8 亿,同比 +70.6%,净利 4.3 亿,同比 +164.2%;扩产集中在微钻、中大钻头、配套钨棒。
- 柿竹园技改:向着年产万吨级钨精矿推进;远景形成稳定增量;托管资产是远期重要变量。
- 产品结构升级方向:持续压缩低毛利贸易与普通硬质合金占比,提升数控刀片、PCB 微钻、特种难熔等高附加值品类占比。
五、约束与风险甄别
- 钨价周期风险:业绩弹性高度绑定钨精矿价格,如果价格快速回落,上游利润会明显收缩;下游刀具提价传导存在滞后。
- 扩产兑现风险:PCB 微钻扩产依赖下游算力、PCB 资本开支,如果服务器与载板需求放缓,产能利用率承压。
- 资产注入节奏不确定性:托管矿山注入时间、对价、审批存在变数,不是短期确定性事件。
- 竞争压力:硬质合金、微钻赛道国内同行持续追赶;高端涂层刀具仍面临海外巨头竞争。
- 成本与能耗约束:粉末冶金、冶炼能耗高,环保、安监、资源配额持续约束供给释放。
- 海外需求波动:刀具出口、海外 PCB 需求受全球制造业周期影响。
黎明科技小酒馆