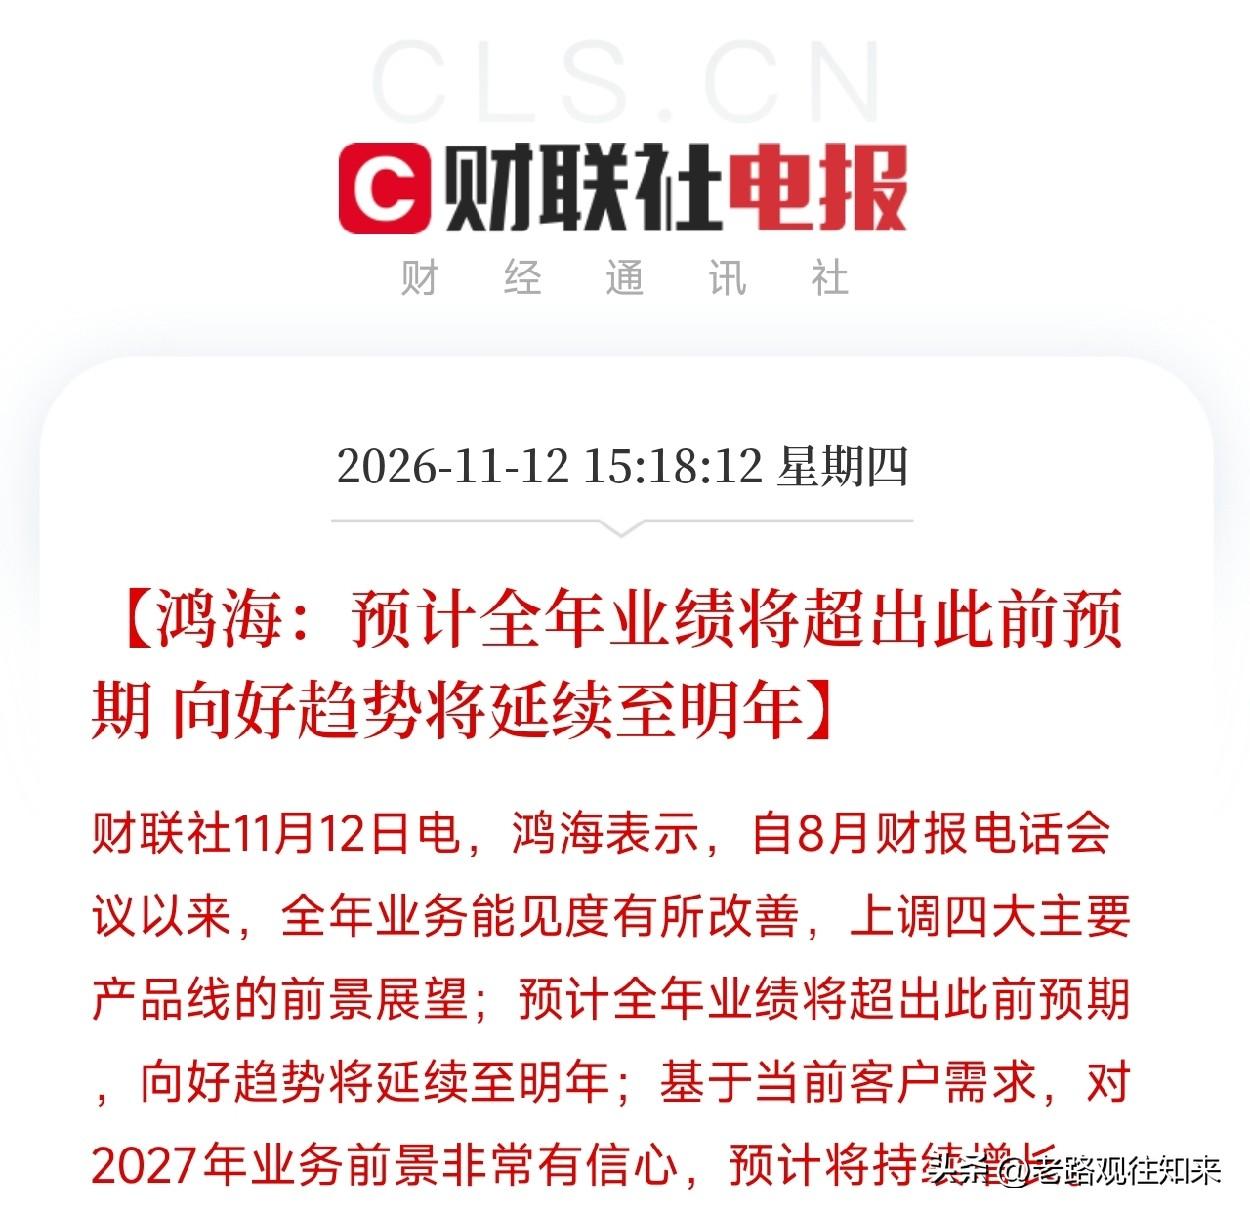
下午4点,几条鸿海的业绩指引前后脚弹出来,让盯着AI服务器和代工链的人同时坐直了
不是芯片,不是算力卡,而是鸿海董事长一句话:对2027年业务持谨慎乐观,预计营收两位数增长。
但真正让市场坐直的,是后面几条配套信息。云业务部门将在3至5年内占销售额的60%以上;云服务提供商仍为主要客户,但预计2027年将新增Neocloud客户;自8月财报电话会议以来,全年业务能见度有所改善,上调四大主要产品线前景展望,全年业绩将超出此前预期,向好趋势延续至明年。
拆开看,这几条信息拼出了一张很清晰的转型路线图。
先看云业务3至5年占销售额60%以上。鸿海是谁?全球最大的电子代工厂,消费电子组装是它的基本盘。但消费电子增长乏力,AI服务器和云基础设施才是增量。云业务从配角变成主角,占销售额60%以上,意味着鸿海的收入结构要彻底翻转,从给苹果组装手机转向给云厂商组装AI服务器。这不是简单的业务调整,是代工龙头在AI时代的重新定位。
再看新增Neocloud客户。Neocloud是什么?是新兴的AI云服务商,专门做GPU算力租赁和AI推理服务的那批公司。CoreWeave、Lambda这些名字,在AI算力圈里越来越响。鸿海说2027年要新增Neocloud客户,等于在告诉市场:它的客户结构正在从传统云巨头(微软、谷歌、亚马逊)向新兴AI云厂商延伸。传统云巨头资本开支大,但增速在放缓;Neocloud体量小,但增速快、需求猛,鸿海两头都抓。
再看全年业绩超预期、向好趋势延续至明年。这是对短期业绩的确认,8月以来业务能见度改善,四大产品线前景上调,说明AI服务器的订单在加速落地,不是画饼。
这跟之前那几条线完全接上了。微软说资本支出1700亿美元、下半年加速;谷歌TPU从自用走向对外销售、拉AMD做系统级方案;英伟达推台积电做3D DRAM;平头哥从阿里体内分拆独立上市。全球AI算力在扩张,芯片在扩产,服务器在放量,鸿海站在组装环节,最先感受到订单的温度。它说2027年两位数增长,等于在给整条AI服务器产业链的景气度做背书。
当然,风险也在。鸿海的云业务占比提升,但消费电子仍是基本盘,如果消费电子继续疲软,会拖累整体增速;Neocloud客户体量小、信用风险需要观察,新兴AI云厂商的融资能力和付费能力不如传统云巨头;AI服务器代工的毛利率低于消费电子,规模上去了但利润率可能被摊薄;全球AI资本开支如果出现波动,鸿海的订单能见度也会跟着变;2027年是前瞻指引,中间隔着2026年,执行节奏需要跟踪。方向是转型,但代工环节的利润弹性要看产品结构。
掏心窝子的话放这儿。这几条指引不是让你去追鸿海概念,而是在提醒你:AI服务器的景气度,正在从芯片端传导到组装端。 鸿海说云业务要占60%以上,说2027年要新增Neocloud客户,说全年业绩超预期,三句话拼在一起,就是AI资本开支从买芯片进入装服务器的阶段。代工厂的订单,是AI基建诚实的体温计。
去看看,谁在给AI服务器供GPU模组、电源、散热、连接器,谁在做AI服务器代工和机柜集成,谁又在Neocloud供应链里有卡位。那才是这轮AI基建浪潮里,真正被订单和产能同时推上台前的硬核方向。