今年双十一安静的让人害怕。
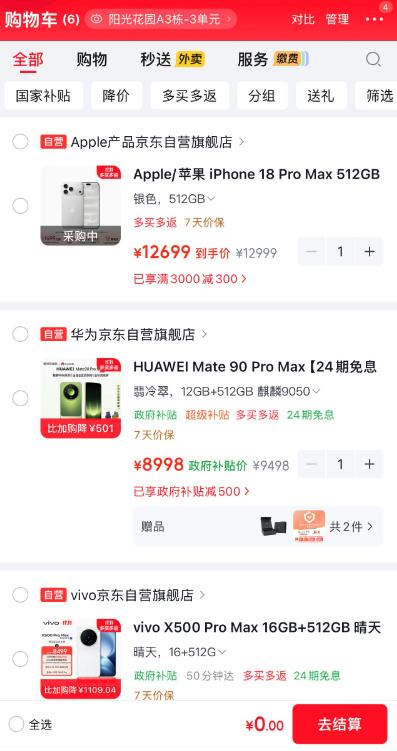
一位长期在京东购机的用户提前把几款安卓旗舰加进了购物车,等着11月11日当天看看到底能砍下多少。
去年同期的经验告诉他,平台补贴叠上品牌让利,省下500甚至1000元并不稀奇。可今年购物车里的数字几乎没怎么动,只有少数机型比发售价低了1000多元。
更多的只是微调了一两百元,还有一些干脆纹丝不动。这位用户对着屏幕犹豫了很久,最后把旧手机从抽屉里拿出来擦了擦,决定再撑一阵。
这种安静并非错觉。根据市场机构的监测预估,2026 年双十一前三周手机销量同比下滑超过 20%,销售额下滑幅度更小,主要源于新机定价普遍高于上一代。
小米、vivo、OPPO 秋季发布的旗舰起售价普遍比上一代高出 1000 元左右。京东截至 11 月 1 日的累计销量榜前四名全是苹果机型,iPhone 18 Pro Max、iPhone 18 Pro、iPhone 17 Pro 和 iPhone 17 依次排开。
6000 元的国补门槛把涨上来的安卓旗舰挡在了补贴线之外,却把降价后的旧款 iPhone 放了进去。十七款主流机型里有五款的起步价卡在 5999 元。
vivo X500、小米 18 Pro、华为 Mate 90、荣耀 Magic 9、OPPO Find X10 都站在同一条线上。5999 元和 6099 元之间只差 100 元,但前者能拿满 500 元补贴,后者一分没有。
涨价的手不在手机厂商自己口袋里。2026 年第一季度,Conventional DRAM 合约价从此前预估的季增 55% 至 60% 被上修到 90% 至 95%,NAND Flash 合约价也从 33% 至 38% 上调到 55% 至 60%。
AI 服务器和数据中心把先进存储产能大口吞掉,手机用的 LPDDR 和通用 DRAM 能分到的份额被压得很窄。按照行业机构测算,主流 8GB 加 256GB 存储配置的合约价在 2026 年第一季度同比上涨近 200%,存储器在手机物料成本中的占比。
从过去的 10% 到 15% 抬升至 30% 到 40% 区间。一台手机还没装上处理器和屏幕,光内存和闪存就先吃掉将近四成的成本,厂商能挤出来的促销空间自然薄得可怜。
故事如果停在这里,那位京东用户大概只能继续用旧手机。但上游有一条线正在悄悄绷紧。摩根士丹利 2026 年 8 月的报告估算。
长鑫存储的 DRAM 月产能将从 2025 年的 18 万片晶圆增加到 2026 年的 30 万片,约占全球 DRAM 晶圆产能的 13%,2028 年进一步推到 50 万片。
权威统计口径下,长鑫存储 2026 年第一季度在全球 DRAM 市场营收占比约 7.7%,稳居全球第四;不同调研机构的统计口径存在差异,部分测算结果接近 10%。
2026 年 11 月 10 日,兆捷科技董事长高启全在上市前媒体交流会上说了一句让存储圈不少人不舒服的话:长鑫存储已在北京、上海等地大举扩建,规模极为庞大,两年后产能大量开出,全球 DRAM 市场会从缺货转向供过于求。
高启全不是随便说话的人,他曾任南亚科总经理、华亚科董事长,在英特尔和台积电都待过,台湾存储产业圈对他的判断向来不敢轻慢。
那位京东用户不知道这些上游数字,他只看见购物车里的价格没降。但价格没降这件事本身,恰好卡在一条时间缝里:AI需求把存储产能吸走的速度,快过国产通用DRAM产能释放的速度。
长鑫存储计划在未来一年内新增超过10万片12英寸晶圆月产能,把总月产能从约32万片推到42万片以上。这些产能落地之前,双十一的购物车大概还会继续安静下去。
信源:新浪财经