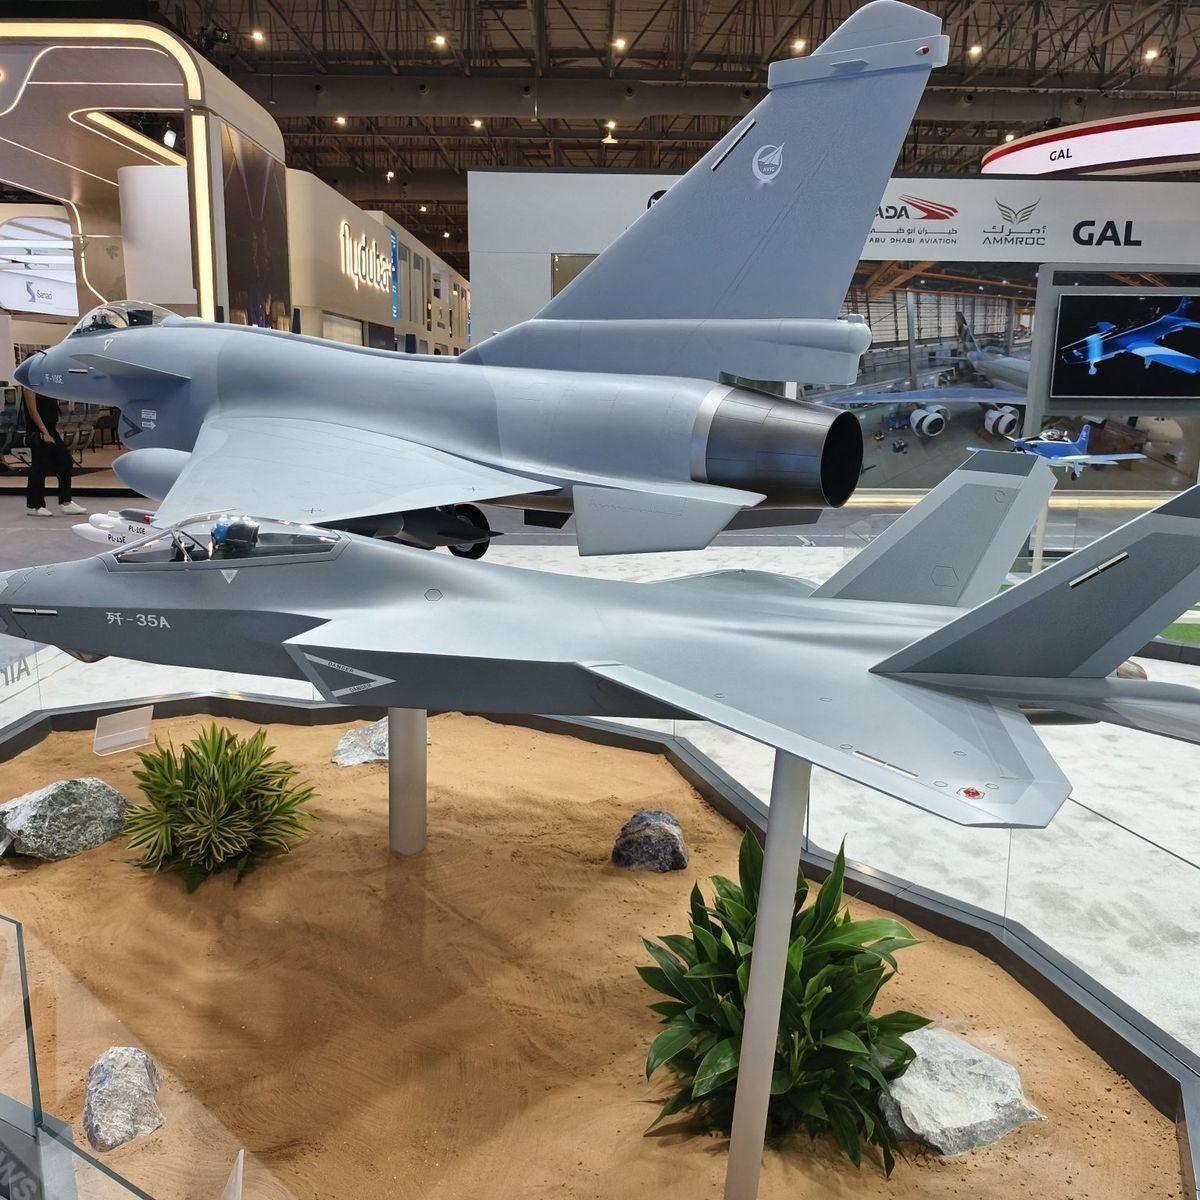
2026年10月初的巴库防务展上,俄罗斯红星电视台的镜头没有对准东道主的装备,反而在一架中国战斗机的模型前停了下来。叶戈罗夫站在那架歼-10CE旁边报道的画面传回莫斯科时,一个细节比他说的任何话都更有信息量:这架全尺寸模型的垂尾上,刷着阿塞拜疆国旗,编号“27-001”,鸭翼上方还有一个签名——海达尔·阿利耶夫的签名,阿塞拜疆现任总统的父亲、这个国家现代政治的奠基者。
中国人在军火展上向来谨慎,以往摆出来的模型只刷本国标识或厂商标志,从不轻易把别国的国旗和领导人名字印上去。这次破例了。破例本身就是信号。
但信号归信号,生意的真实进度是另一回事。截至ADEX-2026展会结束,没有任何官方口径确认阿塞拜疆已经签署歼-10CE的采购合同,展台上那架模型被中方明确定位为“市场推广动作”。
真正已经落地的,是另一笔更大的买卖:阿塞拜疆在2024年2月先签了16架中巴联合研制的JF-17 Block III,价值约16亿美元,随后扩容到40架,总金额推到46亿美元,阿塞拜疆因此成为这款战斗机最大的海外客户,巴基斯坦也把这笔交易视为本国历史上规模最大的防务出口。
2026年7月6日,阿塞拜疆国防部放出了JF-17 Block III在本国基地滑行起飞的视频,编号24-501和24-502,正式确认列装。
这才是理解歼-10CE模型出现在巴库的正确背景。阿塞拜疆不是在一张白纸上选飞机,它已经用真金白银把中系战斗机的后勤、训练、弹药体系搬进了纳索斯纳亚空军基地,歼-10CE是在这个已经铺好的轨道上,被中方推出来“看看要不要再加一档”的选项。
我的判断很直接:歼-10CE在阿塞拜疆短期内落地的可能性不高,但这次模型展示的价值不在“卖不卖得成”,而在于它把中国军贸正在发生的一个深层变化摆到了台面上。
过去中国卖装备,逻辑是“你需要什么,我有什么,价格好谈”。现在摆到阿塞拜疆面前的,是一整套东西:歼-10CE负责制空,L-15A负责训效,运-20负责战略投送,直-20负责近地支援,翼龙系列负责无人作战,中航技首次参展就把13型装备按“制空与训效、快速支援保障、无人与反无人”三个体系摆了出来。
这已经不是货架式推销,而是在告诉一个正在重建空军体系的国家:你可以不买其中任何一件,但你很难绕开这套体系本身。
阿塞拜疆恰恰是那种对“体系”有真实需求、却对“换体系”极其敏感的国家。它的空军主力至今仍是十来架米格-29和二十多架苏-25,苏联时代的底子,机体寿命和维护状态都在往下走。
JF-17 Block III的到来解决了“有没有可用的中系战斗机”的问题,但40架轻型/中型机撑不起一个中等国家在高加索这种四战之地上想要的完整空中能力。
歼-10CE在纸面上补的正是那块短板:不带副油箱的作战半径标称1240公里,JF-17 Block III是900公里,推力和雷达孔径也差着一个量级。巴基斯坦已经演示过“枭龙打底、歼-10CE顶高”的高低搭配怎么运转,阿塞拜疆不可能看不到这个模板。
但看到模板和复制模板之间,横着一道很硬的墙:钱和后勤。阿塞拜疆为40架JF-17付出的46亿美元里,有20亿美元是工业合作和基础设施投资,纳索斯纳亚基地的检修设施、弹药储存、训练流程都是照着枭龙的标准建的。
再塞进去一款更重的战斗机,意味着另一套维护设备、另一条备件供应链、另一组人员培训管线,而阿塞拜疆空军的体量就那么大,训练和运维资源被摊薄的风险是真实的。
网易引述的分析说得很实在:混合列装会分摊有限的资源,采购性价比在缺乏数量和部署方案的情况下根本算不清。所以我认为,那架刷着阿塞拜疆国旗的歼-10CE模型,首要功能不是“签约预告”,而是一次低成本的战略试探。
阿塞拜疆通过允许中方在自己的防务展上摆出这种标识,向多方同时传递信息:对俄罗斯,它不再把空中力量的未来押在莫斯科身上;对土耳其,它在提醒安卡拉,巴库的选项不止一个;对中国,它在说“门是开着的,但你要拿出让我说服自己再养一套体系的东西”。
而中国愿意破例刷上别国国旗和领导人签名,本身也在说另一句话:在这个美国、俄罗斯、土耳其、以色列装备交织的高加索国家,中国航空工业不再只做“性价比供应商”,它想进入的是“体系选项”那一栏。
把镜头拉远一点看,歼-10CE的出海节奏已经在变。巴基斯坦是第一个用户,乌兹别克斯坦在2026年9月完成了至少6架的交付,印尼公开表达了意向,孟加拉国的20到24架采购计划在推进,埃及、伊朗这些名字反复出现在观察名单上。
这些国家有一个共同点:它们都不在西方军贸的核心圈层里,都面临俄系装备老化或西方附加政治条件的问题,都需要一种“买得到、养得起、打得响”的第四代半战斗机。歼-10CE吃的是这个生态位,阿塞拜疆的模型展示是这个生态位向高加索延伸的一个节点,而不是终点。