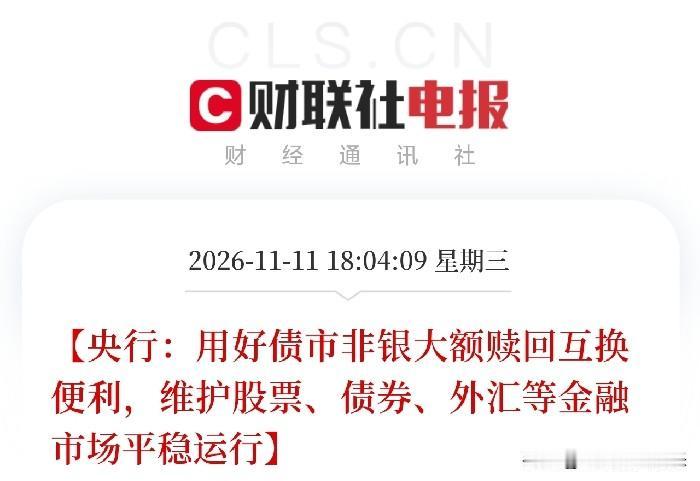
傍晚6点,两条消息前后脚弹出来,让盯着股债汇的人把刚切走的窗口又切了回来
一条,央行Q3货币执行报告:坚持实施好适度宽松的货币政策,保持流动性充裕,增强前瞻性灵活性针对性,综合运用并适时调整工具,把握好力度、节奏和时机,社融和货币供应量增长要同经济增长和价格总水平预期目标相匹配。同时,密切关注海外主要央行货币政策变化。
另一条,同一份报告的防风险段落:加力实施支持资本市场的两项货币政策工具,用好债市非银大额赎回互换便利,维护股票、债券、外汇等金融市场平稳运行;强化风险监测评估预警;稳步拓宽系统重要性金融机构附加监管覆盖范围至非银领域;建立健全多元化地方中小金融机构资本补充机制;持续充实风险处置资源,建立健全后备融资机制。
两条放在一起看,味道就出来了。不是简单的放水或收紧,是三件事同时在推进。
第一件,宽松保流动性。适度宽松、流动性充裕、社融和货币供应量匹配增长和价格目标。这是总基调,没变。但注意措辞里的前瞻性灵活性针对性和把握好力度节奏时机,说明宽松不是无条件的,是要看数据、看外部、看节奏的。
第二件,防风险建工具箱。值得琢磨的是用好债市非银大额赎回互换便利。这不是降准降息,是流动性救助工具,针对的是债市非银机构大额赎回可能引发的流动性冲击。它解决的不是钱够不够,是赎回踩踏时有没有人接。同段还有两项资本市场工具加力,指向的是股票市场的流动性支持。股、债、汇三个市场,被同一句话框进了平稳运行的目标里。
第三件,监管扩围。系统重要性金融机构附加监管,稳步拓宽覆盖范围至非银领域。过去附加监管主要在银行,现在往非银扩。加上地方中小金融机构资本补充机制、后备融资机制,防风险从监测预警往早期纠正+处置资源全链条走。
这三件事的排列顺序有讲究。先给流动性托底,再给防风险工具,再给监管扩围。不是先收紧再救,是边托底边建工具边防。这跟美联储那边加息预期锁定、CPI踩穿阈值的节奏,完全是两套逻辑。
更值得琢磨的是那句密切关注海外主要央行货币政策变化。美联储12月加息预期被交易员打到100%,远期还在押注2027年中期至少两次加息。我国央行在报告里点这一句,等于在说:外部约束我看到了,工具留着,节奏自己把握。这是给以我为主留空间,也是给外部冲击留后手。
对市场的含义是分层的。流动性充裕是托底,但防风险工具和监管扩围意味着不是无约束宽松;股债汇平稳运行是目标,不是单边押注;非银附加监管扩围,合规成本会重新分配;债市非银大额赎回互换便利,利好的是债市流动性管理能力强的机构,不是所有非银。
说句实在的。这份报告不是让你去猜下一次降准降息,而是告诉你:宽松还在,但工具箱在变厚,监管边界在往外扩,外部变化在盯着。真正的方向,不在放不放水四个字里,在谁能在流动性充裕的环境里接住工具、谁在非银监管扩围下合规成本可控、谁在股债汇平稳运行里有真实业务卡位。
去翻一翻,谁在债市流动性管理上有真实业务,谁在资本市场两项工具下有承接能力,谁在非银附加监管扩围里合规底子厚,谁又在地方中小金融机构资本补充链条上卡住位置。那才是这份报告里,真正值得多看一眼的硬方向。