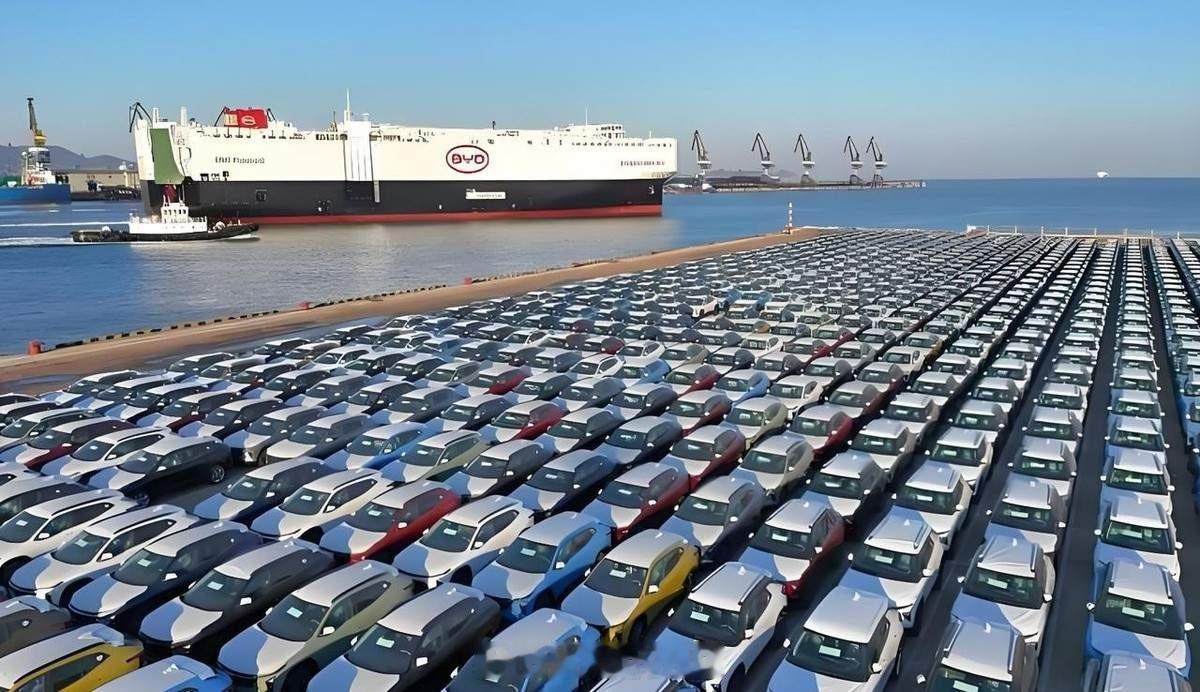
差距让人难以接受。2020年,中国汽车出口:108万台。2020年,美国汽车出口:100万台。2026年,中国汽车出口预计:1200万台。2026年,美国汽车出口预计:120万台。
设想一场赛跑。发令枪响时,两位选手并排站在起跑线上,一个108,一个100,几乎分不出先后。
六年后再看,一位已经冲出去老远,另一位还在原地系鞋带。这场“龟兔赛跑”里,兔子没睡觉,乌龟也没偷懒,只是换了一条跑道。
先看最新的成绩单。中汽协数据显示,今年1月至9月,汽车出口820.5万辆,同比增长65.8%。
9月单月就出口了105.3万辆,已经接近2020年中国全年的出口量。一个月干完了六年前一年的活,算账的人都得先喝口水。
10月的数据同样亮眼。乘联会发布的报告显示,10月乘用车出口(含整车与CKD)达92.8万辆,同比增长68.5%,占厂商销量的35%,去年同期这个比例是19%。
更有意思的是,从6月起,中国汽车月度出口已连续四个月超过100万辆。百万辆曾经是一整年的目标,如今成了月度“及格线”。
全年的账也不难算。中汽协副秘书长陈士华判断,全年出口有望超过1000万辆。标题里预计的1200万台,奔的是更高的目标,前三季度的节奏摆在这儿,后面几个月还得继续加把劲。
即便只按“超过1000万”算,也已是六年前108万的近十倍。差距大不大,不用拿放大镜找。
那么,是什么让出口大户“换挡超车”?答案藏在车的“心脏”里。
9月出口的105.3万辆里,新能源汽车占57.1万辆,同比增长1.6倍。前三季度,新能源汽车出口400.6万辆,同比增长1.3倍。
10月的乘用车出口里,新能源乘用车出口58.2万辆,同比增长144.7%,占出口总量的62.8%。出口车队的主力,已经从“油”换成了“电”。
乘联会的报告还透露了一个细节:出口车型以中低价的主流车型为主,A00级和A0级纯电动车占纯电出口的56%。说白了,卖得好的不是“高冷款”,而是接地气、性价比高的“家用款”。
比亚迪、奇瑞、吉利当月新能源出口居前,中国品牌的名字正一个个挂到海外街头。
这就好比大家还在比谁的马车跑得快,有人直接造出了汽车。老赛道上的积累不能说没用,但新赛道上,起跑线是重新画的。
再说国内。海外订单火热的同时,国内市场却有些清冷。
陈士华用“内冷外热”四个字概括了前三季度的走势,1至9月汽车产销累计同比均下降4.5%。乘联会的数据也显示,10月国内乘用车零售164.3万辆,同比下降27.1%。
国内热度退了,出口却顶了上来,出口成为10月车市的主要支撑。这说明中国车企的竞争力不是靠一个市场“养”出来的,而是在海外各种挑剔的消费者面前真刀真枪练出来的。
反观另一边,美国汽车出口的预计量是120万台,比起2020年的100万台,只是小幅挪动。同样的六年,一边是搭上电动化快车扩张,一边是基本在原地踏步。
美国车的“出海”之路,有自己的难处。大排量、大车身的产品更适合本土需求,到了对油耗和排放要求严格的海外市场,吸引力自然打折扣。
制造成本高、产业链对外依赖多,也让价格优势难以施展。市场不讲情面,只认谁家的车更对路。
笔者以为,这组数字真正值得琢磨的,不是“谁赢了谁”,而是“赢”的方式。
六年前的并排站位,靠的是各自家底。六年后的拉开距离,靠的是对时代趋势的一次下注。电动化、智能化这条路,中国企业起步早、投入足、迭代快,市场自然给出回报。
这份回报也不是一朝一夕的运气。背后是完整的产业链,是庞大的国内市场这座“练兵场”,是一代代工程师不肯松劲的“卷”劲。所谓弯道超车,其实是在新赛道上,把直道上的差距一笔勾销。
当然,热闹之余也得保持清醒。出口量大,不等于口碑自然好,跑得快,更要跑得稳。
海外的售后服务、本地化运营、合规经营和品牌建设,每一项都是必修课。一旦哪一环掉链子,砸的就是整个“中国制造”的招牌。
数字会继续刷新,真正的硬通货,是让全球消费者开着中国车,觉得值、好用、放心。这条路还长,好在方向对了,油门也给得足。
至于那个“难以接受”的差距,也许正是时代给埋头苦干者的一份答卷。