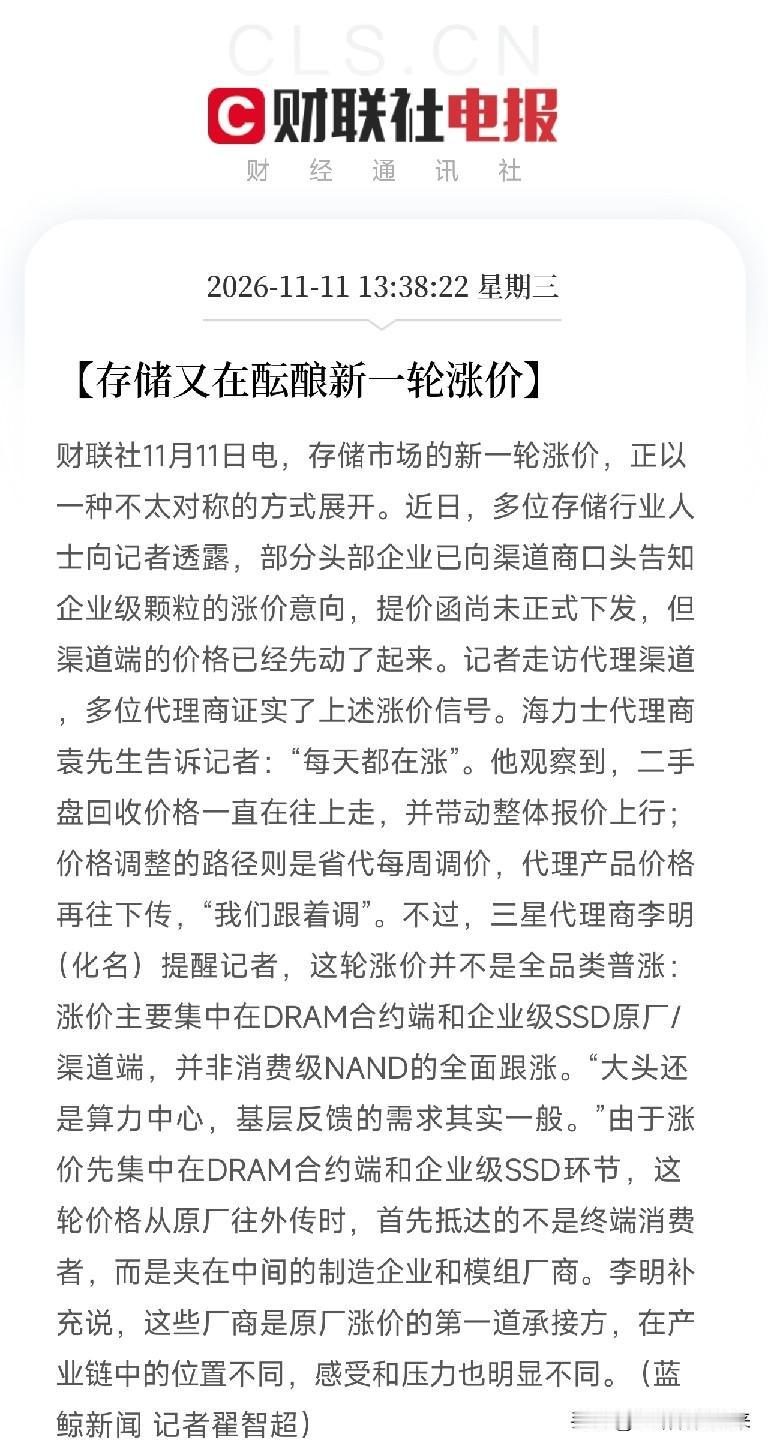
下午1点38分,一条消息弹出来,让盯着存储板块的人,有了新的叙事
不是业绩预告,不是产能公告,而是存储新一轮涨价,正在路上。
先摆事实,部分头部原厂已向渠道口头告知企业级颗粒的涨价意向,提价函还没正式下发,但渠道价格已经先动了。省代每周调价,代理往下传,二手盘回收价跟着一路往上走。有海力士的代理商说,每天都在涨。
价格先于提价函动起来,说明这不是原厂单方面的意思,是供需先把库存抽干了,原厂顺着市场的力再推一把。提价函是纸,渠道报价是钱。纸还没到,钱已经在动,这种不对称,比涨价本身更能说明需求的成色。
更值得琢磨的,是这轮涨价的不对称结构。不是全品类普涨,大头集中在DRAM合约端和企业级SSD,消费级NAND没有全面跟涨。需求从哪来?有三星代理商点破了:算力中心。基层的消费需求,其实一般。这两个环节之间的温差,比涨价本身更有信息量:这一轮,还是算力的钱,不是手机的钱。AI把企业级颗粒的价格抬起来了,但没把普通用户的换机需求抬起来。
而价格从原厂往外传的时候,还有一道更冷的结构。企业级颗粒先涨,第一道承接方不是终端,是夹在中间的制造企业和模组厂商。它们的位置决定了感受:手里有低价库存和长约的,涨价是利润;靠现货拿料的,涨价是成本。同一个涨价函,落在链条的不同环节,是完全相反的两件事。
这就是我们反复强调的那层逻辑。存储这条链上,拼的从来不是谁离市场近,是谁离原厂近、谁卡着长约、谁锁着产能。敢提价的前提,是上游先动了、订单排满了。这一轮涨价函还没下发、渠道先动,等于上游用行为提前背了书。链条上真正受益的,是那些原厂涨价传导到它这里时,它能顺着自己的长约和库存,把成本变成毛利率的那部分公司。
当然,风险也在。口头涨价意向不是合约价,正式提价函的幅度和执行还有变数;需求集中在算力中心,一旦云厂商的资本开支节奏放缓,企业级颗粒的涨价没有消费级托底,回落的斜率也会比以往陡;渠道端的囤货和二手盘炒作,会放大短期涨幅,也会放大回调时的踩踏。
掏心窝子的话放这儿。涨价函是纸,交付才是钱。看这轮存储行情,别盯着涨了多少,要盯着谁把涨价留住了,传导到模组是成本还是利润,就差在这一步。
去翻一翻,谁的企业级SSD订单排到了明年,谁的长约价格已经锁到了下半年,谁在消费级NAND上占比过高、这轮涨价吃不到。那才是这轮存储涨价里,真正被算力需求和长约锁定同时推上台前的硬核方向。