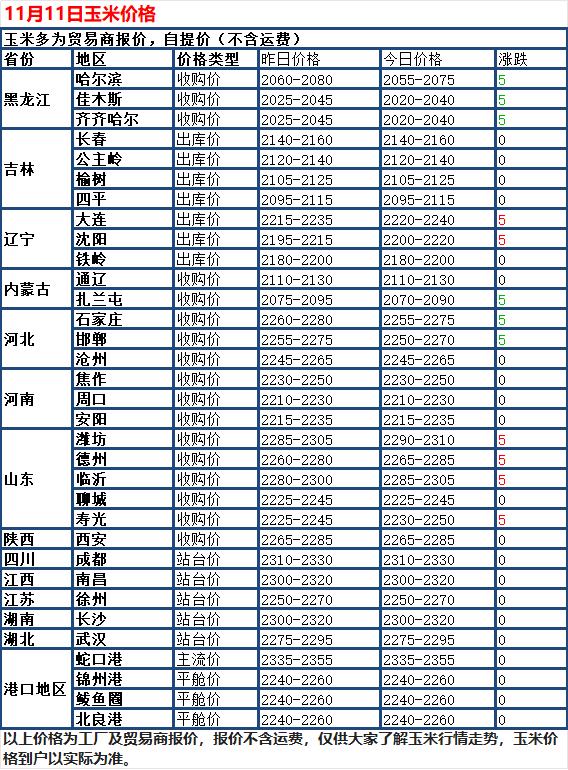
11月11日国内玉米现货整体窄幅震荡,全国多数深加工企业收购报价持稳,少数产区小幅涨跌互现,全国玉米现货均价2204元/吨,与昨日持平,连续多日上涨后进入阶段性休整。
目前支撑反弹的逻辑仍未改变:就是当前正处于东北机收粒高峰结束、地趴粮集中上市前的供给空档期,叠加降温降雪天气利于自然储粮,基层惜售情绪持续升温;中储粮轮换收购稳步推进,政策托底信号明确;同时小麦价格高位运行,饲用替代基本退出,玉米性价比逐步修复。
但上方反弹空间依旧受限。北方港口库存仍维持高位,南北贸易利润偏薄,销区接货意愿不强;生猪养殖亏损局面未扭转,饲料企业主动压低玉米添加比例,终端需求没有实质性放量。所以一旦后续气温回升、地趴粮集中上市后,价格仍有冲高回落的可能。
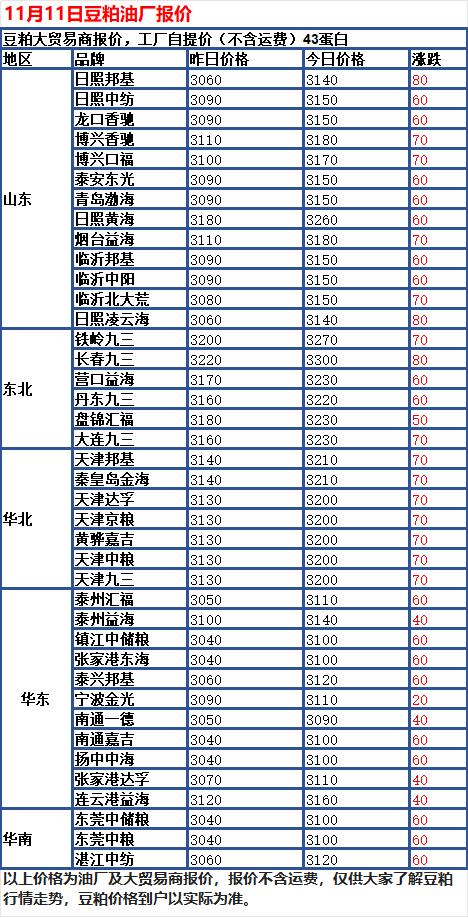
11月11日国内豆粕现货大幅反弹,全国油厂出厂报价普遍上调,单日涨幅集中在 40-80元/吨,全国豆粕现货均价3164元/吨,较昨日大涨62元,结束了连续多日的下跌走势。
本轮大涨的核心驱动来自外盘成本端的情绪修复。隔夜 USDA 发布 11 月全球农产品供需报告,美豆期末库存下调至 3 亿蒲式耳,降幅显著超出市场预期;同时出口预估上调2500万蒲,需求增量覆盖了产量增幅,直接带动 美大豆盘面大幅反弹,国内豆粕期货盘面同步冲高,油厂顺势集体上调现货报价。
从基本面看,国内供需宽松的大格局并未根本反转。另外下游养殖亏损局面也尚未改善,饲料企业依旧维持刚需采购节奏,随用随采,没有大规模囤货动作。这波涨价更多是成本情绪带动,而非终端需求拉动,持续上涨的动力仍待验证。短期豆粕受外盘带动偏强震荡,但难以走出单边大涨行情。
以上观点、图片价格仅供参考不作为投资依据