【小鹏国内10月交付月报,积极因素与隐忧在哪?】
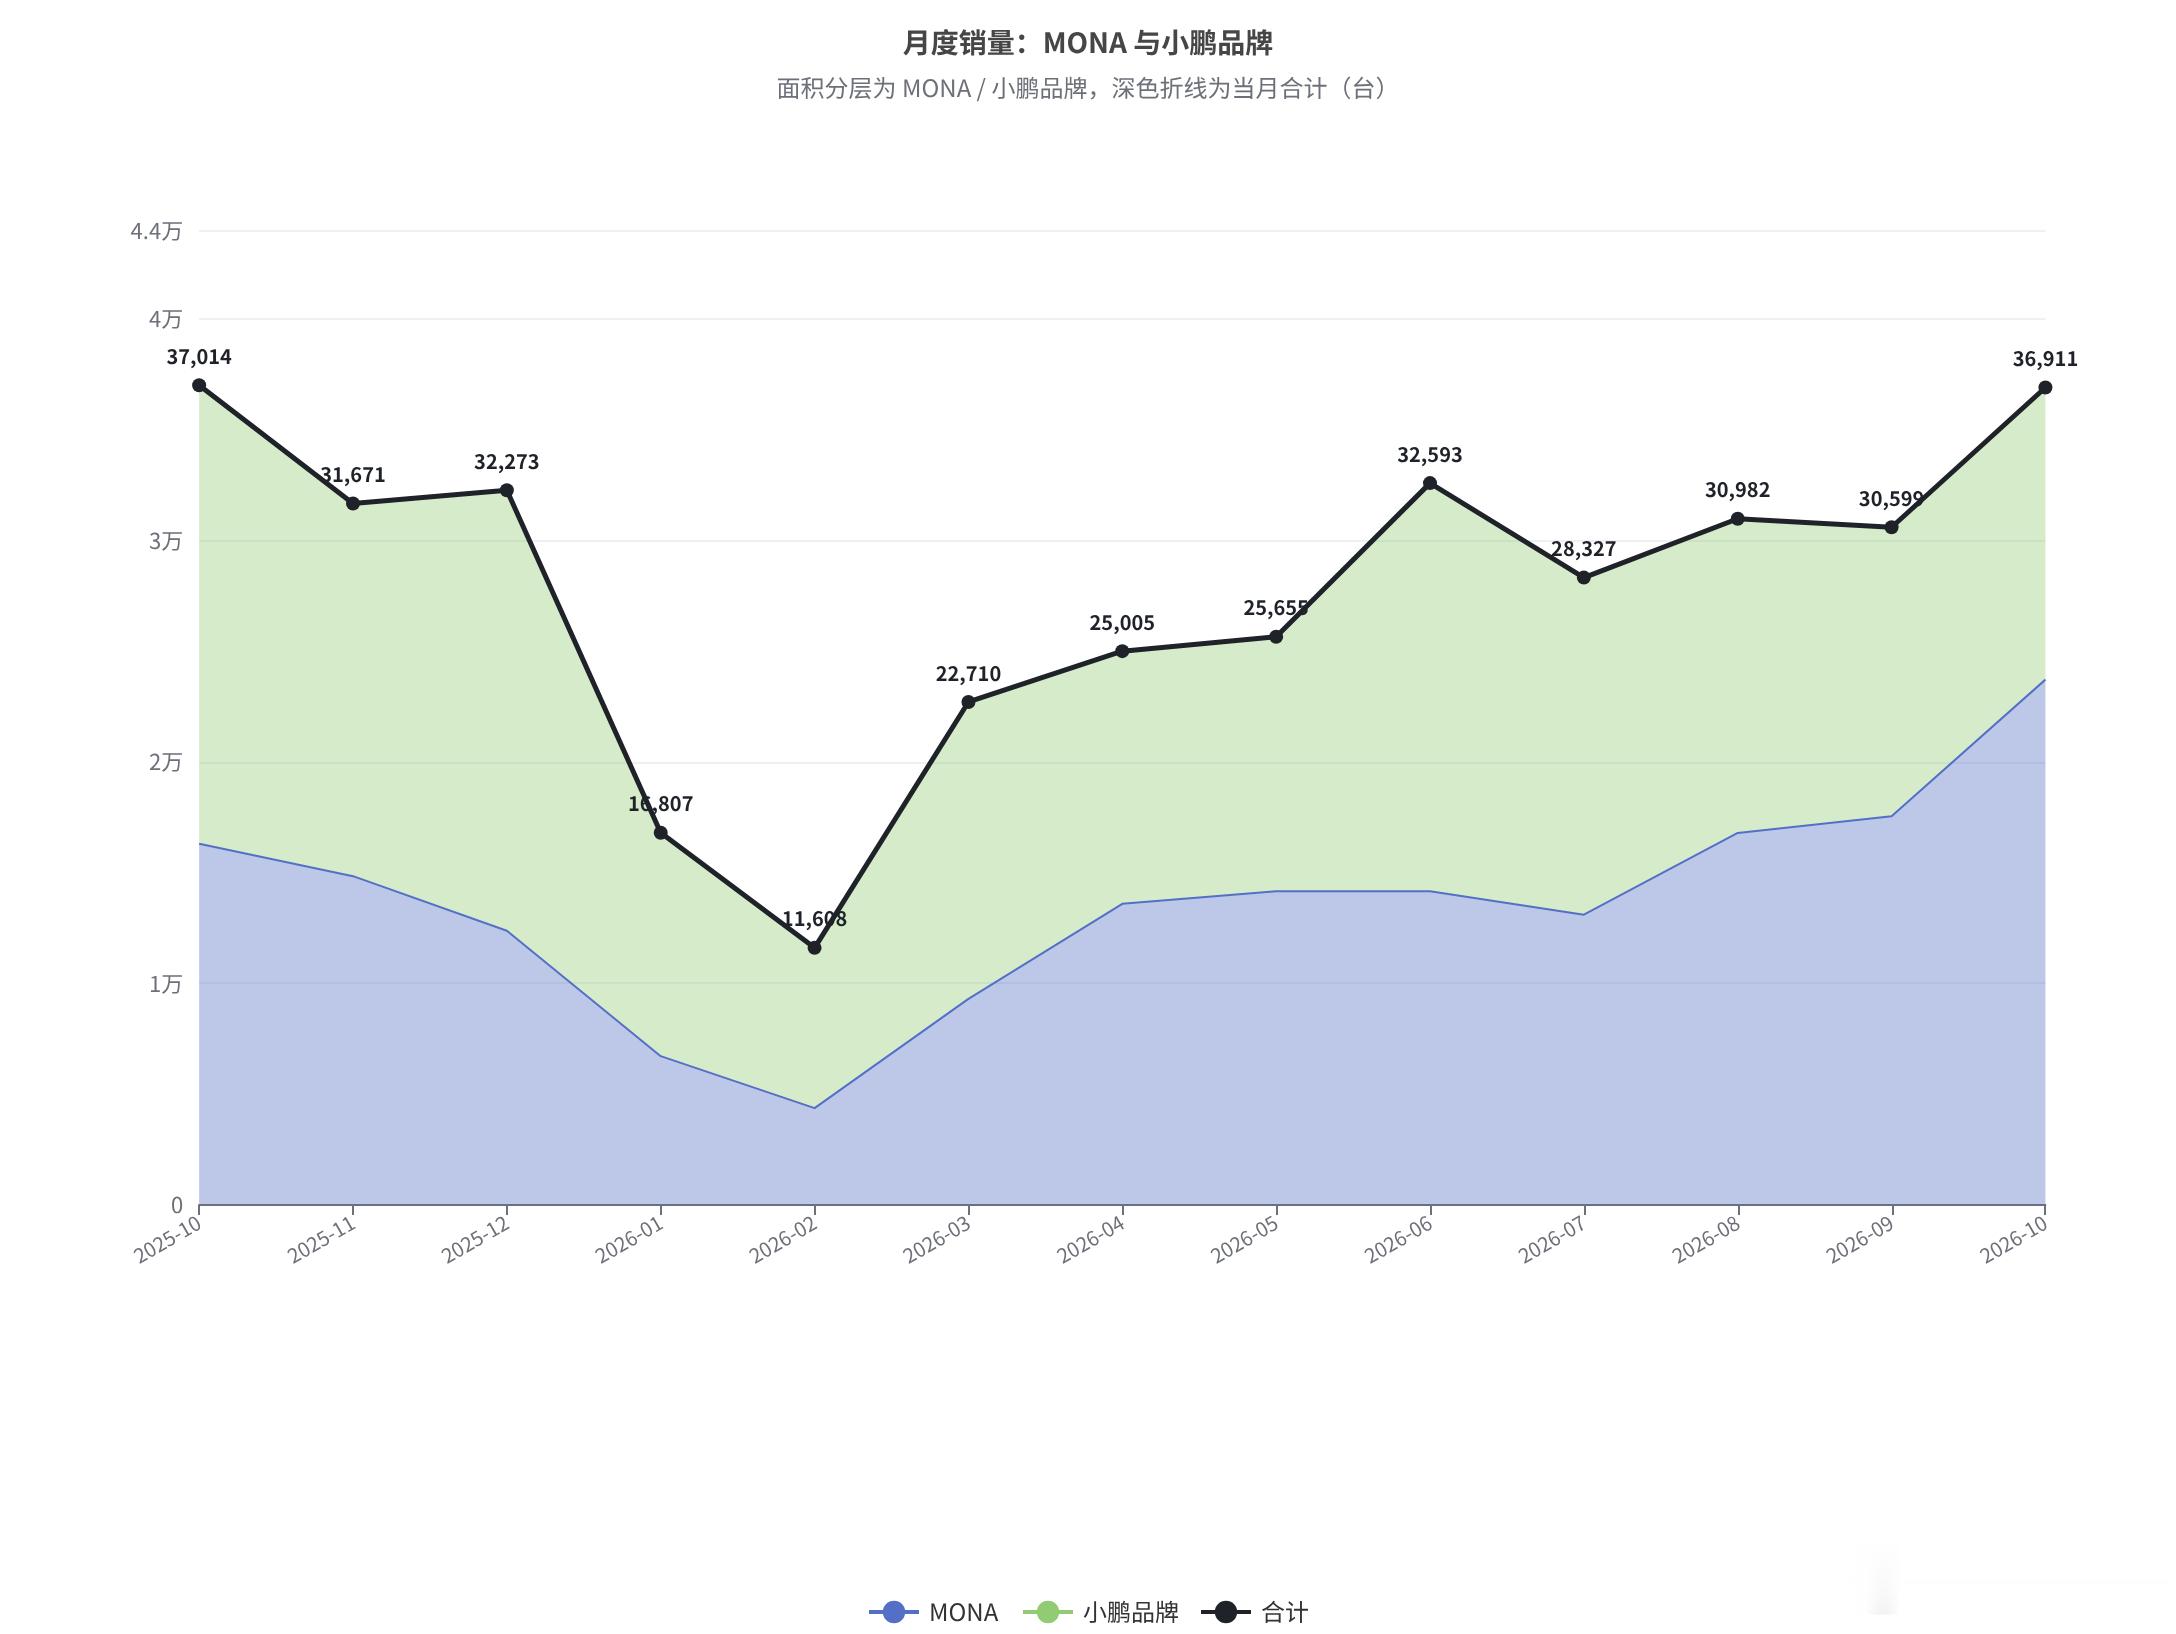
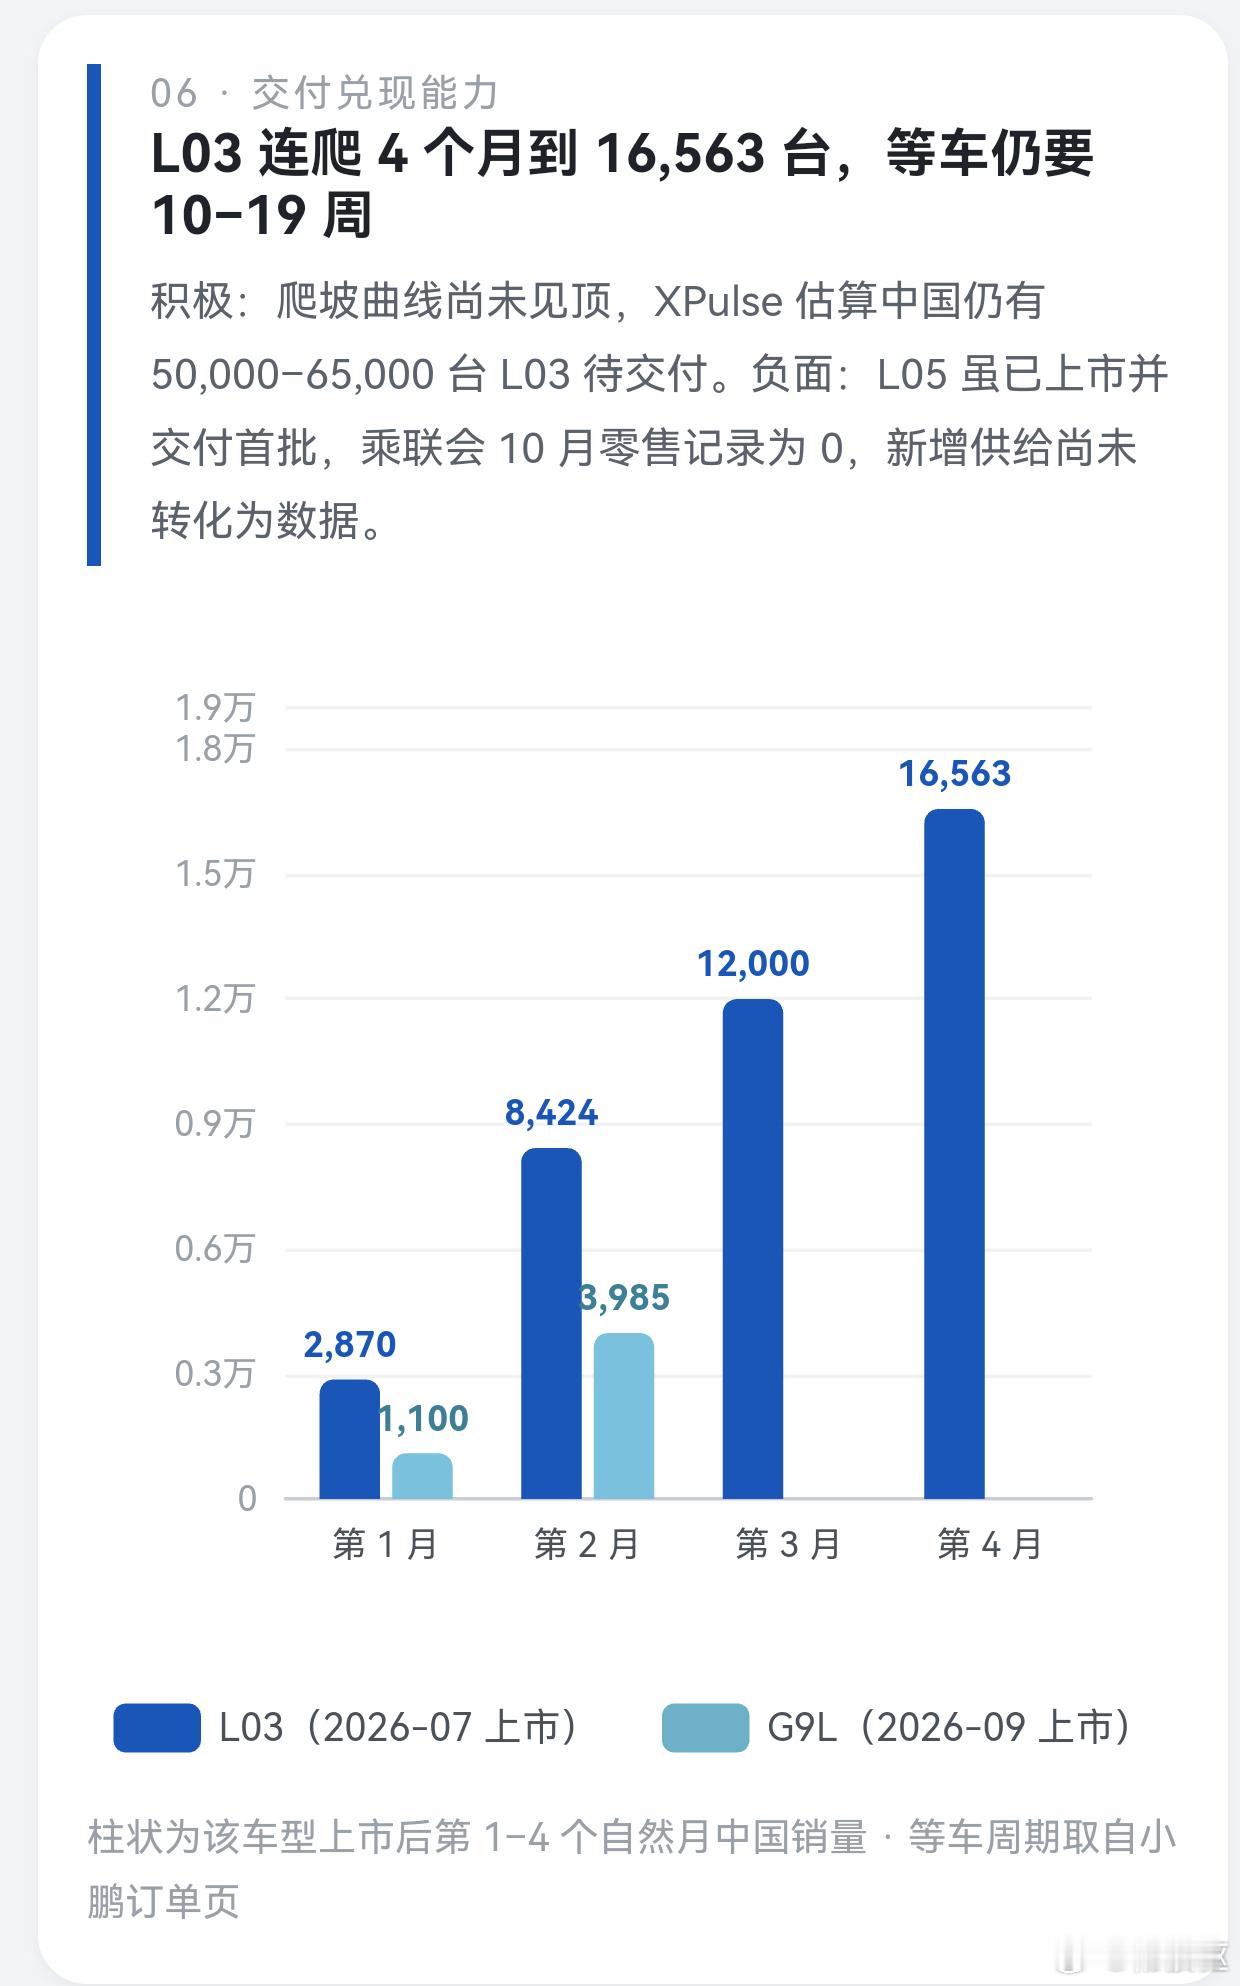
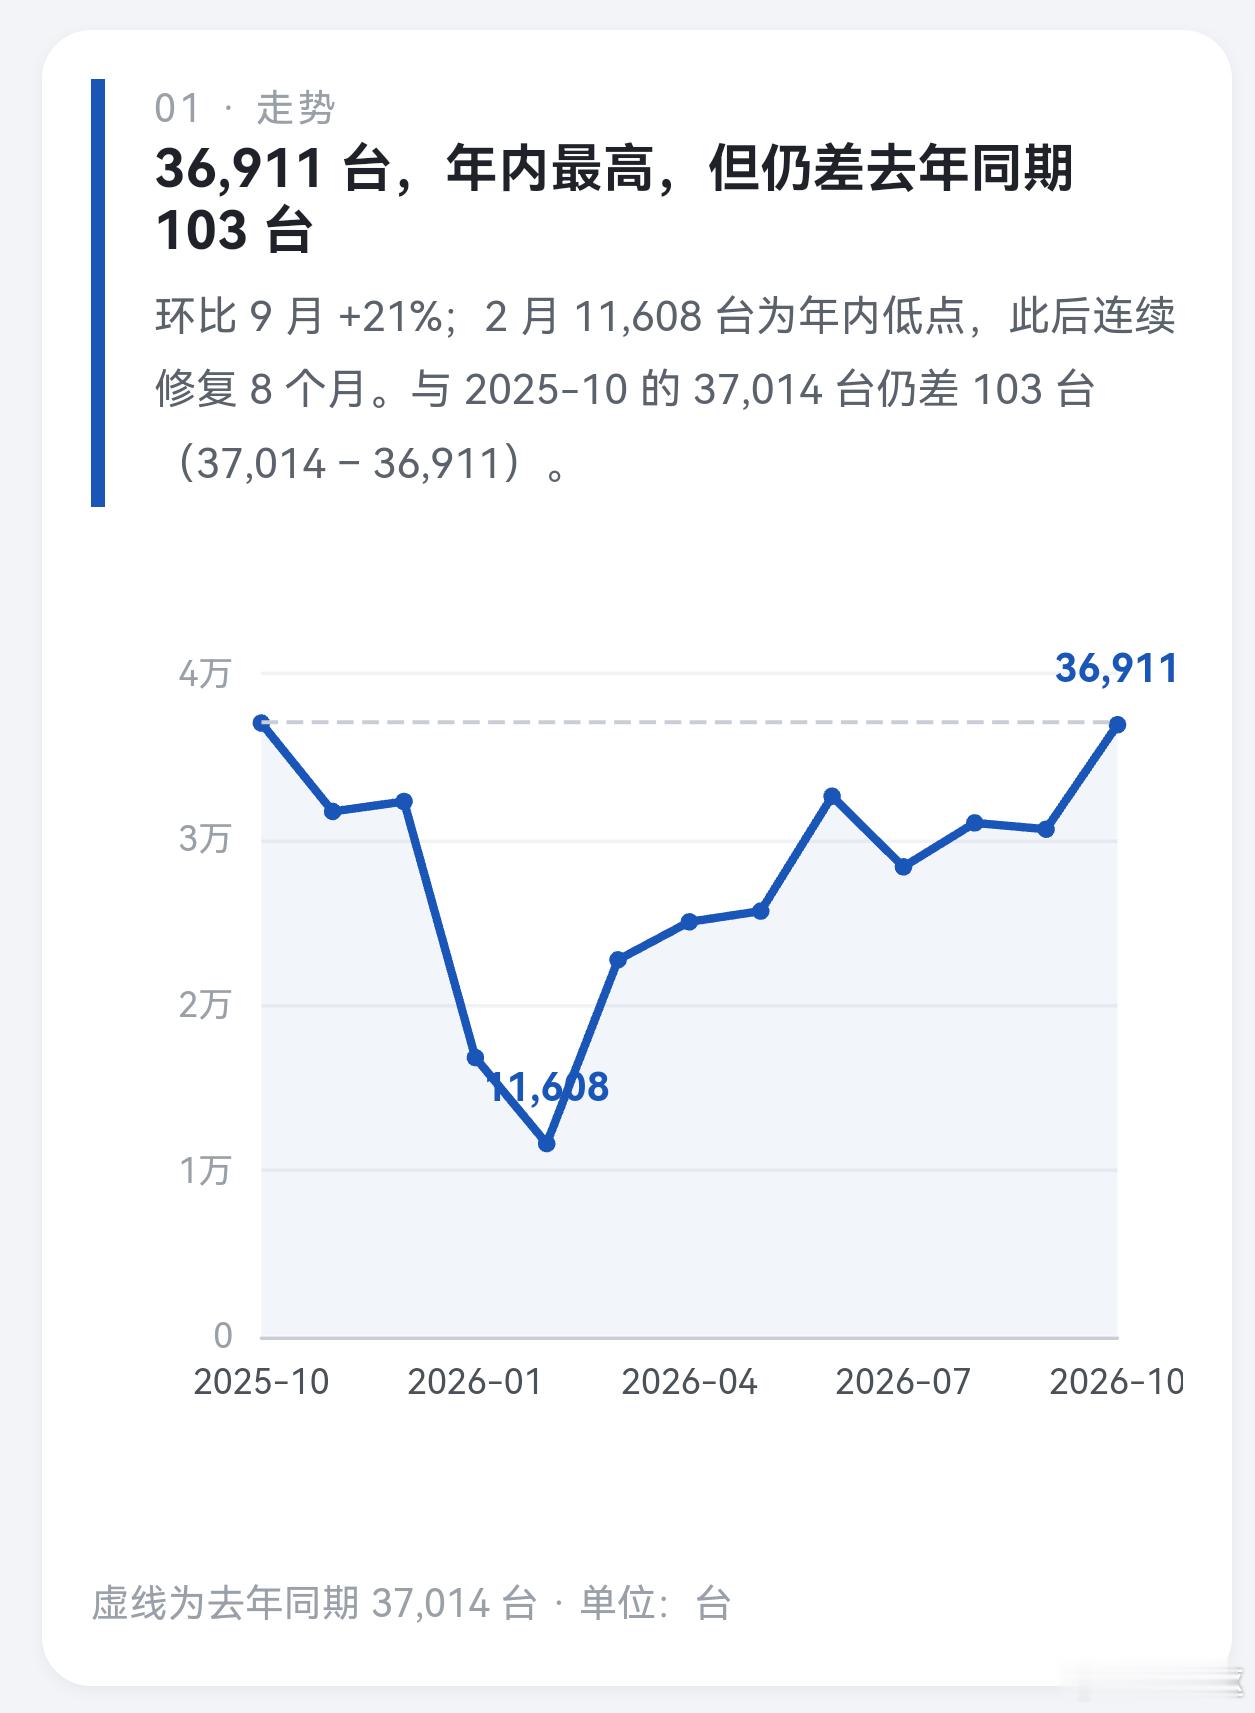
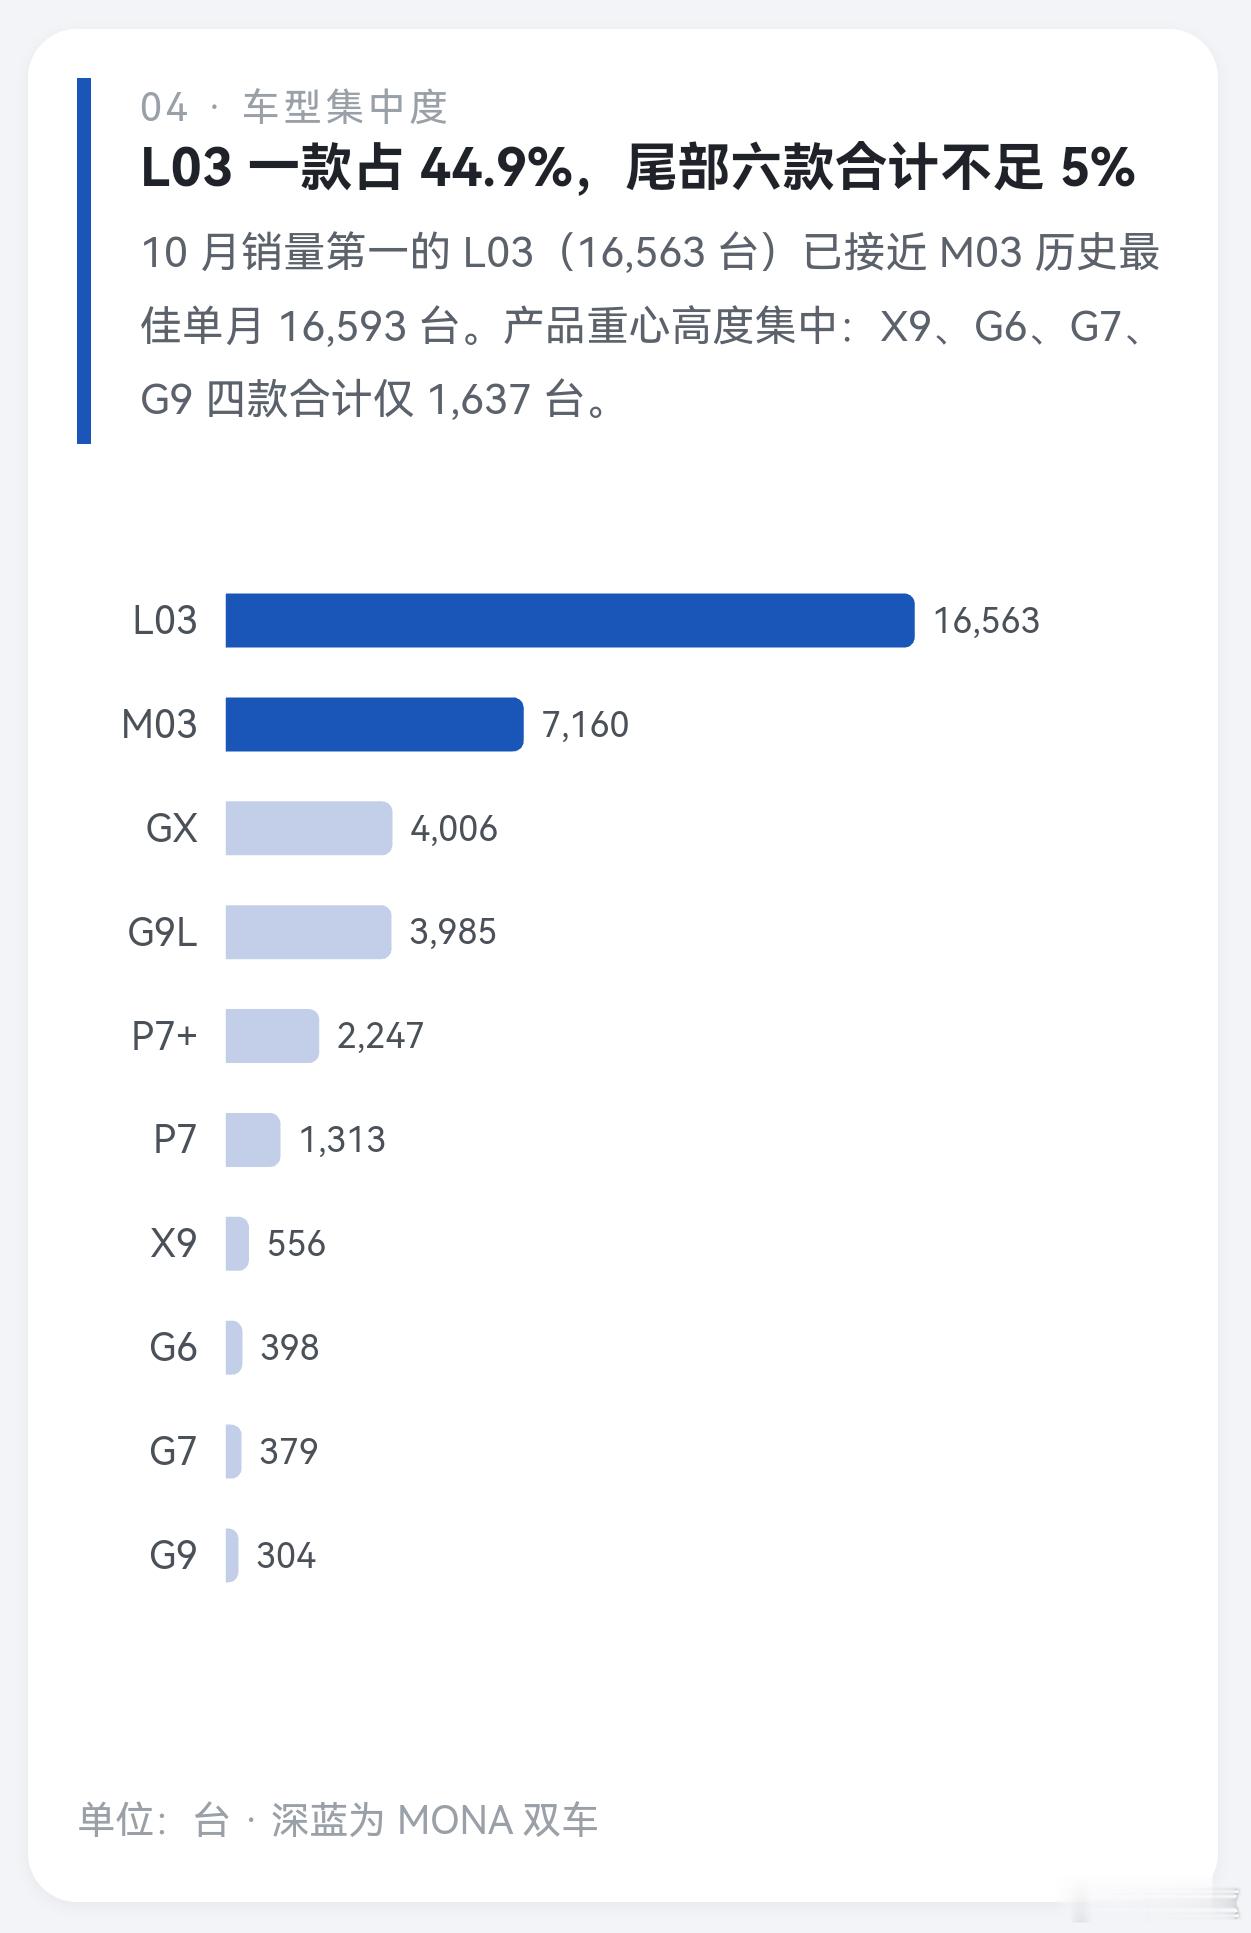
小鹏集团10月中国市场零售销量36911台,较9月环比+21%,为本年最高单月成绩。MONA系列L03贡献16563台,已经非常接近M03在2025年3月创下的峰值16593台。
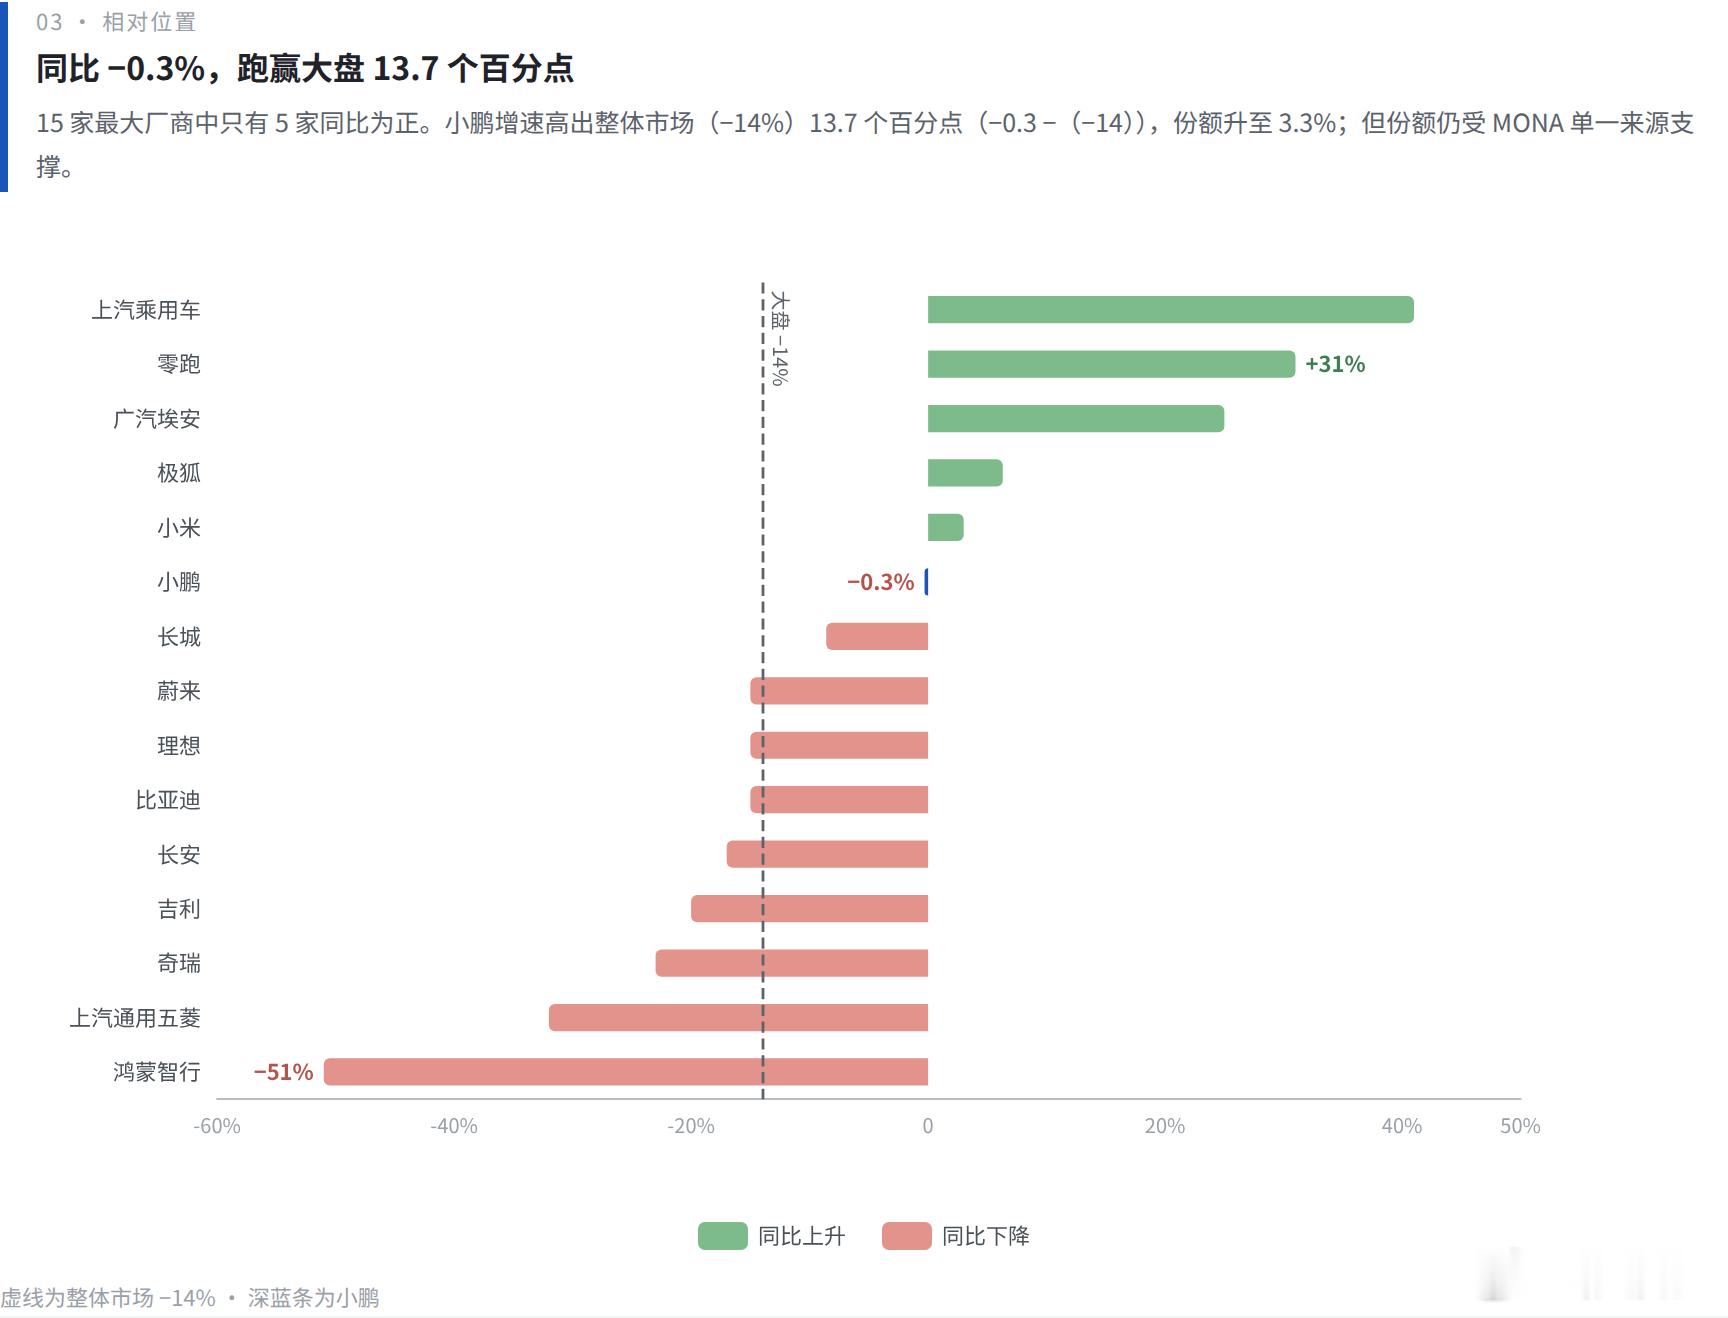
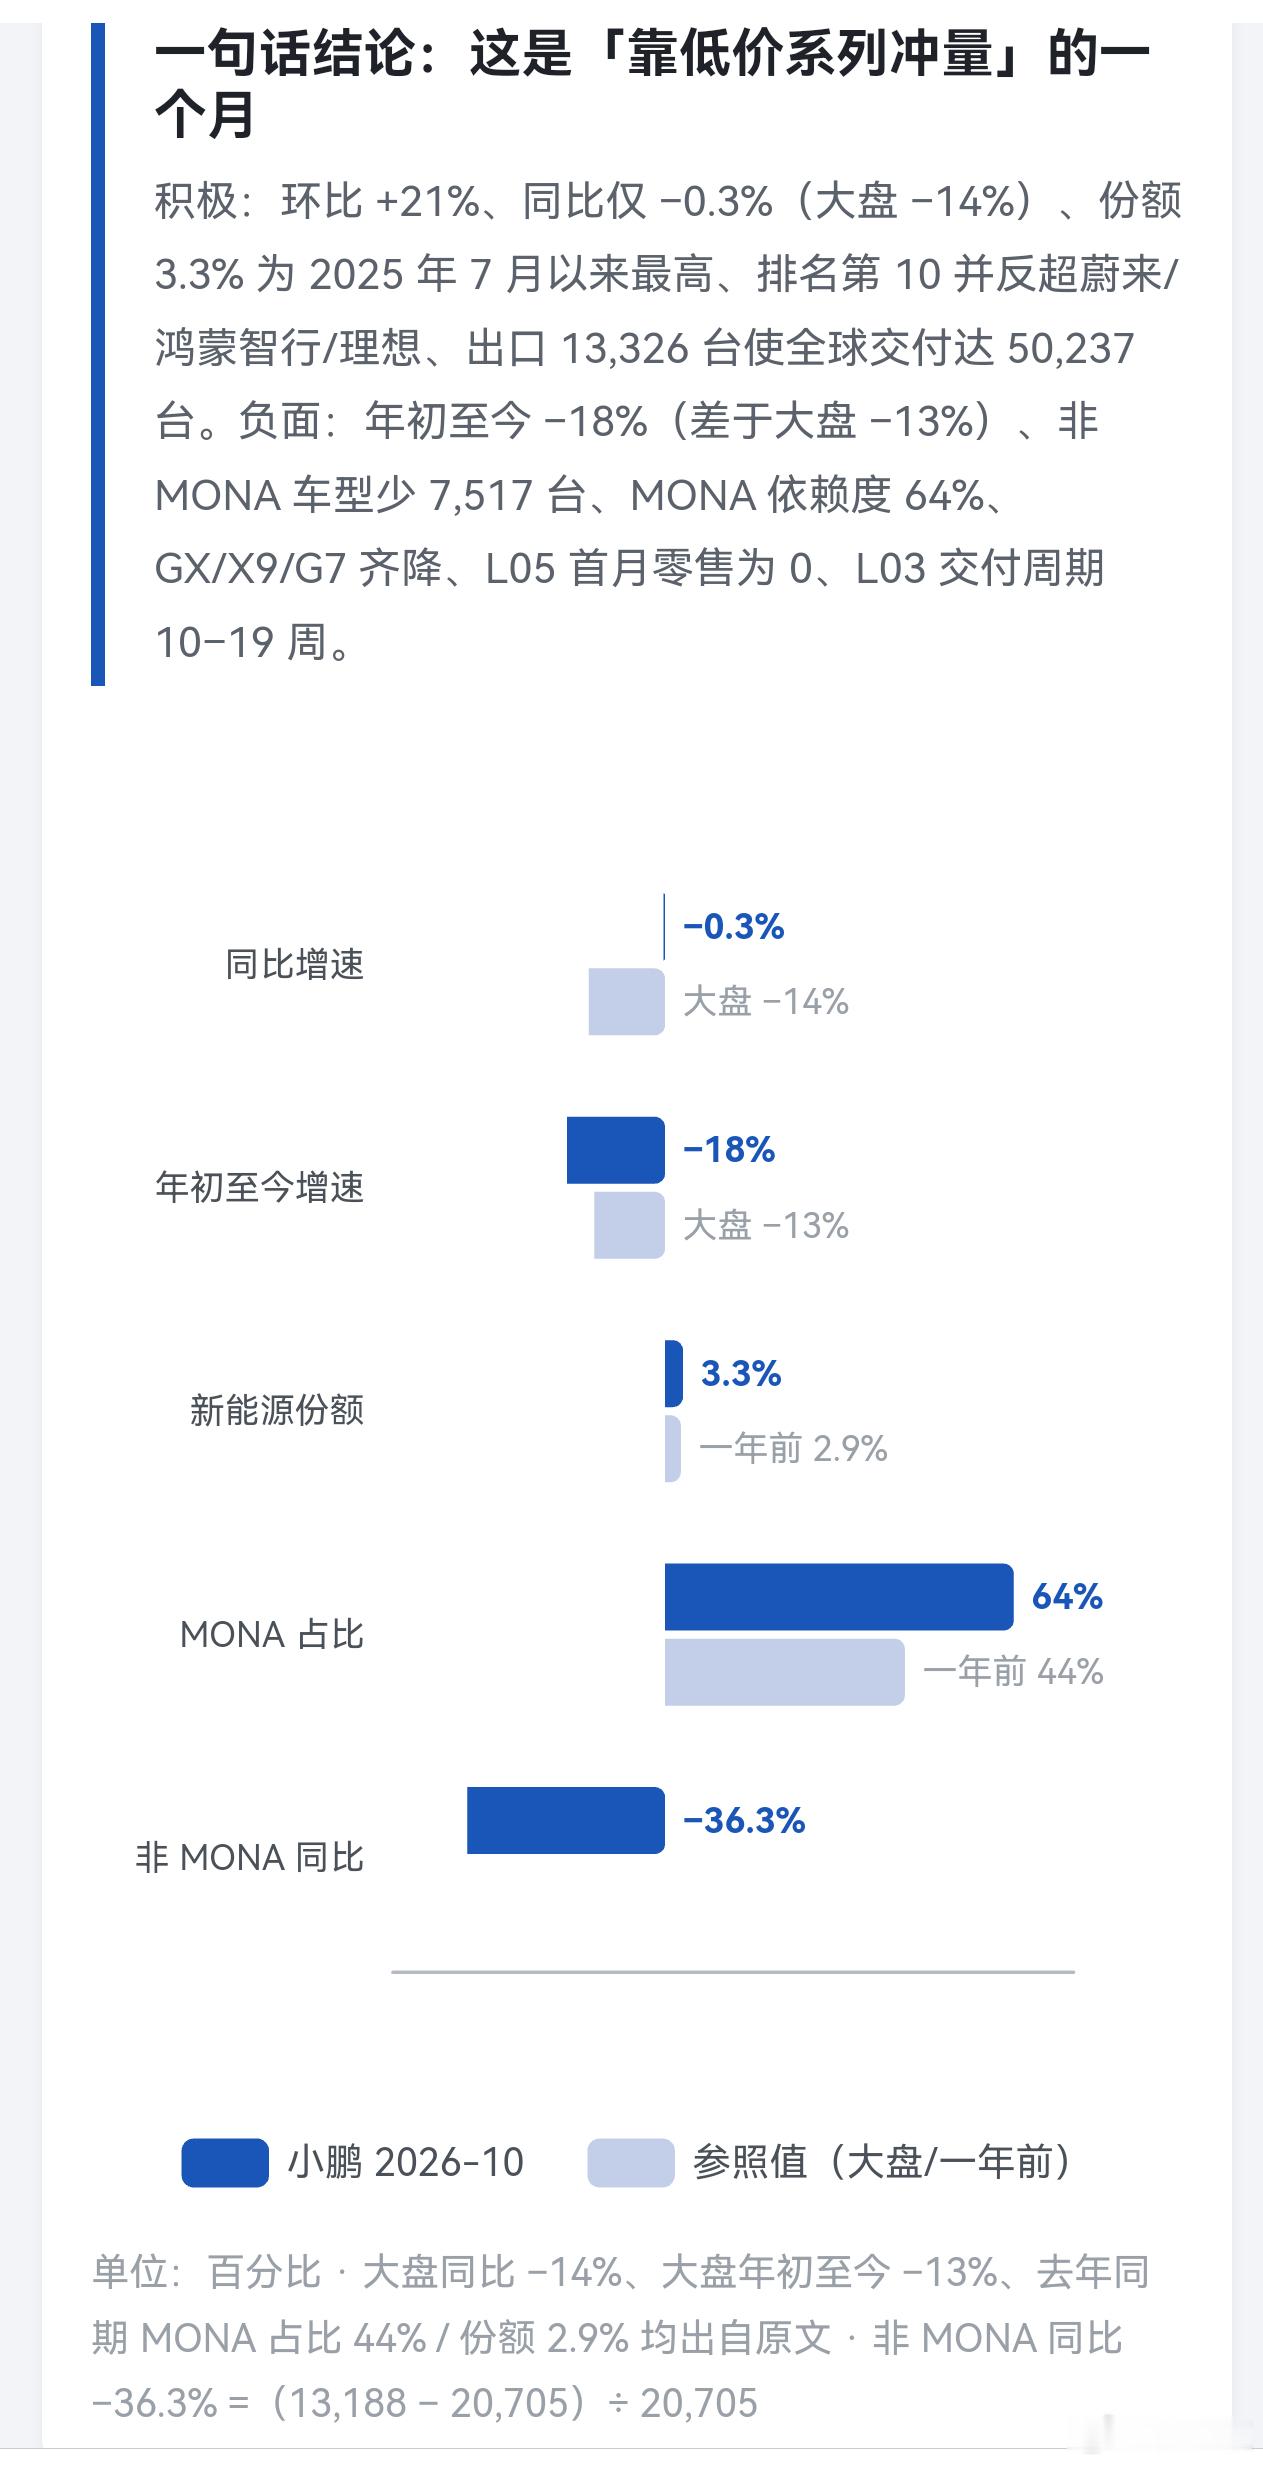
小鹏国内销量同比微降0.3%;而国内新能源大盘同比下滑14%。小鹏新能源市场份额抬升至3.3%,为2025年7月以来最高水平。
10月国内零售:36911台,9月为30599台同比(对比2025‑10):‑0.3%;行业大盘‑14%
新能源市场份额:3.3%;去年同期2.9%本年累计同比:‑18%;行业大盘‑13%
10月小鹏国内零售超过蔚来(34030)、HMZX(33538)、理想(27018);而9月这三家零售均高于小鹏。
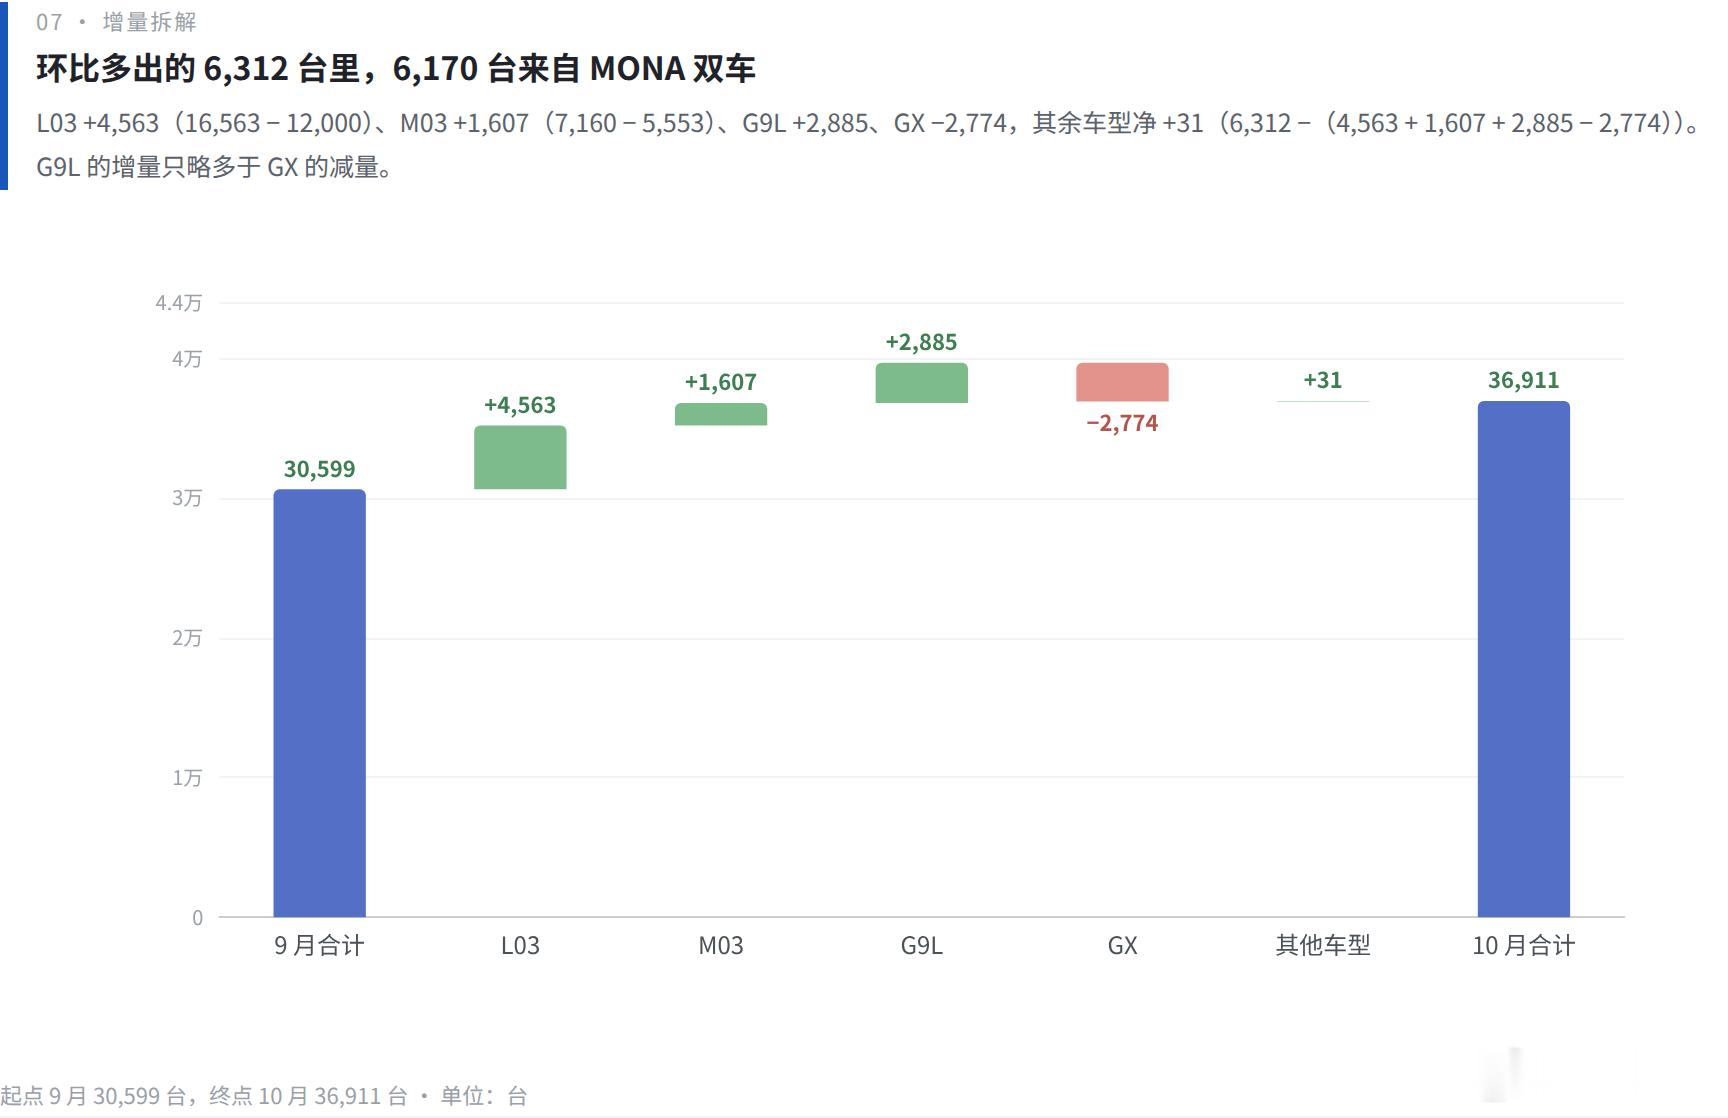
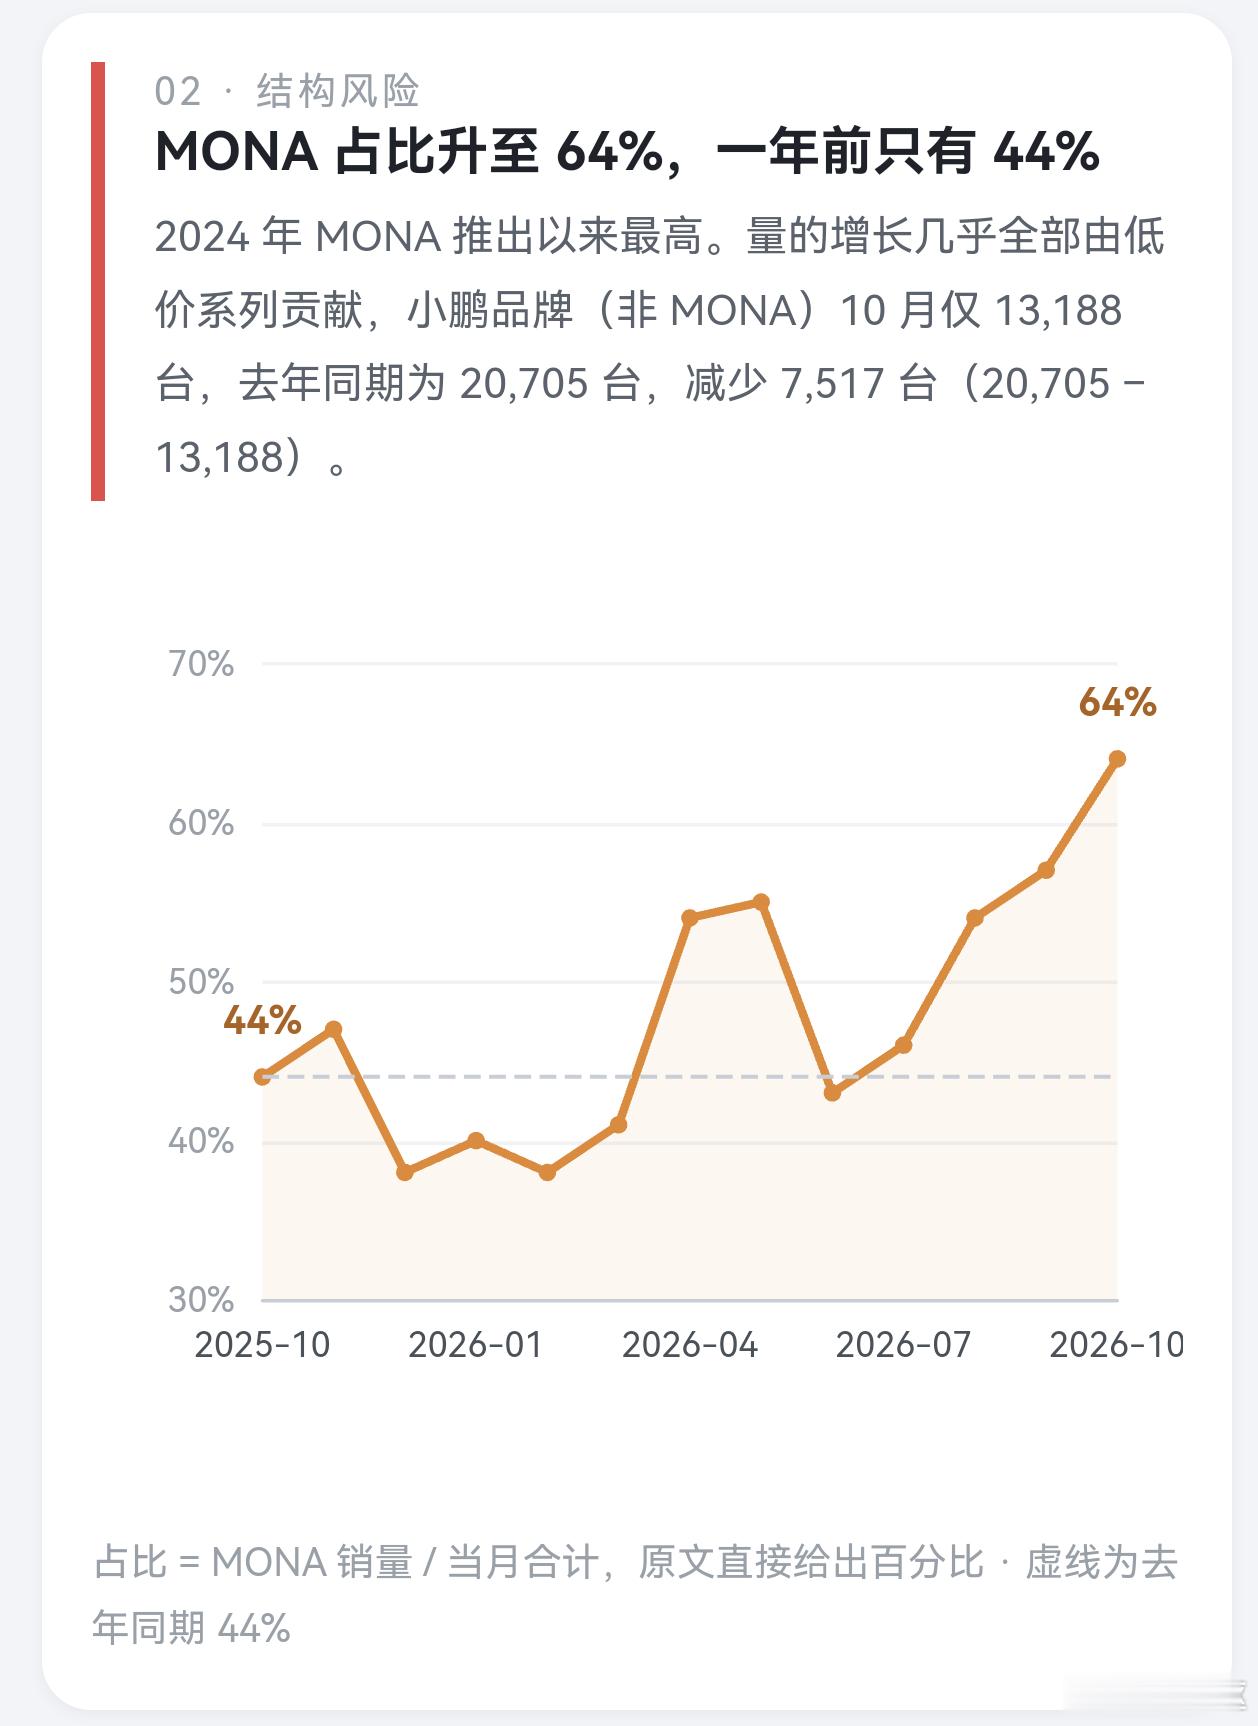
MONA系列L03+M03合计占小鹏国内销量64%,为MONA自2024年发布以来占比新高;去年同期占比44%。小鹏相比9月新增的6312台销量中,MONA贡献6170台。
MONA M03结束连续三个月下滑,10月环比+29%至7160台;说明Mona订单池的产品结构合理非常合理的,保持一定的用户粘性。此前从6月14160台回落至9月5553台。同价位新竞品:上汽MG07环比‑15%至12393台;吉利银河TT环比+52%至10483台。
L03即便创出销量新高,官网订单等待周期仍有10‑19周;估算国内尚有50000‑65000台L03待交付订单。
G9L完整首月销量新增2885台;GX销量减少2774台(此前连续4个月维持6737‑7016台区间);G9L增量基本抵消GX的下滑。从供应链的现实来看,排产并没减弱,出海的交付量还没有体现在月度交付中,希望双旗舰加起来在后面两个月份有15,000~2万的交付量的表现。
积极因素- 总量与份额:环比 +21%、同比仅 −0.3%,份额 3.3% 为 2025 年 7 月以来最高,排名升至第 10;- 爆款在爬坡未见顶:L03 连涨四个月到 16,563 台,估算在手订单 50,000–65,000 台,短期量有支撑;- 新车型补位:G9L 首个完整月 +2,885 台,基本对冲 GX 的 −2,774 台- 出口托底:13,326 台,同比166%,全球交付 50,237 台
负面因素- 量级来源单一:MONA 双车占 64%(历史最高),非 MONA 同比 −36.3%,品牌盘持续变薄- 国内交付累计仍在收缩:年初至今 −18%,比大盘 −13% 差 5 个百分点- 交付周期风险:L03 等车 10–19 周,积压过高易引发退单与竞品截流- 竞品贴身:MG07(12,393 台)、吉利银河 TT(10,483 台)正对 M03 价位;同级 SUV 竞品数量明显多于轿车
小鹏汽车