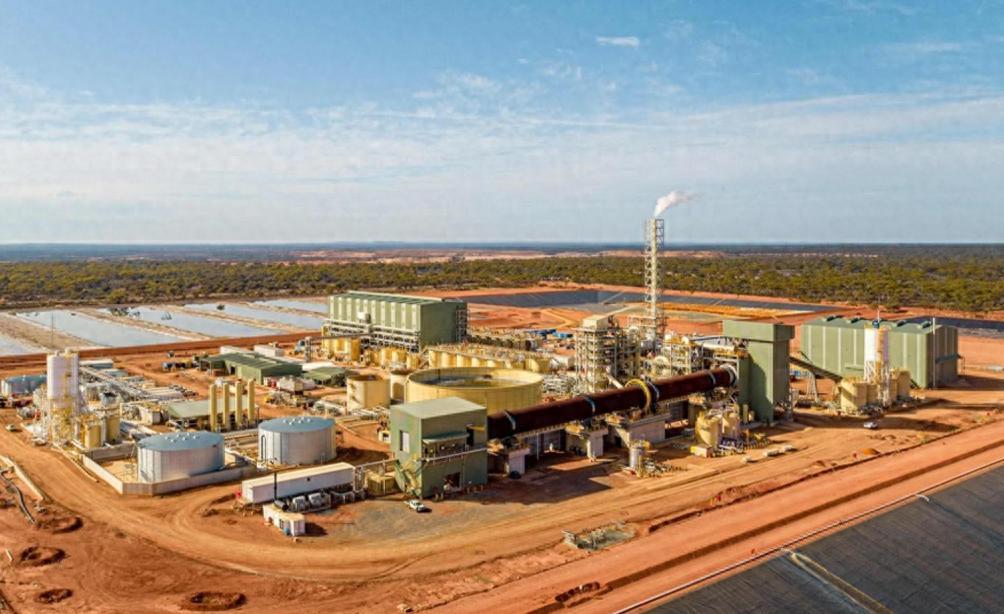
澳大利亚莱纳斯公司最新披露的2026财年数据显示,其重稀土镝和铽的年产量达到62吨。
这个看似微不足道的数字,实质上标志着西方重稀土脱离中国供应链、从零走向商业化量产的实质性起步。
放眼全球约2000吨的镝铽年需求量,62吨按月折算仅5吨出头,占比约3%。
而这点产能根本无法覆盖常规商业市场,西方买家愿意承受远高于中国同行的成本,买的其实是“供应链安全溢价”。
因而这批产量的核心战略价值,是将美日军工体系在面临断供时的处境,从“即刻停摆”转化为“获得数月喘息期”。
这几个月的缓冲,就是极限博弈中换取谈判周旋余地的筹码。
然而,西方重构稀土产业链的真正痛点并非找矿,而是选冶环节的工程稳定性。
莱纳斯季报暴露出其供应链极易受扰:西澳威尔德山矿石品位的常规波动叠加设备调整,竟能一路将负面影响跨国放大,导致远在马来西亚关丹的分离厂产能受限。
目前莱纳斯将高污染的裂解环节留在西澳,仅把去除放射性的中间化合物运至关丹提纯。
这种抗干扰能力低下的跨国协作印证了一点:图纸上的萃取分离理论,要沉淀为稳定量产的工程经验,仍需跨越巨大的试错鸿沟。
中国目前依然手握全球九成以上的精炼份额,以及矿山配额、磁材良率和出口许可组成的完整反制工具箱。
但不可忽视的是,通过政府资金托底和军工长期包销,西方正强行把一个缺乏商业竞争力的产业拉回规模化轨道。
从无到有,莱纳斯摸索了十几年,但从1吨跨越到62吨只用了一年时间。
而这62吨不仅是产量的零头,更是一个倒计时器,管制与突围双方真正争夺的核心资源,已经变成了“时间”。
本文信息来源于环球时报、澎湃新闻