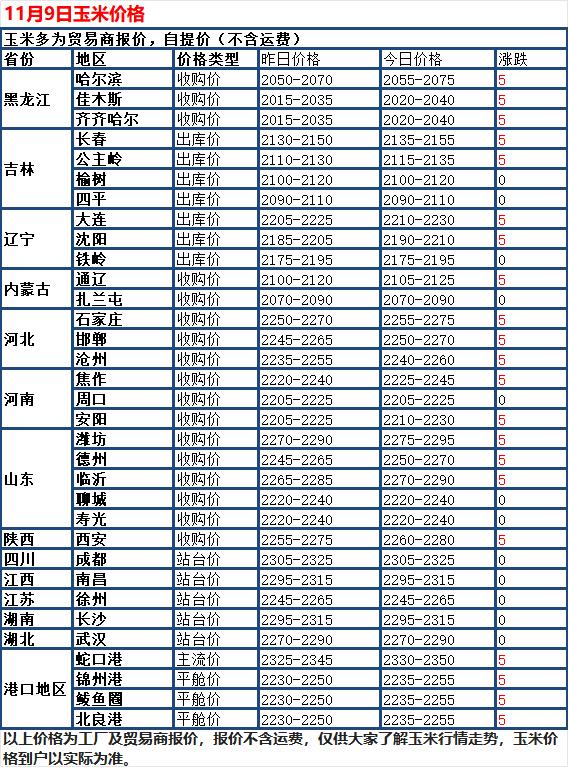
11 月 9 日国内玉米现货延续稳中有涨走势,全国多数深加工企业继续上调价格,仅少数区域报价稳定。全国玉米现货均价 2199 元 / 吨,较前日上涨5元,本轮阶段性反弹持续推进,但上涨动能逐步放缓。
这波涨价核心来自售粮节奏空档,并非市场真正缺粮。短期支撑逻辑依旧清晰:东北正处于机收粒高峰结束、地趴粮集中上市前的供给空档期,叠加近期大范围降温降雪,粮食自然储存条件大幅改善,基层农户惜售情绪持续升温,送粮积极性偏低;同时中储粮托市收购持续发力,给价格筑牢底部。山东深加工到车量持续维持低位,企业收粮难度加大,只能被动提价吸引粮源,带动全国报价同步上行。
但上方反弹空间始终受限。一是深加工企业自身加工利润偏薄,本轮提价是被动抢粮,并非下游需求爆发,涨价持续性不足;二是北方港口库存仍维持 240 万吨左右的高位,南北贸易利润微薄,销区接货意愿不强,港口粮源难以有效消化;三是生猪养殖亏损局面未改,饲料企业玉米添加比例偏低,整体需求疲软,无法支撑价格持续冲高。
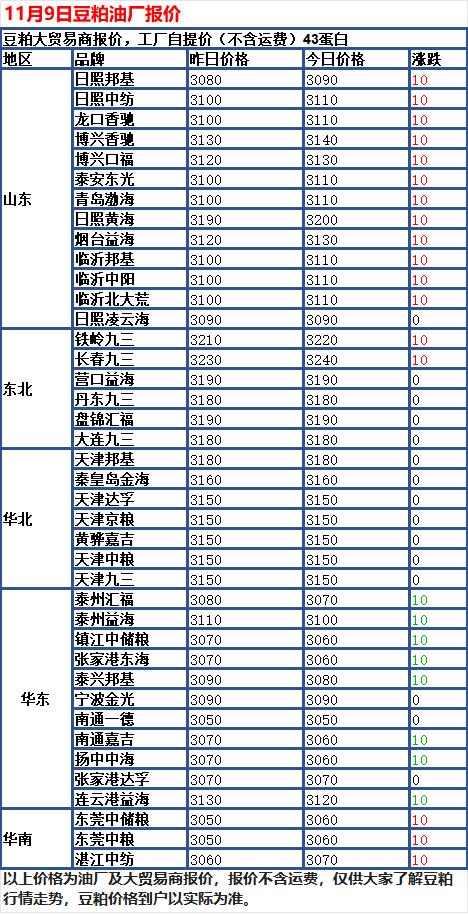
11 月 9 日国内豆粕现货窄幅震荡调整,全国多数油厂出厂报价涨跌互现,少数地区价格持稳。全国豆粕现货均价3121元 / 吨,较前日微涨3元,整体呈现“跌不动、也涨不起来”的僵持格局。
压制价格的核心矛盾并未缓解,仍是高库存叠加弱需求。供应端,11 月进口大豆到港量维持高位,油厂压榨开机率稳定在 65% 以上,豆粕库存持续累积,沿海主产区货源十分充足;需求端,畜禽养殖亏损局面尚未扭转,饲料企业始终维持刚需采购节奏,随用随采、控制库存,没有大规模囤货意愿,成交难以放量,价格向上缺乏持续驱动。
但下方支撑同样明确,现货 目前价格已是油厂压榨亏损的情绪底线,继续深跌会导致油厂亏损扩大,企业主动降价出货的意愿极低。预计短期价格稳中窄幅整理,低端价位抗跌性较强;区域分化依旧存在,少数地区受库存压力传导,仍有个别补跌空间。后续重点跟踪美豆外盘能否企稳、油厂库存去化节奏,以及南美大豆播种期天气变化。操作上建议维持刚需滚动采购,不必追高也无需过分看空。
以上观点、图片价格仅供参考不作为投资依据