A股脑机接口概念股三季报拆解:业绩分化,商业化尚处早期
翔宇医疗:
翔宇医疗2026年前三季度营收5.39亿元,同比微增0.33%,归母净利润4487.21万元,同比增长2.02%,毛利率67.84%,同比提升0.65%
解读:
前三个季度核心财务指标与去年基本持平,单季度经营压力在Q3显著加大,归母净利润同比下滑39.26%
估值情况:
翔宇医疗对应2026年至今PE约79.9倍,市净率3.13
未来跟踪方向:短期看点为脑电采集装置、精神心理类产品能否如期取得医疗器械注册证。中期来看,非侵入式脑机康复是当前落地门槛偏低、推进节奏较快的方向
联影医疗:
2026年前三季度营收105.80亿元,同比增长19.43%;归母净利润10.35亿元,同比下滑7.60%;毛利率46.20%,同比下降0.81个百分点
解读:
增收未增利,主要受汇兑损益及全球化运营投入加码影响
估值情况:
联影医疗对应2026年至今PE约53.35倍,市净率4.31
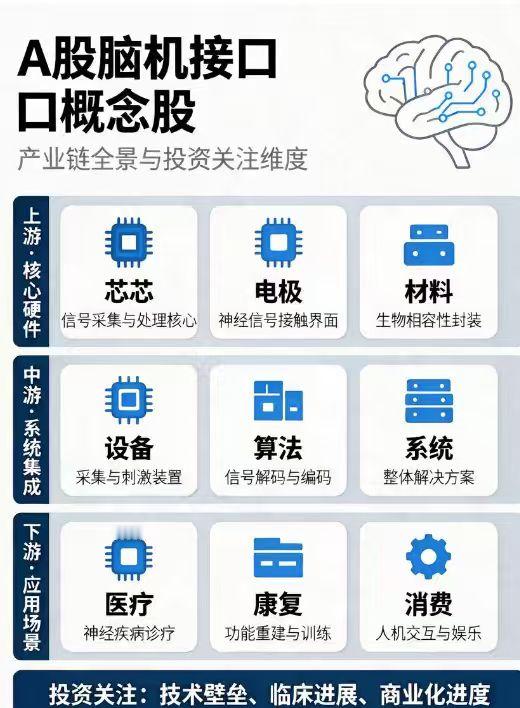
未来跟踪方向:该企业不布局电极、不研发芯片,主打磁共振脑机接口全栈式解决方案,聚焦“读脑到写脑到验证”闭环中的影像采集与验证环节
美好医疗:
2026年前三季度营收13.63亿元,同比增长14.07%,归母净利润2.34亿元,同比增长12.22%,毛利率41.06%,同比提升1.72%
解读:
收入利润均实现双位数增长,财务表现稳健
估值情况:
美好医疗对应2026年至今PE约44.48倍,市净率3.63
未来跟踪方向:美好医疗的核心优势在于侵入式脑机接口的制造与合规壁垒。侵入式设备对生物相容性、长期植入稳定性、精密加工精度要求极高,美好在人工耳蜗领域沉淀的植入体制造经验可直接复用
脑机接口行业与商业卫星赛道整体相近,仍处于“政策、临床、商业化起步阶段”,暂时无法为相关公司贡献大规模利润,更难以作为绝对核心业务推进
以上仅为个人观点,不构成任何股票推荐