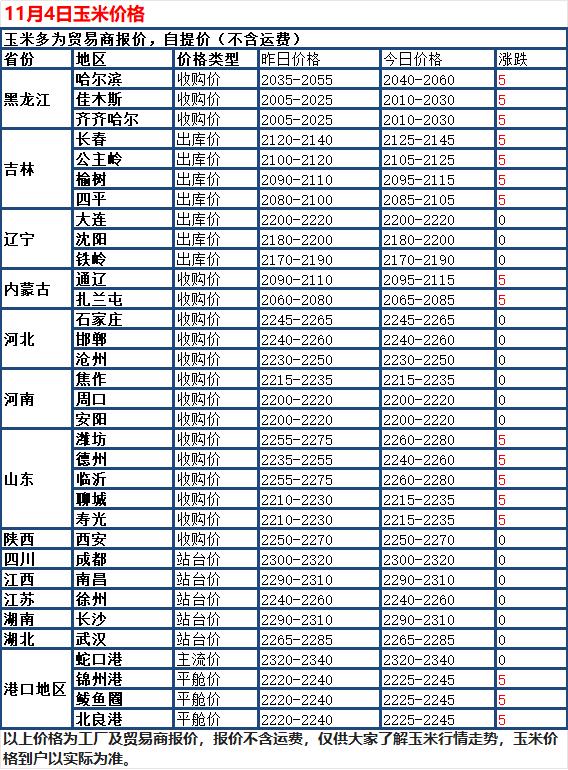
11 月 4 日国内玉米现货出现稳中有涨走势,全国多数深加工企业收购报价小幅上调,少数产区保持稳定,全国玉米现货均价2187元/吨,较昨日上涨4元。
当前行情呈现 "东北偏强、华北稳中带涨、港口稳中偏强" 的格局。而短期偏强震荡有望延续,但仍是典型的 "下有底、上有限"。下方支撑扎实:东北基层惜售情绪浓,价格已贴近种植成本线,叠加中储粮持续托市收购,深跌空间被封住。上方压力同样明显:北方港口库存仍处高位,南北发运利润偏薄;更关键的是饲料需求疲软,目前配合饲料中玉米添加占比仅 30.2%,养殖端亏损下饲料厂主动压低玉米配比、多用小麦替代,需求端拉不动价格。此外,12 月中下旬东北农户 "年前集中售粮" 的季节性抛压还在后面,现在涨太急,后面还会被压回来。
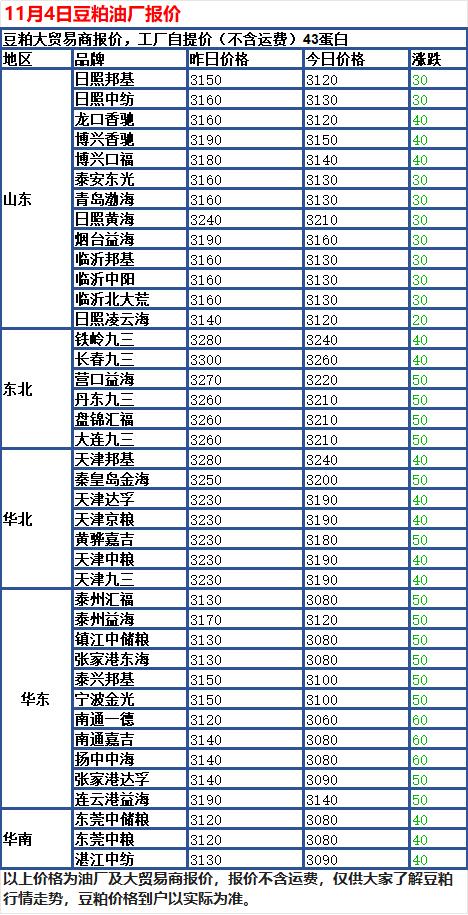
11 月 4 日国内豆粕现货继续下跌,全国油厂出厂报价普遍下调,单日跌幅放大到 30-60 元 / 吨,全国豆粕现货均价约 3144 元 / 吨,较昨一日大跌41 元。
目前跌幅明显放大,而且 "北强南弱" 的分化被拉平了,沿海 43% 蛋白主力油厂一口价全线跌破 3100 元 / 吨,东北、华北前期那点抗跌性也守不住了,开始补跌。这一轮下跌是供应、成本、需求三重压力叠加的结果。供应端,上周全国油厂大豆压榨量 244.87 万吨,开机率高达 66.47%,豆粕库存已经累积到 129.54 万吨;市场预计 11 月油厂维持高开机,全月压榨量约 900 万吨,到月底豆粕库存可能进一步升至 145 万吨左右,供应压力还在加大。而成本端,全球大豆丰产格局明确,美豆收割推进、南美播种顺利,雷亚尔贬值还压低了进口成本,盘面缺少向上驱动。加上需求端生猪养殖深度亏损,饲料厂根本不接盘,随用随采,油厂库存堆着只能降价走货。短期豆粕大概率维持区间震荡偏弱走势。
以上观点、图片价格仅供参考不作为投资依据