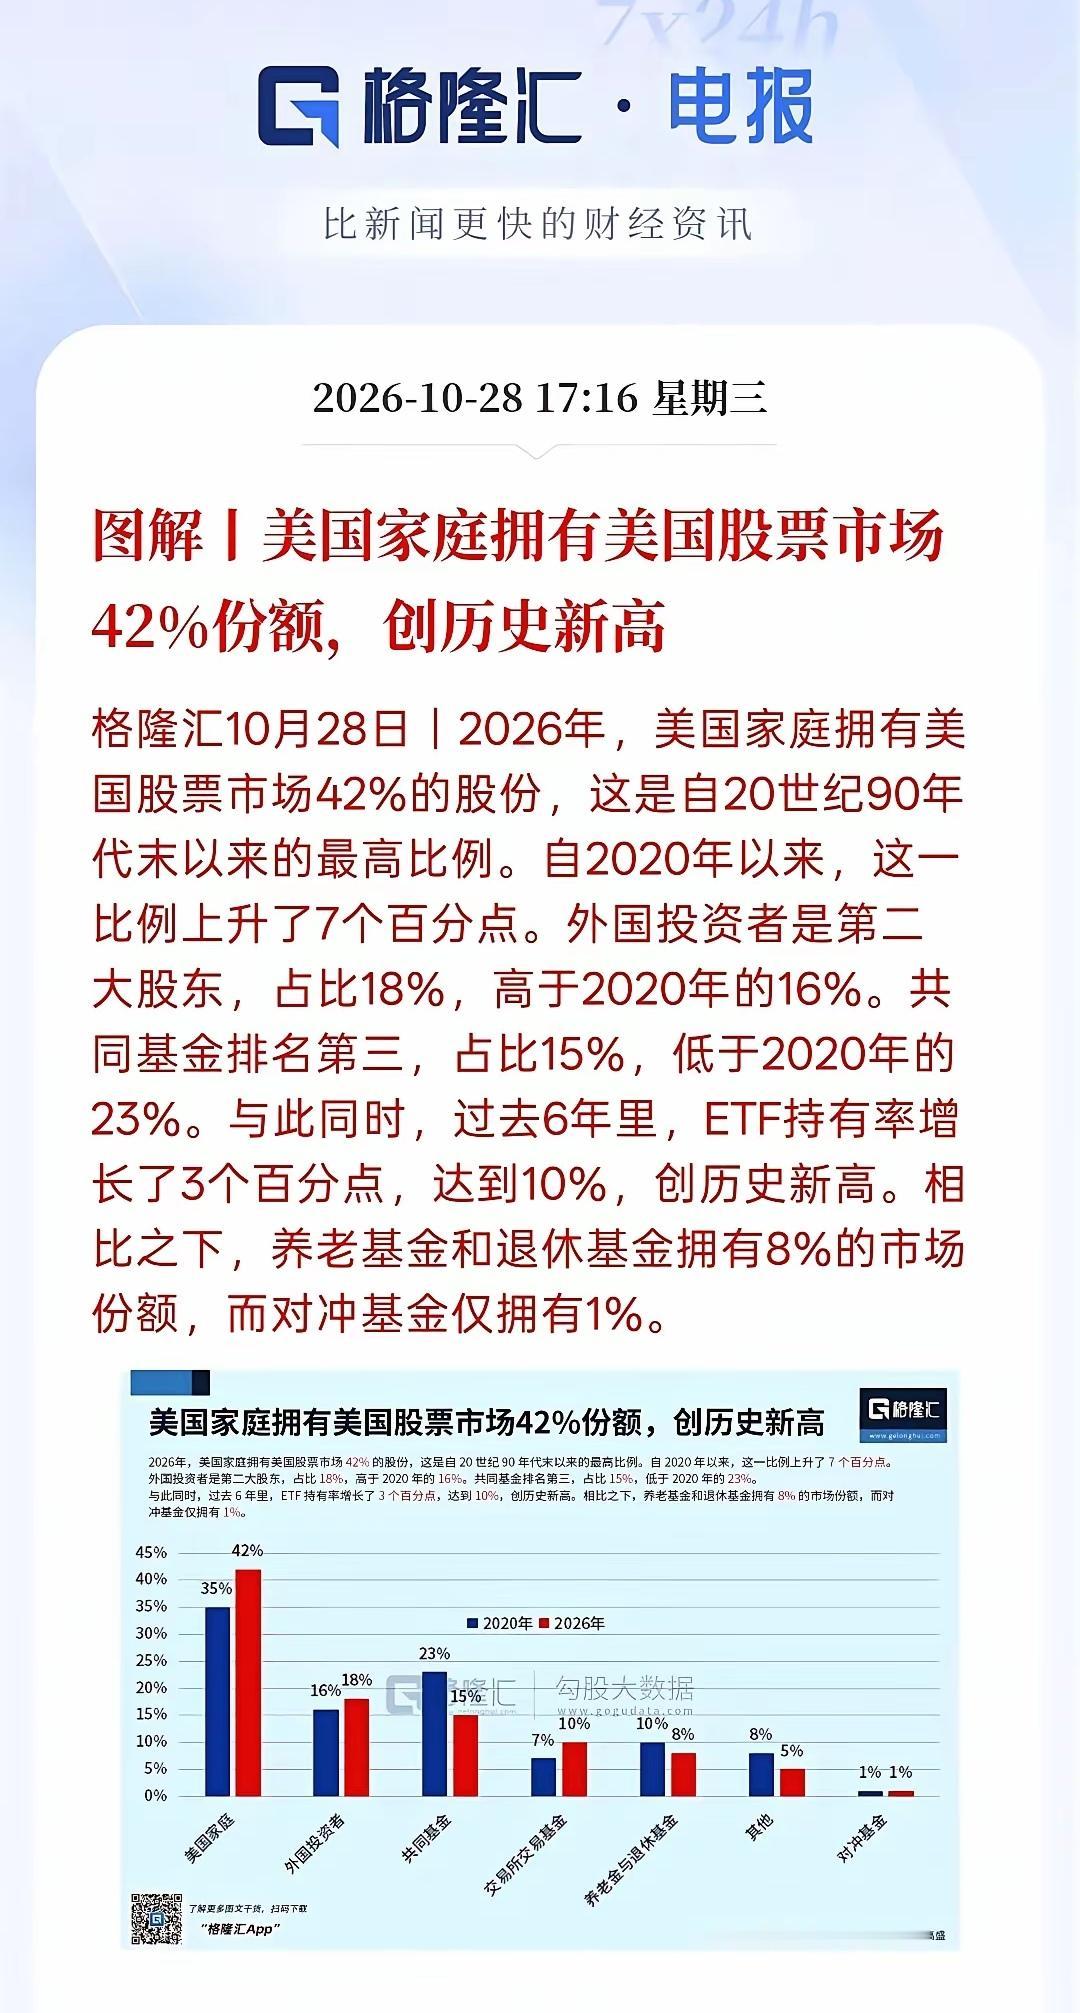
目前美国居民持有美国股市市值的比重大约是42%,如果美国科技股继续暴跌,很有可能引起一场巨大的金融危机。
目前美国股市的市值大约在80万亿美元左右,按照美国居民持股比例42%来推算,那么美国居民有近34万亿美元的财富都放在股市上面;而且这还只是表面的数据,此外,还有一些居民是通过基金等其他渠道间接持有市值,而且美国的养老金有很大一个比重都投资进股市了。
42%这个数字不是耸人听闻,它已经创了历史新高。美联储的数据更直接:美国家庭金融资产里,股票占到了48.2%,1993年有这个口径以来最高。股票在家庭总资产中的分量,已经压过了房地产。
但“全民绑在股市上”这句话,得拆开看。顶层10%的家庭握着87.3%的公司股权和基金份额,前1%的人占了47%的股票资产。股市跌三成,富人掉的是纸面数字,普通家庭掉的是退休账户里的真金白银。
养老金那条线才是真正的暗雷。很多人不直接买股票,但退休金账户、目标日期基金、指数ETF,底层装的都是同一批科技巨头。你以为自己没上车,其实车早就把你拉上去了,方向盘还不在你手里。
科技股的集中度已经到了让人后背发凉的程度。七巨头的市值逼近25万亿美元,标普500前三大科技公司的权重从2022年底的14%拉到了22%左右。少数几家公司打个喷嚏,整个指数就得跟着进ICU。
安联算过一笔账:标普500回调25%,美国家庭财富蒸发约27万亿美元,接近净资产的14%。惠誉的警告更重,AI股票大幅回调可能把美国经济直接推进衰退,GDP萎缩1.5%。美联储自己的极端情景里,跌幅写到了54%。
问题不在于会不会跌,在于跌了之后钱从哪里补。2026年二季度家庭净资产增加了12.8万亿,其中10.7万亿来自股票估值上涨,储蓄贡献几乎可以忽略。财富的增量长在K线图上,不长在工资单上。
普通家庭根本没有缓冲垫。个人储蓄率只有3%左右,三分之二的家庭月光,食品不安全问题还在高位。股票账户一缩水,下个月的信用卡账单、孩子的学费、加油的钱,立刻跟着晃。
“财富效应”反过来就是“财富毁灭效应”。股市跌、消费缩、企业砍开支、就业恶化、股市再跌,这个循环不需要什么惊天动地的触发点,一次像样的科技股回调就够启动。2001年互联网泡沫破灭后的衰退,就是现成的剧本。
更讽刺的是,美国经济增长越来越依赖那批最富裕人群的消费,而他们的消费又绑在股票上。顶层撑起了支出数据,底层靠工资硬扛,中间那层被房贷和退休账户两头夹着。这不是一个健康的结构,是一根越绷越紧的弦。
把34万亿美元的家庭财富押在少数几家科技公司的估值上,本身就是一场没有安全网的走钢丝。42%的持股比例不是繁荣的勋章,是风险敞口的刻度尺。弦断之前,没人觉得自己站在悬崖边上。