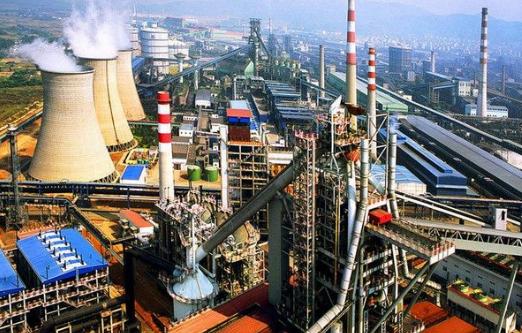
为啥中国宁愿勒紧裤腰带也要坚持钢铁产业?
这个问题的答案,藏在一组不太好看的数字里。2026年前三季度,全国粗钢产量7.25亿吨,同比下降2.9%,表观消费量降得更狠,只有6.25亿吨,降幅3.8%。产量在降,需求降得更快,供大于求成了压在行业身上的一块石头。
重点统计的钢企前三季度平均库存1685万吨,是近四年的最高点,比2025年同期还高出8.7%。三季度钢铁板块归母净利润合计亏了41.6亿元,跟二季度盈利42亿多相比,直接翻了面,行业里大约七成钢企处在亏损状态。
煤焦价格高位运行,钢材价格却在低位徘徊,一进一出,利润空间被挤得薄如纸片。说勒紧裤腰带,不是夸张,是眼下实实在在的处境。
可偏偏就在这种光景下,钢铁产业的脚步没有停下来,也没有被扔掉。原因不在于钢铁本身多能赚钱,而在于它卡住的位置太关键了。制造业用钢占比在2025年第一次超过建筑业,达到51%,2026年上半年又升到52%。汽车、家电、工程机械、基础设施,哪一样离得开钢材。
如果因为短期利润难看就松手,丢掉的不是一两个工厂的账面盈亏,而是整条制造业链条上的一根底梁。勒紧裤腰带守住钢铁,守的是下游无数行业有材可用、有料可造的底气。
出口那边同样不轻松,前三季度钢材出口8564万吨,同比下降2.6%,出口均价709美元一吨,倒是涨了1.8%。
量减价增,说明出口秩序在往好的方向走,但外面的门正在一扇一扇收窄。欧盟的碳边境调节机制已经进入证书购买阶段,碳关税叠加上配额削减,每出口一吨相关钢铁产品,可能要多掏130到4670元碳成本。
对欧不锈钢出口今年前九个月只剩约11.22万吨,同比砍掉了四成多,占比掉到3.3%。这些壁垒不是临时刮一阵风,而是长期摆在那里的门槛,逼着钢铁产业不能只靠拼量往外走,得在绿色和高端上找出路。
这就解释了为什么勒紧裤腰带的同时,钱还在往改造和升级里投。截至2026年9月底,307家钢铁企业完成或部分完成了超低排放改造和评估监测,其中282家全过程完成,涉及的粗钢产能大约9.4亿吨。
极致能效工程推了三年,143家企业参与培育,累计节能量突破2400万吨标准煤,减排二氧化碳6000万吨。宝武在10月底发布了新阶段绿色行动方案,把全面绿色低碳转型的节奏又往前推了一步。
这些投入在利润好的年头都算重账,在利润差的年头更像是在牙缝里挤钱,可恰恰是这些改造决定了中国钢铁以后还能不能在国际市场上站住脚。碳成本一旦成为硬门槛,早改一步和晚改一步,差的不是面子,是准入资格。
产能端的规矩也在收紧,2026版产能置换实施办法把全国炼铁、炼钢的置换比例卡在不低于1.5比1,兼并重组也要1.25比1以上。意思很直白,总产能只能往下走,不能借着置换的名头再扩。
与此同时,钢材品种在跟着需求挪位置,钢筋产量同比少了1718万吨,中板产量多了491万吨,减的是建筑用钢里过剩的那一块,增的是制造业和高端领域用得上的那一块。这不是简单的少炼钢,是把钢炼到更该去的地方。
回头再看“勒紧裤腰带”这几个字,它描述的是一段紧巴巴的日子,但不是硬撑着一口不服输的气。钢铁产业正在做的,是把规模扩张的那条老路慢慢收窄,把力气换到绿色、智能、高端的轨道上去。
经验炼钢在往数据炼钢转,具身智能算法进了产线,无人化作业的范围在拉长。这些变化不会在一两个季度的报表里开出花来,可它们决定的是一旦外部环境回暖、或者国内需求在新型基础设施和城市更新里找到新出口时,中国钢铁手里握着的还是不是一副能打的牌。
供强需弱的矛盾还在,库存去得慢,四季度北方施工淡季一来,建筑用钢的压力只会更明显,中钢协也在反复提以需定产、控总量优供给。
这些信号说明行业自己没有回避难处。勒紧裤腰带坚持钢铁,坚持的不是把炉子烧得越旺越好,而是在最难的时候也不把这条产业链的根脉松开,不把几十年攒下来的制造能力和改造窗口让出去,日子紧的时候做长期的事,本来就不轻松,可有些事恰恰得在紧日子里做,才做得成。