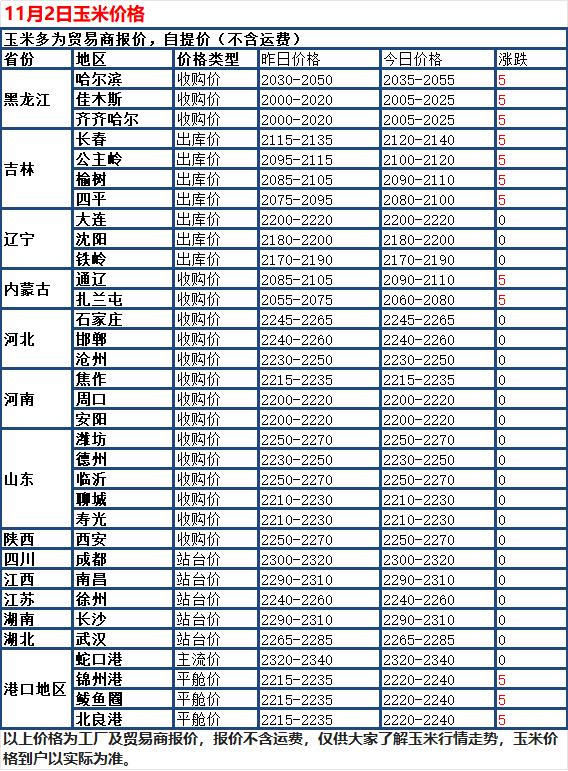
11月2日国内玉米现货稳中偏强调整,多数深加工企业收购报价维持稳定,少数产区小幅上调,全国玉米现货均价2183元/ 吨,较前日上涨 3元/吨。
当前市场支撑端:东北气温走低,潮粮存放风险上升,农户烘干成本增加,惜售情绪不断累积;叠加中储粮持续入市收购托底,给现货底部筑牢支撑。但目前不少收储批次仍出现流拍,说明收购底价和农户心理预期还有一定差距。压制端:华北产区新粮上量逐步恢复,深加工门前到货增多,企业顺势压价,限制价格向上反弹空间。 需求端出现分化:淀粉加工利润有所修复,工厂开机小幅抬升,工业用粮带来边际利好;但生猪养殖依旧深陷亏损,饲料企业普遍保持低库存、随用随采,没有大规模备货动作。同时小麦价格走高,玉米 - 小麦价差拉开,小麦饲用替代基本退出,中长期对玉米形成支撑,不过今年丰产的大格局没变,很难走出单边大涨行情。
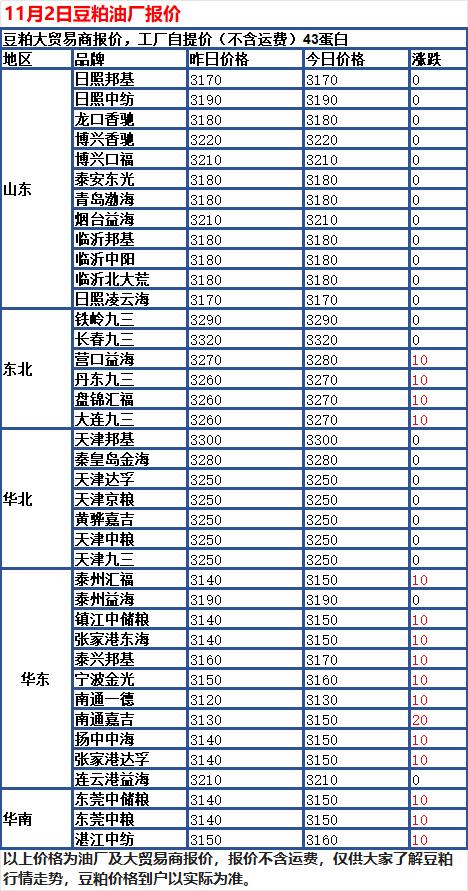
11月2日国内豆粕现货稳中偏强,多数油厂出厂报价保持稳定,局部小幅上调,全国豆粕现货均价3205元/吨,较前日上涨 5元/吨。
本轮现货上涨,主要是隔夜及早盘豆粕期货盘面反弹带动油厂主动挺价,并不是下游饲料需求实质性好转,所以上涨的地区也是较少。从供应基本面看,美豆收割进度加快,外盘价格偏弱;国内 11 月大豆到港预期偏高,油厂压榨利润尚可,整体开机维持高位,库存压力集中在山东、广东等沿海核心产区,货源供给充足。 区域价差分化逻辑很好理解:东北本地饲料刚需相对稳定,叠加玉米走强,带动豆粕跟涨;而山东、两广油厂库存高、走货节奏偏慢,商家不敢贸然涨价。养殖端压力没有缓解,生猪、肉鸡养殖持续亏损,饲料厂采购十分谨慎,只维持刚需补货,没有主动囤货的意愿。本轮涨价缺乏终端成交放量支撑,属于情绪性修复,上涨持续性偏弱。
以上观点、图片价格仅供参考不作为投资依据