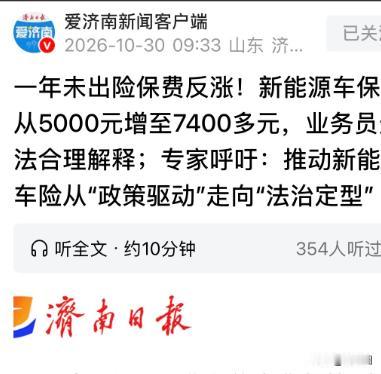
北京,一女子开新能源车。她2025年一年没出险。可奇怪的是,她2026年续保时,保费从5000元涨到7400多元。女子惊呆了,赶紧去问业务员。对方只告诉她3年内出险记录,解释不出涨价原因。另一男子的车,有过一次轻微追尾出险,次年报价飙升至7000元上下,甚至有保险公司拒保。新能源车的保费涨跌,让车主们集体傻眼。
“一年没出险,保费反倒涨了两千多,那我开车小心这一年,图啥呢?”
北京,金女士盯着手机上的续保报价,来回看了好几遍。去年还是5000元,今年一下变成7400多元。她甚至怀疑,是不是业务员发错了,把别人的报价单发给自己了。
可核对完车牌,她心里更堵了:没发错,就是她这辆车。
金女士平时开车,一向求稳。遇到路口提前减速,停车宁愿多倒两把,也不愿冒险往里挤。2025年,她没出过险,本以为续保多少能便宜一些,哪怕优惠不多,维持原价也行。
谁知道,等来的竟是一张明显上涨的报价单。
她当即联系业务员:“你帮我看看,我去年一次保险都没用,怎么今年反而贵这么多?”
对方提到了近三年的出险记录。
金女士继续追问:“那到底是哪一项影响了价格?涨出来这两千多,是怎么算的?”
问来问去,她也没得到一个能对上账的解释。
最让她难受的,还不只是多花钱,而是钱花得不明不白。报价摆在那里,自己想弄清楚原因,却像隔着一堵墙。
“买东西涨价,还能问问为什么。给车续个保险,难道只能报多少交多少?”
金女士的遭遇,让不少车主一下有了话说。
另一名男子的经历,更让人犯愁。他的车此前发生过一次轻微追尾,走了保险。到了第二年续保,报价直接到了7000元上下,询价过程中,甚至遇到了保险公司拒保。
他原本以为,小事故处理完,事情也就过去了。没想到,修车时的烦心事刚结束,续保又给自己出了一道难题。
“出了事用保险,续保时嫌我出过险;人家一年没出险,也照样涨。那到底怎么开,才能让保费降下来?”
这样的疑问,戳中了许多车主的心。
评论区里的吐槽,也围绕着一个字打转:账。
有车主算的是日常用车账:“当初买车,我拿着计算器算电费,越算越觉得划算。现在才发现,保险这一项,也得仔仔细细算进去。”
有人担心的是明年:“今年咬咬牙交了,明年呢?总不能每次收到续保报价,都跟拆盲盒一样吧?”
还有人说出了小剐蹭之后的纠结:“车蹭了,第一反应竟然不是报保险,而是先问修车多少钱,再琢磨会不会影响来年保费。保险买在手里,用不用还得犹豫半天。”
这话听着像抱怨,却把不少人的矛盾说透了。
花钱买保险,是为了遇到事故时有人分担损失。可真到了要用的时候,又怕后续成本增加。小事故自己掏钱,心疼;走保险,心里也不踏实。
当然,讨论里也有不同声音。
有人提醒,不能只拿去年的总价和今年的总价比较,还得看看保障项目、保额、优惠条件是不是一样。表面上都是“车险”,报价里的内容未必完全相同。
这话也有道理。可车主紧接着就问:“那你把不一样的地方列出来啊!贵在哪里,为什么贵,哪项变了,说清楚不就行了?”
争论到这里,大家真正介意的东西,已经很明显了。
并非所有人都要求保费年年下降,也不是谁都觉得,只要没出险,就绝不能涨价。车主想要的,是收到报价后,能有人拿出一份看得懂的说明。
去年5000元,今年7400多元,中间差了什么?是保障变了,优惠少了,还是其他因素影响?一句笼统的解释,很难让人心服口服。
对金女士来说,这两千多元,是真金白银的支出。她谨慎开车一年,原本盼着续保时省点钱,结果却得重新挤预算。
而对那名出过轻微追尾的男子来说,他还多了一层担忧:价格高,可以比较;可要是连投保都碰壁,往后的车该怎么用?
新能源车究竟省不省钱,车主们会继续算。但眼下,他们更想问明白的是:这张每年都要交的钱单,能不能让人看得清、问得明白?
毕竟,掏钱的人最怕的,就是报价涨了,解释却没跟上。