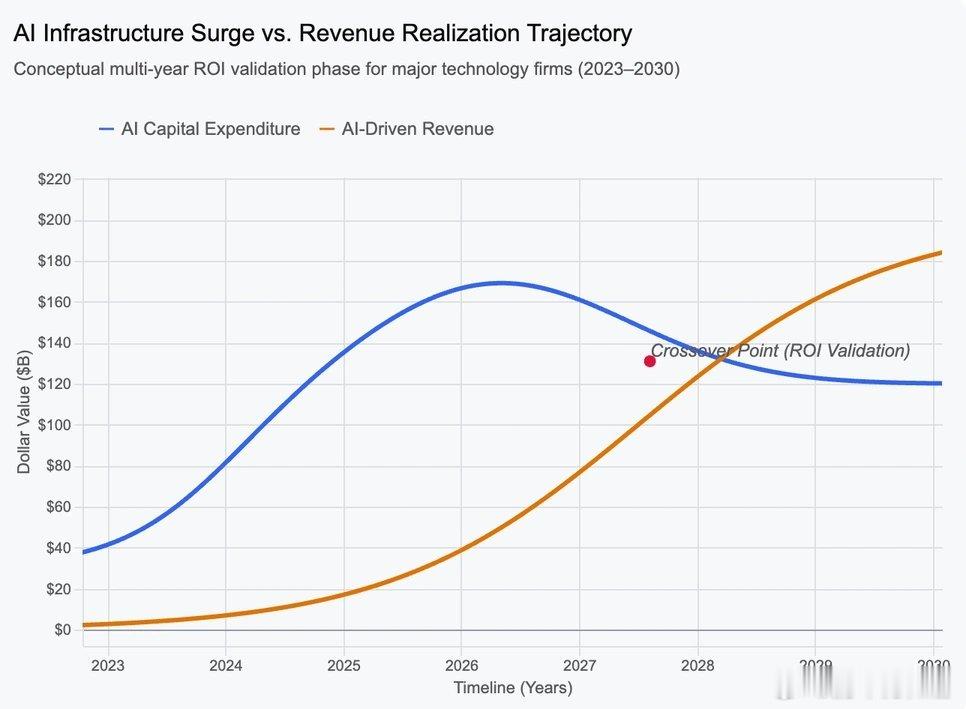
AI熊市来临了吗算力生意到底赚不赚钱?一张A100完整7年周期算账很多人疑惑,云厂商资本开支越砸越大,市场还传出算力厂商可能要10厘利息发债,算力租赁真的是一门好生意吗?最反常的现象已经被甲骨文财报电话会实锤:已经服役4年以上的A100老卡,到期续约租金非但没有贬值降价,反而还上涨20%。电子产品用旧了本该折价,为什么算力老卡租金反而更坚挺?核心根源就是高端算力供给的硬瓶颈,未来五年算力缺口很难填补。算力缺口到底有多大?就拿国内来说,国内大厂向英伟达下RTX PRO5500的订单规模惊人,但是产能根本跟不上,拿到手的可能仅仅只是订单的5%-10%。就算我们拼命采购,能分到的数量也非常有限,仅仅靠这一点点卡,根本填不上国内海量大模型、短剧、制药、企业推理爆发出来的算力需求,你说这个算力缺口大不大?今天我们就拿这张4年的A100,完整拆解7年生命周期收益,测算逻辑来自甲骨文财报电话会、投资者日披露信息,配套行业通用参数演算,属于估算值,并非财报直接给出的精确单卡数据。测算前提(建模假设):整套投入全包,GPU服务器+机房基建、配电、液冷配套,单卡完整总投入按3万美金来算。成本结构:75%是GPU服务器硬件,25%是机房基建;硬件按5年折旧,机房基建按10年摊销。租金取长约区间下限1.1美元/小时,利用率90%,一年有效计费收入固定8672.4美元。电价假设取美国智算中心中间值:10美分一度;每年运营开销:电费378.43美金、运维人工摊300美金,再加其他杂费200美金,合计每年固定支出878.43美金。很多人会误以为,硬件5年折旧完之后,第6、7年就没有任何折旧了,这里有个关键点容易被忽略:GPU硬件折旧结束,但机房也就是房子的折旧仍然要继续扣,基建是10年摊销。👉 前5年:每年同时扣GPU硬件折旧+机房基建折旧账面净利润 = 8672.4 − 878.43 − 5250 = 2543.97美元👉 第6、第7年:GPU硬件折旧已经全部计提完毕,只需要扣机房每年750美金基建摊销账面净利润 = 8672.4 − 878.43 −750 = 7043.97美元七年全部账面净利润相加,合计大约26808美元。看懂算力生意,一定要区分账面利润和真实现金流。折旧只是会计上的账面数字,当年买设备的本金已经一次性付完,每年计提折旧并不会再掏一笔现金。每年实实在在落袋的现金 = 租金收入 − 电费、人工等运营杂费 = 7793.97美元7年经营总现金流入54558美金,减去最初投入的3万美金本金,7年完整周期净现金回报24558美金,折算7年平均单利年化大约11.7%。这还是租金1.1美元的下限版本。如果长约租金能做到1.5美元每小时,收益率就可以贴近市场测算的21%。再回到大家最好奇的:4年的老A100,为什么租金不降反升?根源就在供给端硬瓶颈:高端GPU产能牢牢绑定台积电先进制程,全新先进制程晶圆厂从动工、洁净室建设、设备进场、人员培训、良率爬坡,完整周期长达5年;上游EUV光刻机交付排期紧张,产能很难短期爆发。高端新增算力落地很慢,不是短期就能补齐缺口。另一边,AI大模型调用量持续爆发,制药、短剧、企业推理的需求持续井喷。新卡供不应求,大量客户退而求其次,选择稳定性成熟、适配推理场景的A100老卡,老卡变成稀缺资源,续约涨价也就顺理成章。大厂敢于大手笔资本开支,不是盲目赌行情,而是看透了未来几年算力供不应求的产业格局。最后得出一个结论:美联储加息,只能加死传统行业。传统行业哪有这么高的利润,扛不住高利息成本的挤压;反而算力这个赛道很难被加息打垮。当然以上全部是我按照常规经济学理论做的演算,属于个人观点,如果大家觉得哪里算错、逻辑有漏洞,欢迎批评指正。算力的黄金周期,远没有结束。