业绩爆增、牛散套现30亿离场,亨通光电抛出1-2亿回购
亨通光电的三季报,放在任何一份行业报告里都算扎眼。
前三季度营收643.67亿元,同比增长29.7%,归母净利润61.63亿元,同比暴增159.4%。单看第三季度,净利润30.44亿元,同比接近300%,毛利率冲到24.72%,比去年同期抬了将近12个百分点。
光纤供不应求,海风项目交付恢复,光通信量价齐升是实打实的,利润不是靠会计手法挤出来的。
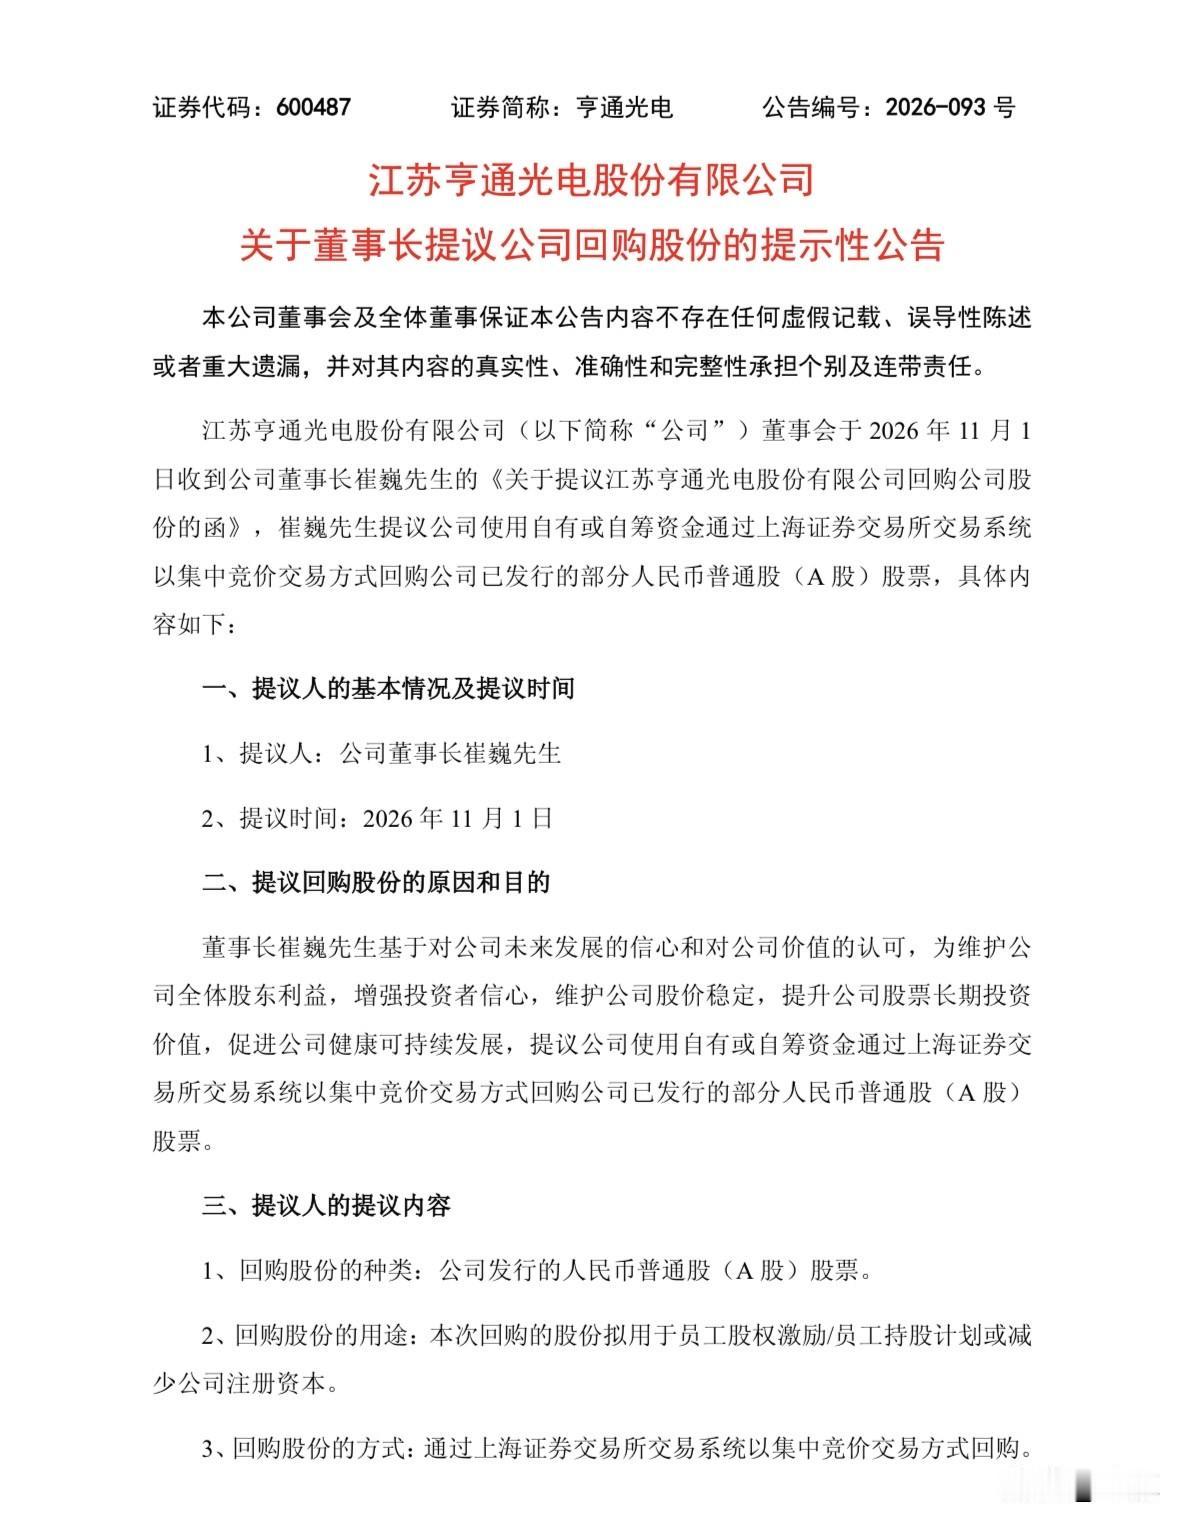
然后11月1日,董事长崔巍提议回购1亿到2亿元。
把这两个数字放一块儿,比例关系不太舒服。
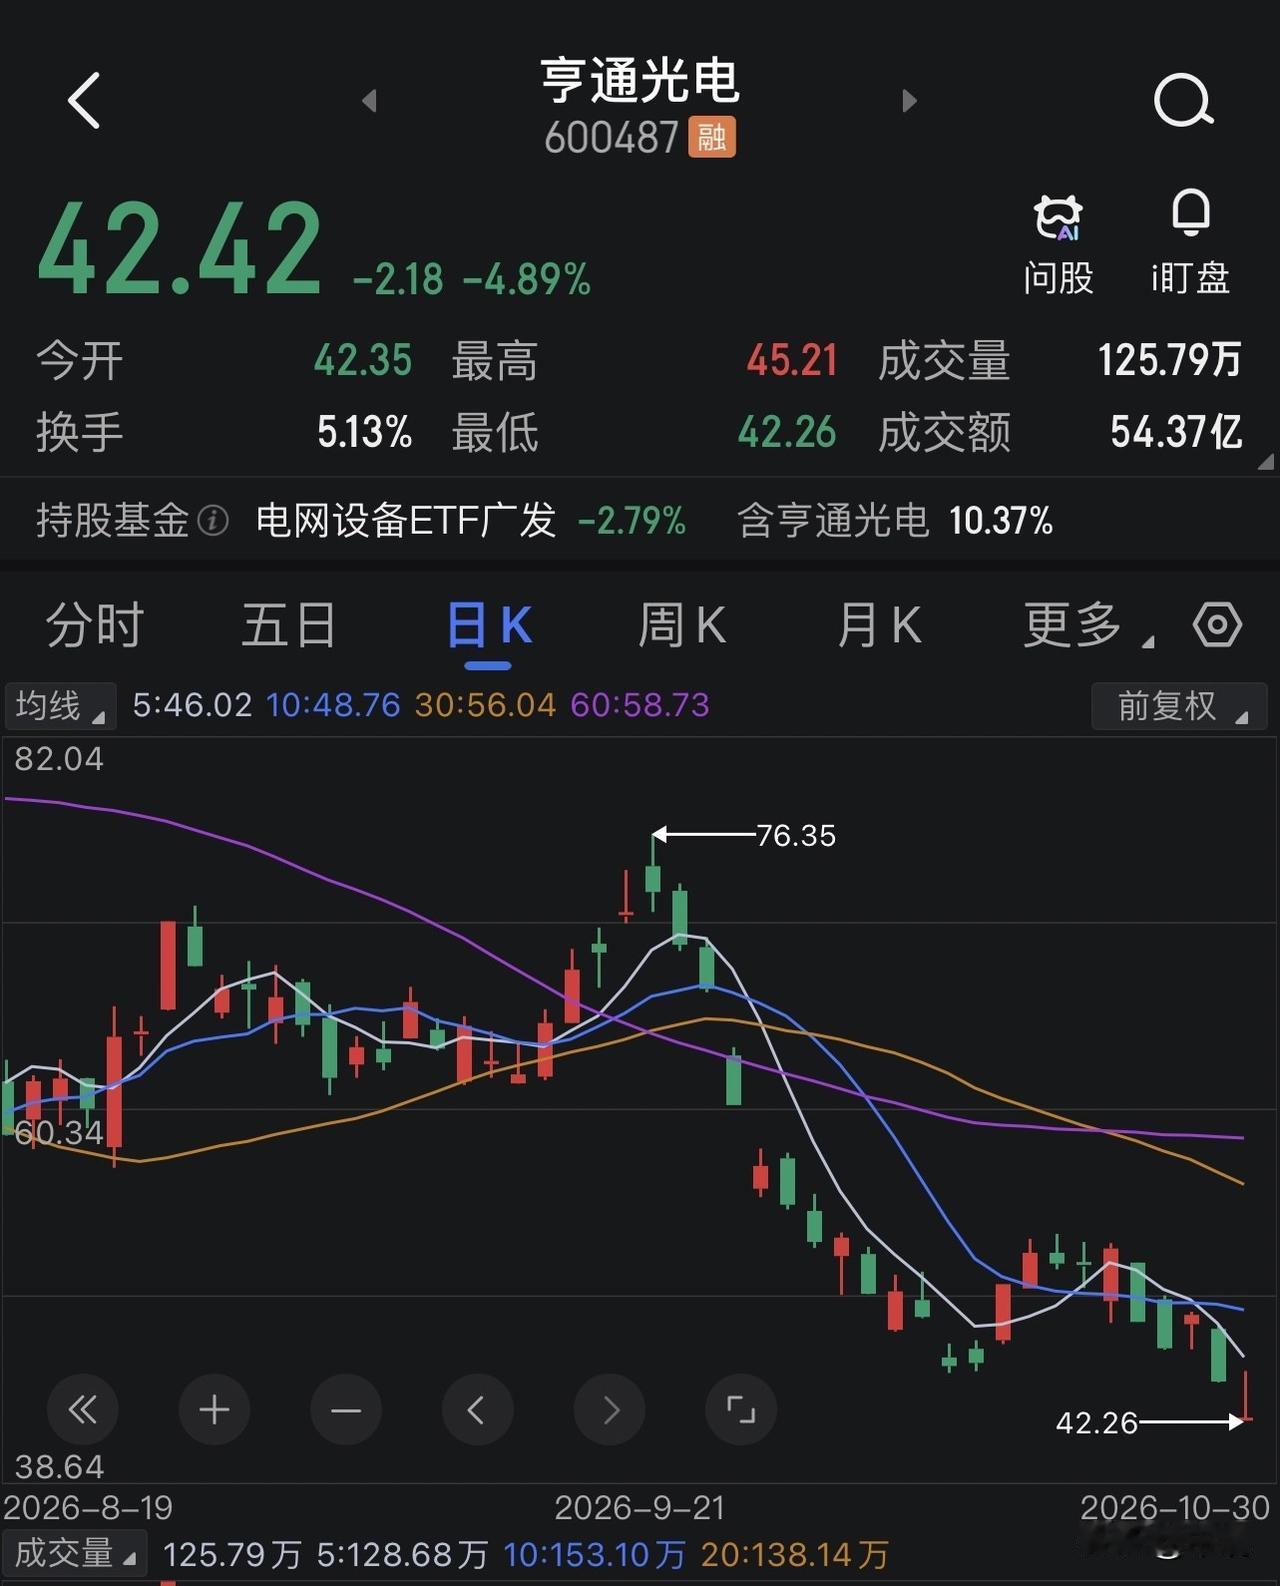
1到2亿的回购,面对的是一个流通市值超过千亿的盘子。而这家公司的股价,从6月的124.89元跌到10月底的42元附近,四个月里市值蒸发了将近2000亿。
回购金额,连蒸发市值的零头都够不上。它改变不了供需,也托不住价格。这份提议的份量,不在钱上。
回购用途写得也很清楚。
员工股权激励、员工持股计划,或者减少注册资本。不是全部用于注销以直接增厚每股收益,也不是一个纯粹面向二级市场的“维护价值”方案。
它首先是一份给内部人的安排,其次才是一个对外的信号。
董事长本人承诺,提议前六个月内,没有买卖公司股份,回购期间也没有增减持计划,会在董事会投赞成票。姿态是干净的,但姿态能说明的东西有限。
真正值得追问的是,为什么利润和股价会劈叉到这种程度。
亨通光电不是一家故事讲过头、业绩接不住的公司。它的业绩不但接住了,而且超出了大多数人的预期。
中金在研报里,上调了2026年和2027年的盈利预测,然后下调了目标价,理由是行业估值中枢下移,以及高基数下后续增速可能回归稳态。
利润往上修,估值往下压,这两件事同时发生,指向的不是公司做错了什么,而是市场对“这样的利润能持续多久”投了不信任票。
光纤的景气周期有供给端的刚性,光棒扩产慢,价格稳中有升,这部分逻辑短期很难被证伪。
海洋板块的在手订单也足够厚,能源互联超240亿、海洋通信超60亿,锁定的是未来两三年的交付。
问题是,当一只股票,在半年里涨了接近一倍、市盈率被推到高位之后,任何“增速可能放缓”的暗示都会被放大。
章建平夫妇在三季度退出前十大股东名单,是一个值得留意的信号。二人二季度新进持仓,按区间成交估算,离场对应的套现规模接近30亿。牛散的进出,不构成对基本面的判决,但它标记了筹码,在什么价位上发生了大规模的转移。
回购提议在这个节点出现,最合理的读法不是“公司觉得股价被低估了”,而是“公司觉得有必要让市场知道自己还在看着”。
1到2亿的金额,在当下的语境里更像一份态度声明,而不是一项资本配置决策。
2024年初,亨通光电也做过一次1到2亿的回购,最终均价10.98元,花了1.56亿。那时候的股价和现在不在一个量级上。同样的金额上限,在不同的价位上,含义完全不同。
对持有的人来说,这份回购提议最诚实的地方,恰恰是它没有假装自己能解决估值问题。
利润是真的,订单是真的,光通信的景气也是真的。但2000亿市值的蒸发也是真的,牛散的离场也是真的,研报里“增速回归稳态”的提醒也是真的。
回购买不回那2000亿,它只是在说:在这个价位上,至少有人愿意用公司的钱,做一点和公司自己有关的事。至于这件事能不能改变市场对“可持续性”的定价,1到2亿的资金量,回答不了这个问题。观点创作激励赛
信息来源:巨潮资讯、券商研报、财联社、上证报;本文仅事件观察,不构成投资建议。