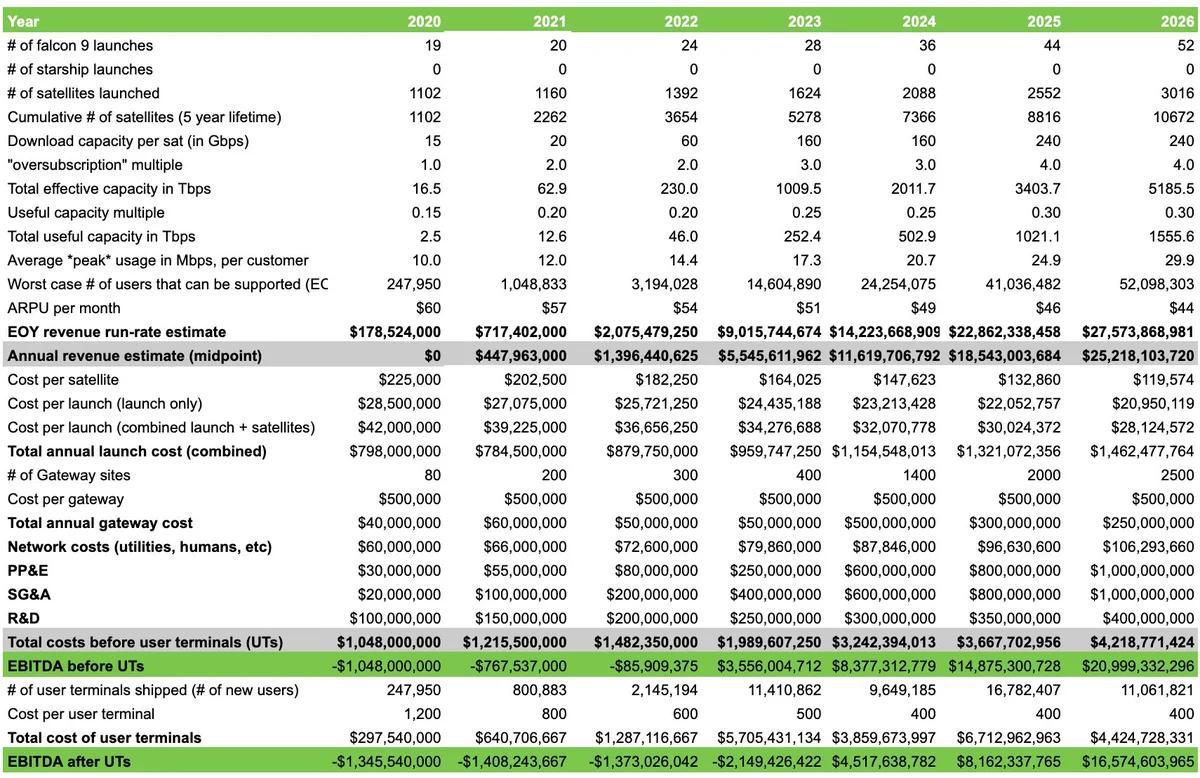
『人们并不真正理解SpaceX』作者Shaun Maguire,10月31日发布于X。注意,本文不构成投资建议。过往表现不代表未来结果。作者所在机构红杉资本持有SpaceX大量股份,因此存在极强的立场偏向。上周SpaceX发布财报后,我搭建了一套公司自下而上的财务模型,上一次做完整测算还是一年多以前。最终算出的数字相当惊人。就在今日市场全线下跌之际,市场的担忧集中在几点:1. 中期选举前后的政治不确定性(未来一周左右行情可能出现中段反转);2. 首批具备自主智能体能力的网络攻击正在发生;3. 各国政府纷纷出台大规模网络安全管控措施;4. 市场认为短期利率大概率走高并维持更久,等等。
在我看来,这些都不足以动摇一家健康增长的企业;如果没有其他新的利空,90%以上的投资者都会选择加仓(当然,讨论这个话题本身也挺有意思)。可能有些读者不了解:我从2020年起就是SpaceX的主要股东之一,当年我主导了红杉资本对该公司的投资;同时我本身是物理学家,这对判断SpaceX的下一代技术优势很有帮助。
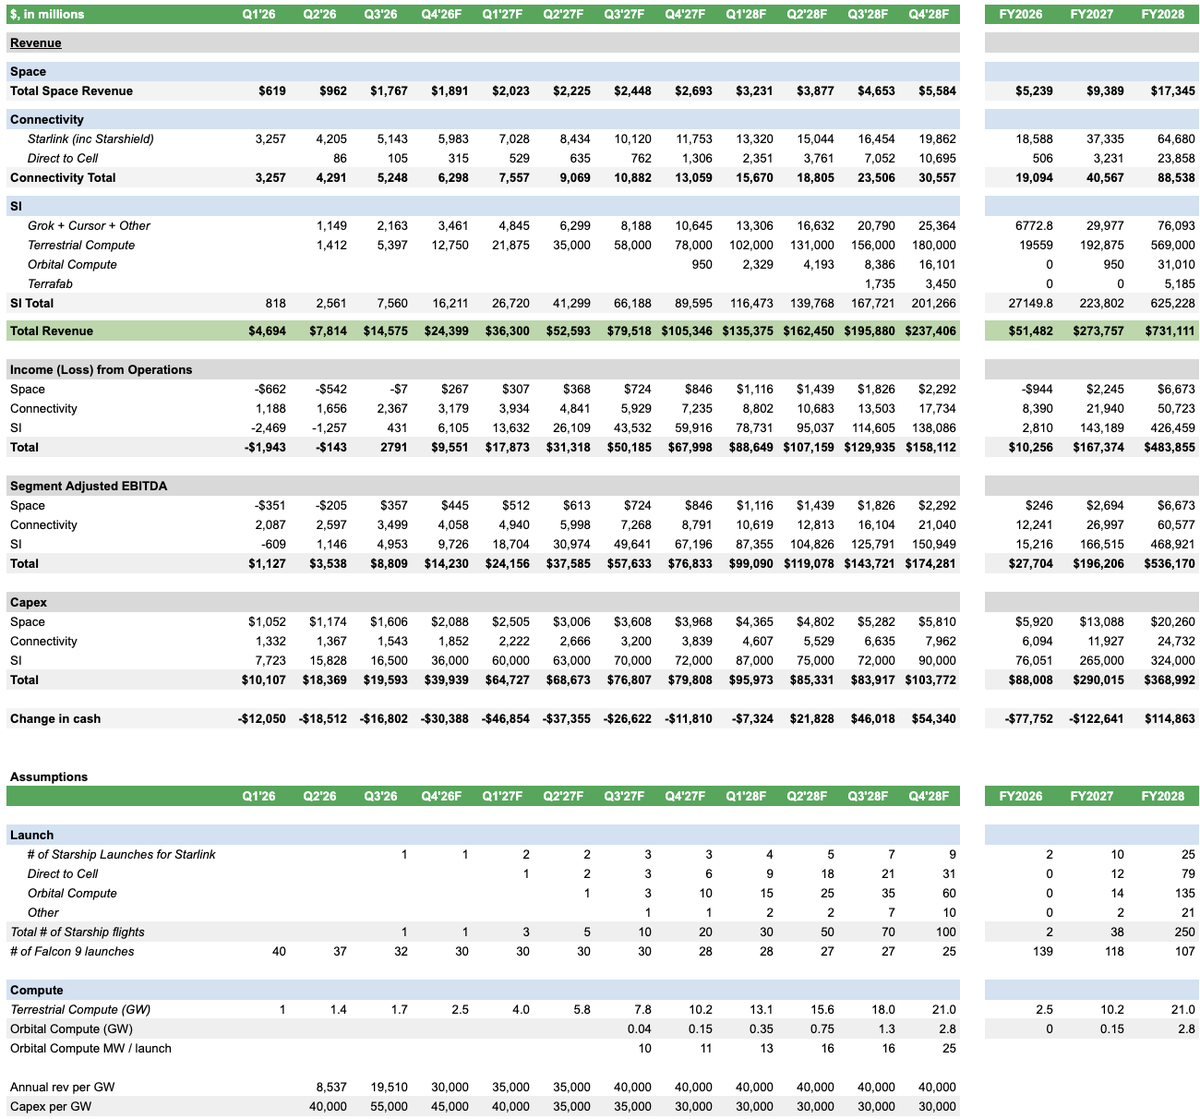
我当初搭建的红杉内部财务模型,是以2020年第四季度为基准做的。而这是模型搭建以来,公司单季度营收首次达到我当初预判的规模。当时看来,这个目标简直遥不可及。图2、图3 是我对公司2028年之前的整体业绩预测。部分板块的预测区间很宽,尤其是收入端,但这已经是我给出的第50百分位(中性偏保守)情景,涵盖营收、资本支出、星链用户数以及泰拉比特级算力资本支出等核心指标。这里面有很多细节可以讨论,任何数字都有商榷空间,部分指标后续也可能出现大幅变动。需要说明的是,我假设营收、毛利率、营业成本、研发费用、销售及行政开支都保持相对恒定的比例——也就是营收下行的话,资本支出也会同比例缩减,年度总发射次数也会相应下降。
但由于SpaceX是行业低成本供应商,营收走弱时它的市场份额反而会提升,因此总发射次数的下滑幅度会小于营收降幅,不过两者整体仍呈正相关(主要受发射计划推迟影响)。除非出现重大外部冲击(战争、禁令、行业剧变等),我认为SpaceX未来三年只会有一个季度出现营收环比下滑,而只有极少数投资者意识到了这一点。
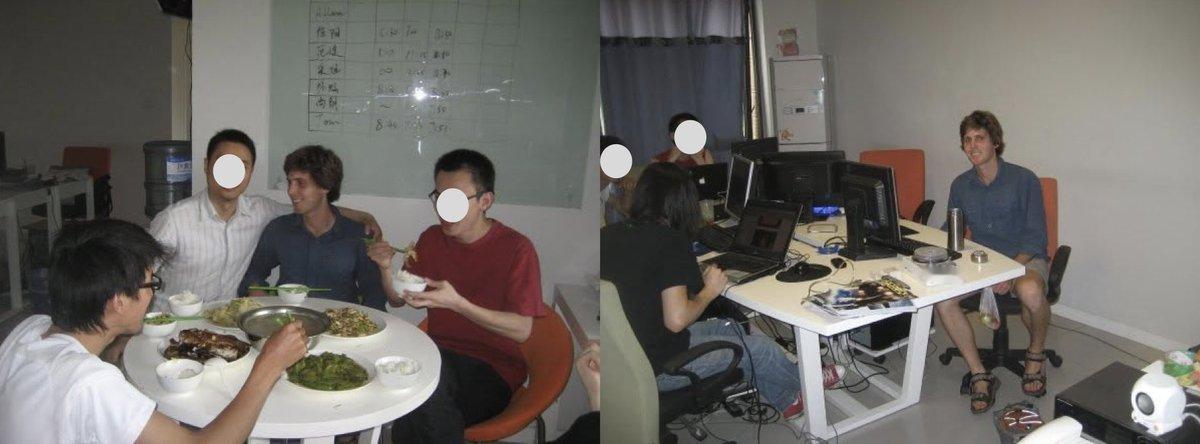
具体来说,我认为当下市场普遍低估了四件事:1. SpaceX拥有全球企业中最顶尖的团队;2. Starship是人类历史上最深厚的技术护城河;3. SpaceX是算力领域成本最低的供应商;4. Starlink+直连手机业务的单位经济效益极其可观,搭配Starship后还会进一步大幅提升。下面我逐一展开说明。【全球最顶尖的团队】2005年我在北京的一家初创公司工作过,见图4,短暂见证了中国科技行业崛起前的黄金期,后来中美才成为科技领域的主要对手。美国人很难理解那种工作强度:当时团队一共7个人,在北京郊区一间三居室公寓里办公,每周工作6天,每天工作16小时。这种强度的投入,除了Elon旗下的公司,在其他地方几乎见不到。SpaceX融合了高强度的企业文化,以及“火箭能不能飞、发动机能不能正常点火”这种最直接的成败检验标准——可以说,只有能扛住这种极限压力的团队才能生存下来。
在SpaceX,所有环节都要经受真实考验:如果子系统失效,如果火箭爆炸,根源会被彻查到底。物理规律就是最严苛的裁判。
再加上使命本身的感召力、Elon识人用人的眼光、对年轻人才的赋能与放权,以及过去25年和主流科技圈对垒的积淀,最终造就了这支地球上最顶尖、最极致的精英团队。这意味着什么?放到当下的AI算力建设浪潮里来看:亚马逊、谷歌和其他云厂商当然有优秀人才,“人人都很厉害”是云行业的普遍印象。但亚马逊、谷歌这些公司里,只有少数人能解决真正棘手的难题。而SpaceX(加上特斯拉)拥有的,是能搞定“不可能完成的任务”的人。涡轮机是产能瓶颈?SpaceX自己造。田纳西州的电站拿不到并网许可?没问题,去密西西比州拿许可,再建高压输电线跨州连过去。网络出了状况?调星链团队来解决。要把巨型设备从越南运到德州?交给Starship回收团队去办。这种能力可以无限放大。吉瓦级算力园区的难度,和过去几十兆瓦、一两百兆瓦的数据中心完全不是一个量级,难度提升了一到两个数量级。而这正是SpaceX团队的日常,也是他们远超同行的地方。
全球唯一在同等规模和速度下有同类经验的群体,都在中国。【Starship是人类历史上最深厚的护城河】你觉得人类建造过最复杂的东西是什么?我猜很多人会争论好几个小时,最后通常会落到几个选项上:领先制程芯片(比如ASML的EUV光刻机)、F-22战斗机、核动力潜艇、大型强子对撞机,还有詹姆斯·韦伯太空望远镜。我认为答案是Starship。我甚至觉得,如果把全球最顶尖的一群人才聚集起来,不限预算、不限时间,要复刻出Starship,难度都比复刻领先制程芯片还要大。
当然这取决于供应链的假设:如果供应链完全开放,那芯片显然更难;但如果从零开始搭建供应链,我认为Starship的难度更高(具体难度对比还要看可获得的资源条件)。佐证这个判断的一个角度是中国:如果把电动车、航天、量子、半导体都列为同等战略级赛道,投入优先级也相近的话。我认为中国用了大约十年就在电动车领域追平甚至超越了西方;量子领域还处于萌芽阶段,赶上也只需要十多年;半导体领域更敏感、追赶难度更大,目前大约落后5年,且差距正在收窄。而航天领域,中国大约落后SpaceX 10到15年:中国首款可复用火箭预计2025年前后首飞,而SpaceX的猎鹰9号是2015年首飞的,差距正在快速收窄。
不过在Starship这条赛道上,差距正在越拉越大,而芯片领域的差距则在不断缩小。当然这有点吹毛求疵,核心观点是:人类能造出的顶尖工程成果里,没有多少是能快速复制的,而SpaceX会持续推进领先优势。只要公司发展不被人为限制,中国的航天追赶速度会很快;但如果SpaceX不受束缚,领先优势会持续扩大。
即便领先制程芯片制造的难度更高,即便Starship的供应链整合难度没那么大,Starship带来的战略价值、对航天格局的改变,其重要性也远超芯片。【SpaceX是算力领域的最低成本供应商】再强调一次:成为大宗商品领域的最低成本生产商,是一个极具战略价值的位置。大宗商品的价格短期可能跌破生产成本,但这种情况不会持续太久:高成本生产商陆续倒闭,供给收缩,价格回升,然后低成本生产商逐步扩大份额,在价格真正回升前就已经比之前更强。我个人认为,算力的价格下行周期,会比宽带互联网的周期长得多。当年宽带互联网产能严重过剩,花了约10年才消化完。而吉瓦级算力园区的供给弹性要小得多,建设周期更长,因此供需失衡持续的时间也会更久。即便算力单位成本跌到10美元每吉瓦时以下,我认为SpaceX依然能保持盈利,并且成为最后倒下的低成本供应商。
我预计未来4年内,行业价格大概会降到20美元每吉瓦时甚至更低;即便价格跌到20美元以下,只要其他竞争对手陆续出局,SpaceX的毛利率反而会回升。【Starlink / 直连手机 / Starship的单位经济效益】当前的Starlink星座,大约投入了200亿美元建设,目前年营收约100亿美元。
每发Starship可以携带约400颗二代Starlink卫星,相当于约90个发射批次的猎鹰9号运力。
也就是说,大约20次Starship发射,就能支撑起一年200亿美元的营收。按每次发射1500万美元成本计算,毛利润会非常可观。一旦Starship投入使用,发射成本大幅下降,SpaceX很容易就能把营收做到每年数千亿美元。
增长方向包括:直连手机、Starlink企业版,一旦提供卫星通话服务,还能切入运营商市场。但具体每次发射能带来多少营收,取决于单次发射的载荷和市场定价。
我个人的判断是,直连手机业务创造的营收,可能会在2029或2030年赶上甚至超过Starlink目前的主营收入。
【结论】这篇帖子不是为了罗列数字,我大部分长文都不会这么写。
我想说的是:一方面,我对未来的判断可能完全错误,市场的担忧也有其道理;但另一方面,我也强烈认为,市场严重低估了我们即将迎来的营收增长幅度,以及SpaceX下一个增长阶段的弹性。而且人们还没意识到,Starlink的直连手机业务到底有多广阔的想象空间。我们甚至还没提到轨道计算业务,这项业务预计2029年左右启动。我相信十年内,这个赛道的规模会和今天的火箭发射行业相当。这些话题就留到以后再聊吧。未来不会一帆风顺,想要走对方向并不容易。
但我相信,SpaceX会成为我们这个时代最重要的基础设施企业之一。作者简介:Shaun Maguire,红杉资本合伙人,加州理工学院物理学博士。
spacex商业航天太空探索助力计划