长视频亏损别甩锅短剧:八成项目亏损,源于行业自身内卷
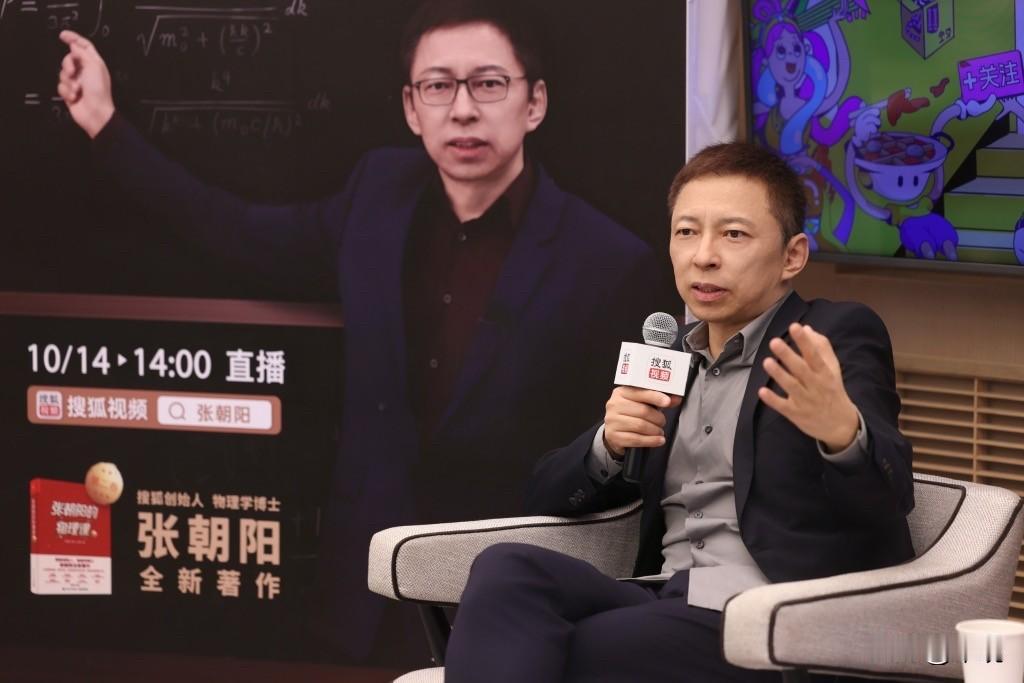
张朝阳说,短剧不会把看长剧的需求完全侵蚀掉。这话很容易被读成一种安抚,长视频人给自己找台阶。
但我听完,觉得重点不在前半句,而在后半句。
国内长视频网站经济压力大,不赚钱的原因是多方面的,不是因为短剧。把这两句搁一块儿看,张朝阳其实说了件更冷的事。
短剧和长视频抢的根本不是同一样东西。短剧拿走的是碎片时间,长视频亏的是自己的成本账。硬把两件事捆成因果,长视频真正的问题反倒被放过去了。
短剧的体量摆在那儿,不用回避。
微短剧用户已经到8.5亿,月活超过6亿,2026年前九个月上线49万部,是2025年全年的13倍。红果短剧日活1.68亿,超过爱优腾芒四家日活加起来。
海外也一样,ReelShort第二季度,移动端日均使用时长约38分钟,已经超过Netflix、Disney+和Prime Video。说短剧没有带来注意力分流,并不客观。它确实在抢夺用户时长,而且速度很快。
但拿走时间和造成亏损,是两码事。
长视频平台的问题,在短剧爆发之前就已经存在。爱奇艺2026年二季度,营收同比下滑5.1%,净亏损2.88亿元,会员和广告收入双双下降。芒果超媒上半年会员收入同比跌了22.6%,归母净利润下滑73.6%。
四大平台月活全线下滑,腾讯视频、爱奇艺、芒果TV、优酷同比无一增长。这些数据里当然有短剧分流的成分,可分流只是催化剂,不是病因。
问题更多出在成本那一头。
一部S级长剧单集成本动辄数百万元,头部剧单集千万已经不稀奇。行业普遍判断,长剧项目里大概仅两成能够实现盈利,八成项目处于亏损状态。
短剧一部的制作成本可能只要十万元量级,长视频一集的投入,足够短剧拍摄几十部。用户花在长视频上的时间在收缩,单分钟内容生产成本却降不下来,亏损本质是算术问题,不是竞争问题。
张朝阳还点出另外两个原因,比“短剧冲击”更接近真相。
一个是付费习惯。他拿海外做对照:海外长视频平台能维持经营,不是当地没有短剧,而是用户很早就形成较高的付费意愿;国内平台在激烈竞争之下,没能培育出同等水平的付费习惯,会员提价空间、用户增长都已经摸到天花板。
另一个是平台之间的内卷。早年版权竞价阶段,剧集单集采购成本曾从30万抬升至800万,涨幅巨大。
这种成本抬升发生在短剧成为热门赛道之前,是长视频行业自己竞争推高的。短剧没有制造这个结构性困境,它只是在这套体系已经脆弱的时候,抽走了一部分用户耐心与碎片时长。
张朝阳说“两种需求”并存,这话没错,但商业上的含义比他说的更现实。
碎片时间消磨看短剧,完整时间欣赏看长剧,这个分层本身没问题。问题在于,需求分层不等于收入分层。
长剧承载的是故事欣赏、艺术体验,可这类需求对应的付费模式,在国内始终没有跑通。
用户愿意为一部《繁花》叫好,豆瓣8.7分、站内热度破31000,但《繁花》级别的投入,很难依靠会员增量、单片付费收回成本。
长视频的商业模型,要求持续产出“值得看”的内容,而优质内容的产出概率本就很低。
短剧抢走的,恰恰是那些质量平庸的长剧原本用来填充用户时间的机会。用户不再愿意花几十集的时间,去赌一个注水的故事。
搜狐自己的选择也能看出点意思。
重启美剧采购、走“长短结合”路线,既布局竖屏短剧也做横屏自制,同时依靠美剧作为关注流差异化内容。这不是押注长剧必胜,而是承认两种需求并存之后,寻找成本可控的生存方式。
长视频行业,如果继续把财报压力简单归因为“都怪短剧”,最危险的不是认错对手,而是错过了调整的窗口。
短剧的增速已经在放缓,免费微短剧2026年同比只增8%,而2025年这个数字是113%。依靠短剧分流解释一切的空间正在收窄。
等到短剧不再是方便的归因借口,长视频行业终究要直面核心矛盾:用户依然有看长剧的需求,但不愿为品质平庸的长剧持续付费。平台也还没学会用更少的预算,稳定产出足够打动用户的内容。