近60%的装备都靠俄罗斯,中亚五国军火库为什么换不了锁?军火绑定是俄罗斯在中亚最便宜、最持久的影响力工具。它不用驻军、不用补贴、不用派顾问常驻,只要备件和升级还捏在自己手里,说话就有分量。
军火贸易从来不是一手交钱一手交货那么简单。对大国来说,卖武器更像是签一份长期合同——签下的不是订单,而是未来二三十年的维修、弹药、训练、升级,全都要回到同一个卖家手里。中亚五国的军备近六成是俄式,这远比“依赖”两个字要重得多。
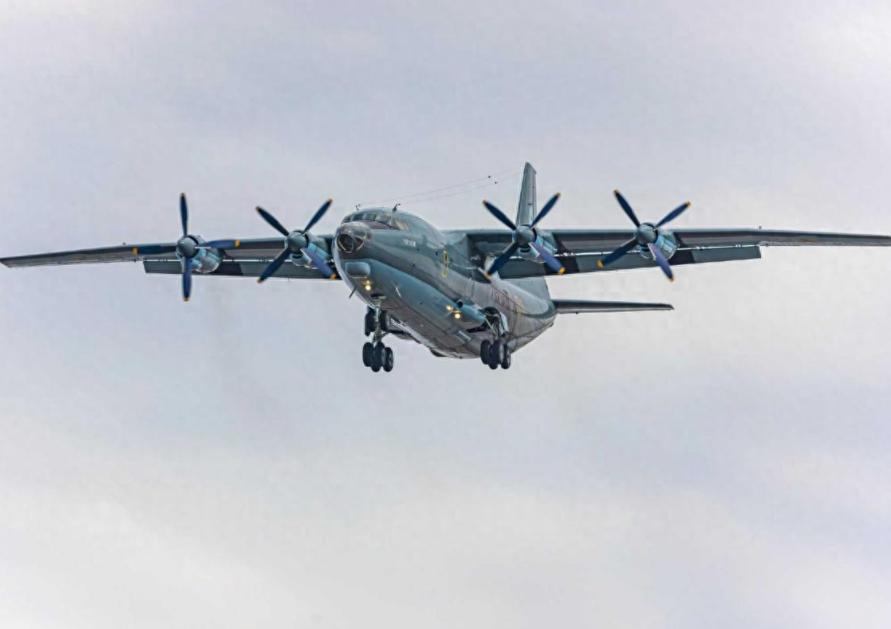
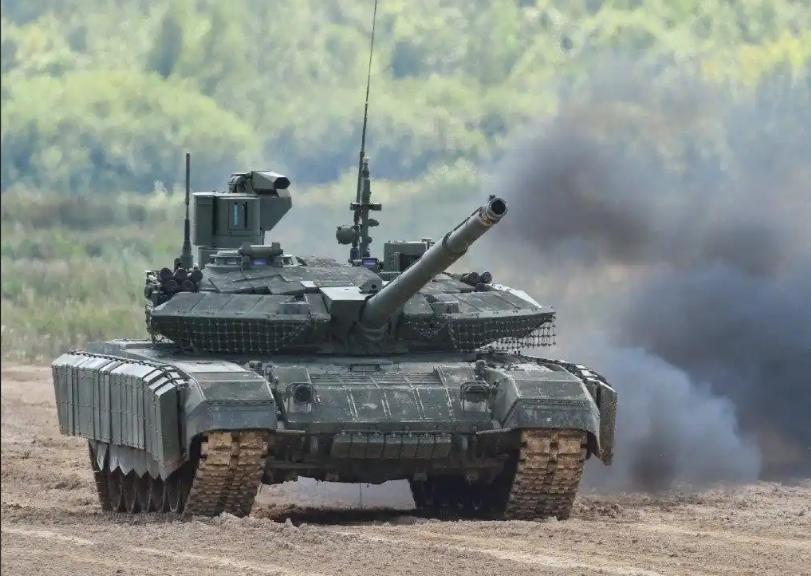
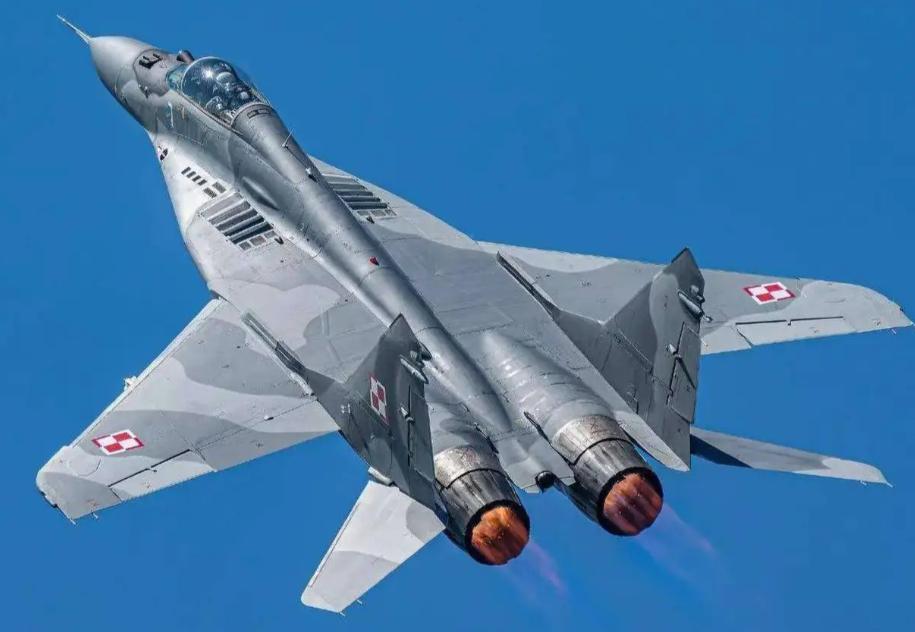
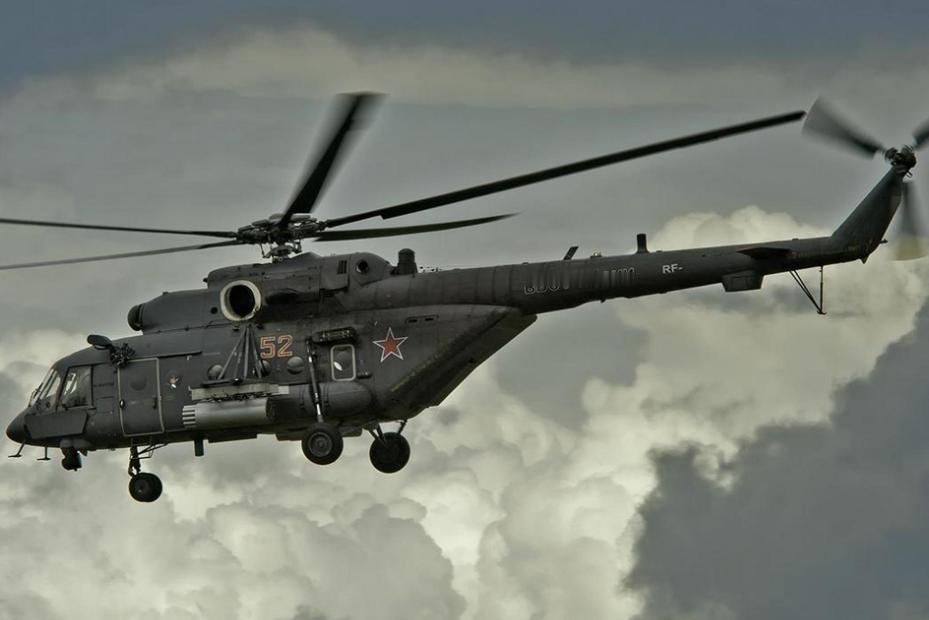
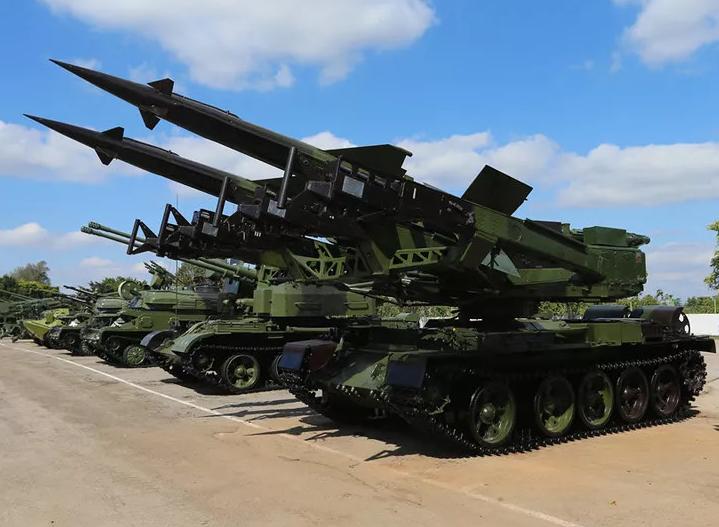
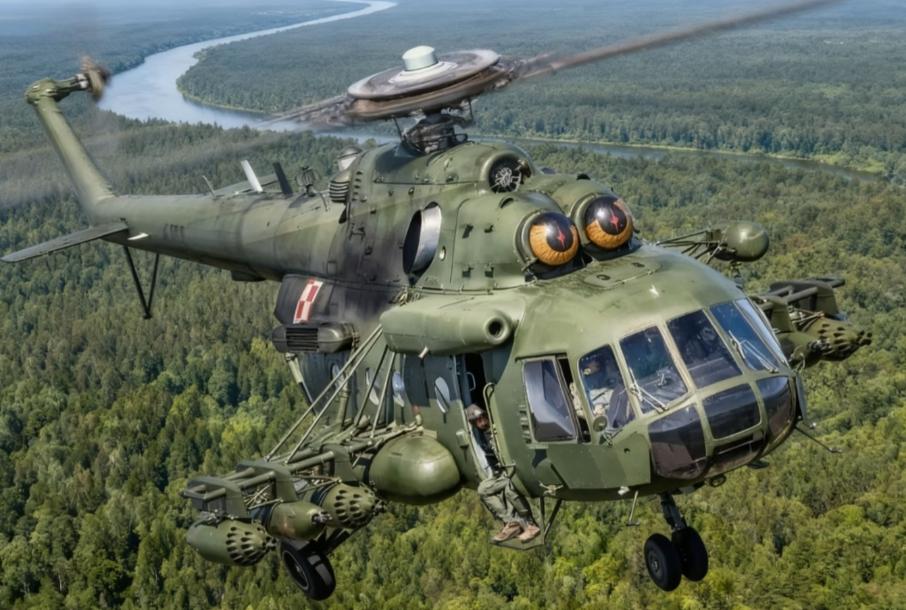
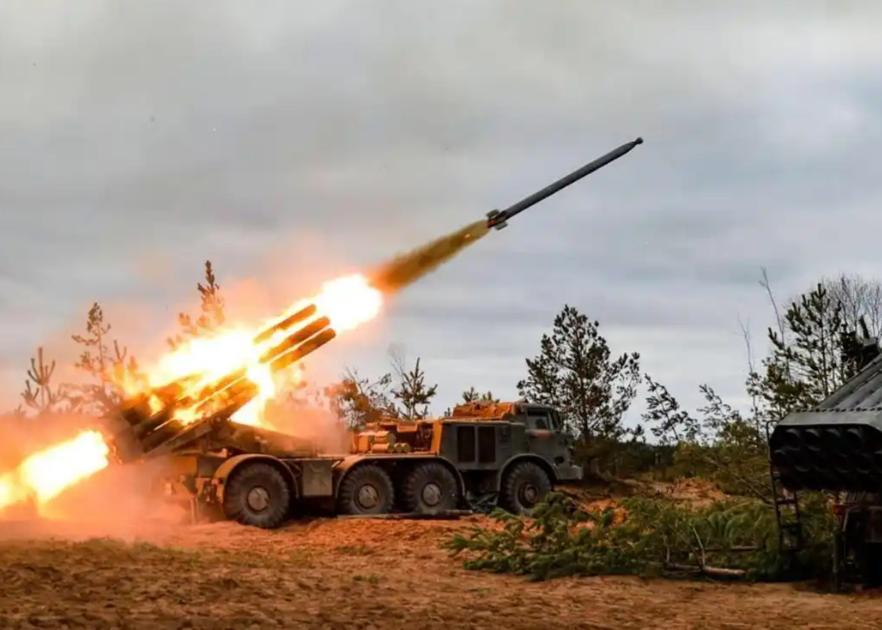
先看清单。陆军方面,T-72、T-90坦克,BMP系列步战车,BM-21火箭炮,各类野战防空系统;空军方面,米格-29、苏-27/苏-30战斗机,米-8/米-17直升机,S-300系列防空导弹。
这些装备不是孤立的产品,而是一整套标准:弹药口径、火控软件、维修规程、飞行员训练大纲、零配件供应链、甚至操作手册的语言。
买了这套东西,等于把后勤的钥匙交了出去。换装备可不是换手机,而是换血。一个国家要脱离俄式体系,意味着几十年的训练体系作废、库存弹药报废、维修线重建、飞行员重新培养——这个成本,没有几个中亚国家愿意承担。
为什么只能俄罗斯提供?根源在苏联遗产。中亚五国1936年陆续成为加盟共和国后,军工体系完全嵌套在苏联的分工里。本地几乎没有独立的研发和生产能力,只有维修厂和组装车间。
苏联解体后,这些国家的装备保养、弹药补充、技术升级,顺理成章地落到了俄罗斯手上。俄罗斯也乐得如此。它不需要在每个国家都驻军,只要控制住你的备件库就够了。
2000年代以后,俄罗斯通过集安组织和一系列双边协议,把军事技术合作制度化。但合作的另一面是封锁:我可以帮你升级,但我不会帮你建立自主能力。中亚国家的军工企业至今大多停留在维修和轻组装层面,这并非偶然,而是设计。
当然,俄罗斯也不是完全不许中亚五国买其他国家的武器,它只是不许你绕过它。实际操作中,有三种情况,它会松口。
一是它自己造不了,或者太贵。运输机就是典型案例。安-12、安-26早已停产,俄罗斯伊尔-76性能不错,但价格高、交付周期长,哈萨克斯坦最后选择了中国运-8系列运输机。
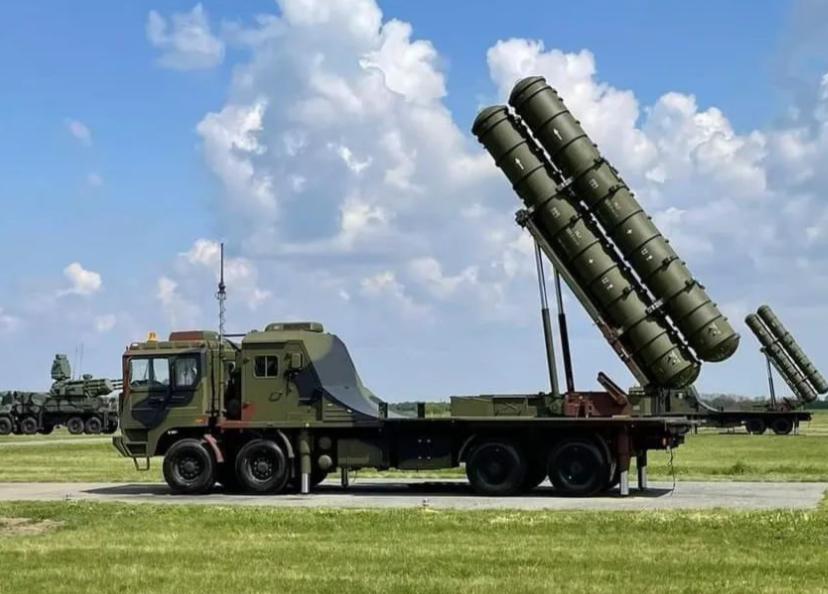
防空系统更典型:俄罗斯S-400是好东西,但报价不菲、交付缓慢,乌兹别克斯坦和土库曼斯坦转向了中国红旗-9,俄方对此表达过不满,但没有实质性阻止。原因很现实——它自己填不上这个坑。
二是非战略装备,不影响俄式体系。无人机是最明显的口子。中亚国家采购土耳其的无人机,理由简单直接:俄罗斯同类型产品在性能和实战表现上都不占优。俄方虽然不痛快,但没有拦。因为无人机改变的是战术手段,不是陆军空军的骨架,不触及体系核心。
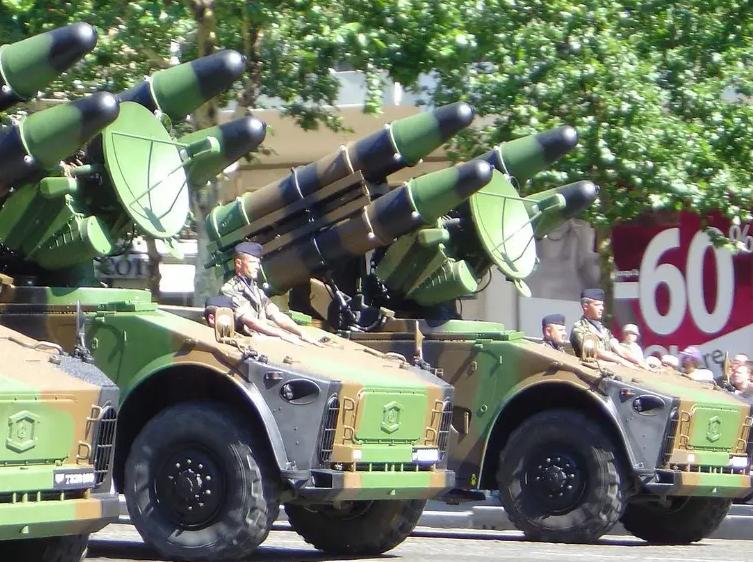
三是不挑战俄式主导地位的辅助类装备。以色列、欧洲的通信设备、电子系统、轻装甲等军品,俄基本默许。这些东西补的是短板,不是换骨架。
三条线画得清清楚楚:你可以买我不会做的东西,可以买不重要的东西,可以买边角料。但你不能买能替代我核心地位的东西。这套逻辑,比一纸禁令更有效——它把选择权留给你,却把边界画在那里。
2022年之后,情况开始发生变化。土库曼斯坦和乌兹别克斯坦加速采购中国和土耳其的军备,节奏比过去二十年都快。
原因有两层。一是俄方精力和产能被大量牵制,交付更慢、价格更贵、售后更不稳。买家最怕的不是贵,而是等:装备到不了位,合同就是废纸。二是这两国本来就没有俄军事基地,采购决策的政治阻力更小,转向的摩擦成本天然更低。
乌兹别克斯坦近年从中国引进了防空系统、无人机和装甲车辆;土库曼斯坦则在防空、通信和边防装备领域加大了对华、对土采购。这不是倒向,而是加保险——多一个供货商,就多一分议价权。对中小国家来说,军购多元化从来不是立场问题,而是风险对冲。
对中亚国家来说,真正的目标不是“换掉俄罗斯”,而是“不让任何一家成为唯一”。军火库换锁太难了,苏式装备、维修体系、训练标准、后勤链条都盘根错节,贸然拆掉旧体系,成本和风险都高得吓人。
但多配一把钥匙,是现在正在发生的事。中亚国家要的不是彻底翻桌,而是让桌上多坐几个卖家;不是另起炉灶,而是让灶台上多几口锅!