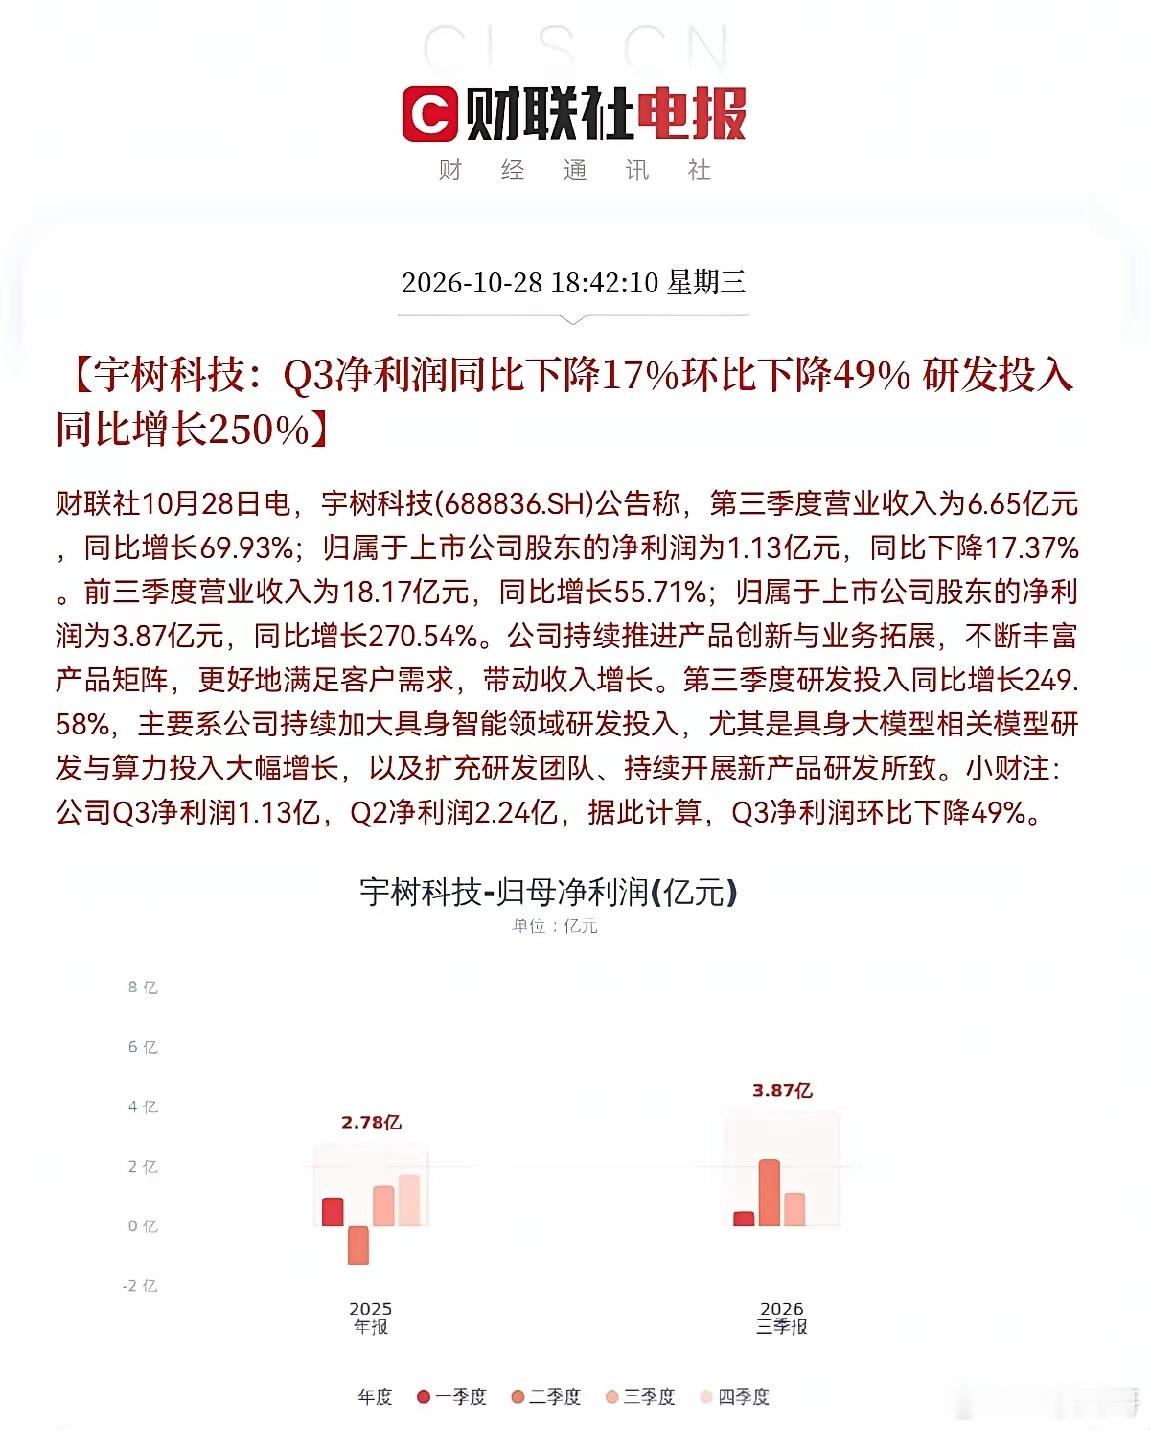
人形机器人要承压了突发利空,人形机器人第一股业绩大跳水,给火热的人形机器人泼了一盆冷水 先把这份财报拆开看。前三季度营收18.17亿,同比增长55.71%,这个数字本身不差。但问题出在利润端。扣非净利润3.49亿元,同比下降18.78%。扣非的意思是,把政府补贴、卖资产这些一次性收入都拿掉,只看主营业务到底赚了多少。这个数字在跌,说明不是某个偶然因素拖累了报表,是生意本身在利润层面出了状况。 公司给了一个解释:研发投入太猛了。第三季度研发投入同比暴涨249.58%,钱主要砸进了具身智能大模型和算力。这个逻辑本身说得通,做机器人的想往“大脑”方向走,不烧钱是不可能的。但财报里还有另一个数字公司没怎么主动提:销售费用前三季度2.30亿元,去年同期是7600万,同比增幅202.4%。研发是赌未来,销售费用是抢当下的市场,两笔钱同时往外掏,利润自然被两头挤压。 还有一个数字比利润下滑更值得多看两眼。毛利率从59.75%掉到了54.02%。对于一家卖硬件的公司来说,毛利率往下走通常意味着两件事之一:要么产品降价了,要么成本压不住了。宇树的人形机器人平均售价这两年一直在降,2023年一台还能卖59万多,2025年已经降到了16万出头。降价换销量是行业早期常见的打法,但当降价和费用暴涨同时发生的时候,利润表就很难好看了。 再往下挖一层,宇树的收入到底从哪来的。2025年前三季度,人形机器人收入的73.6%来自科研教育领域,商业消费占17%左右,真正落到行业应用上的只有9%出头。科研教育是什么概念?高校实验室买一台回去做算法研究,科研机构买一台做二次开发。这类客户有一个特点:买一台是一台,用完了不会马上再买第二台。它不是工厂里那种“用坏了就得换、产能扩了就得加购”的持续性需求。换句话说,宇树现在卖出去的机器人,大部分是研究工具,不是生产工具。但资本市场给它的定价,锚的是生产工具大规模普及之后的那张图景。 这张图景有多贵?截至10月26日,宇树的滚动市盈率是465.22倍,通用设备制造业的平均水平是38.54倍。公司自己在10月26日发过一份异常波动公告,白纸黑字写着估值显著高于行业平均,存在回归风险。公告发了,股价照涨。10月23日还拿了一个20%的涨停。市场不是没看到风险提示,是选择不看。 现在财报把利润下滑摆在了桌面上。那些在10月16日到28日这波反弹里冲进去的资金,账面浮盈是实实在在的。从10月15日低点404块算起,到28日收盘695.9块,累计涨幅超过70%。这些钱进场的理由可以有很多,物理AI大会的催化、摩根大通上调评级、特斯拉Optimus量产的消息,但归根结底,赌的是宇树作为“人形机器人第一股”的稀缺性。现在第一份财报出来了,稀缺性还在,利润没了。对于短线资金来说,浮盈在手,利空落地,最理性的动作就是先落袋。 人形机器人板块里不止宇树一家。优必选10月27日刚披露了上半年数据,人形机器人收入5.90亿元,销量921台,同比增幅都超过14倍,但环比2025年下半年,销量少了约10.9%,收入下滑了约24.6%。两家头部公司放在一起看,一个利润在缩,一个环比在降。行业整体的商业化进度,和股价表达出来的热情之间,差距不是一星半点。 10月29日开盘,宇树面对的是这样一幅画面:前一天追高的人成本在695块附近,财报利润下滑,市盈率四百多倍,收入七成靠高校实验室。这些条件叠在一起,抛压从哪里来、往哪里去,其实不需要太多推演。板块里其他跟着炒情绪的标的,大概率会被一起拽一下。至于拽多深、拽多久,那是市场自己走出来的事。