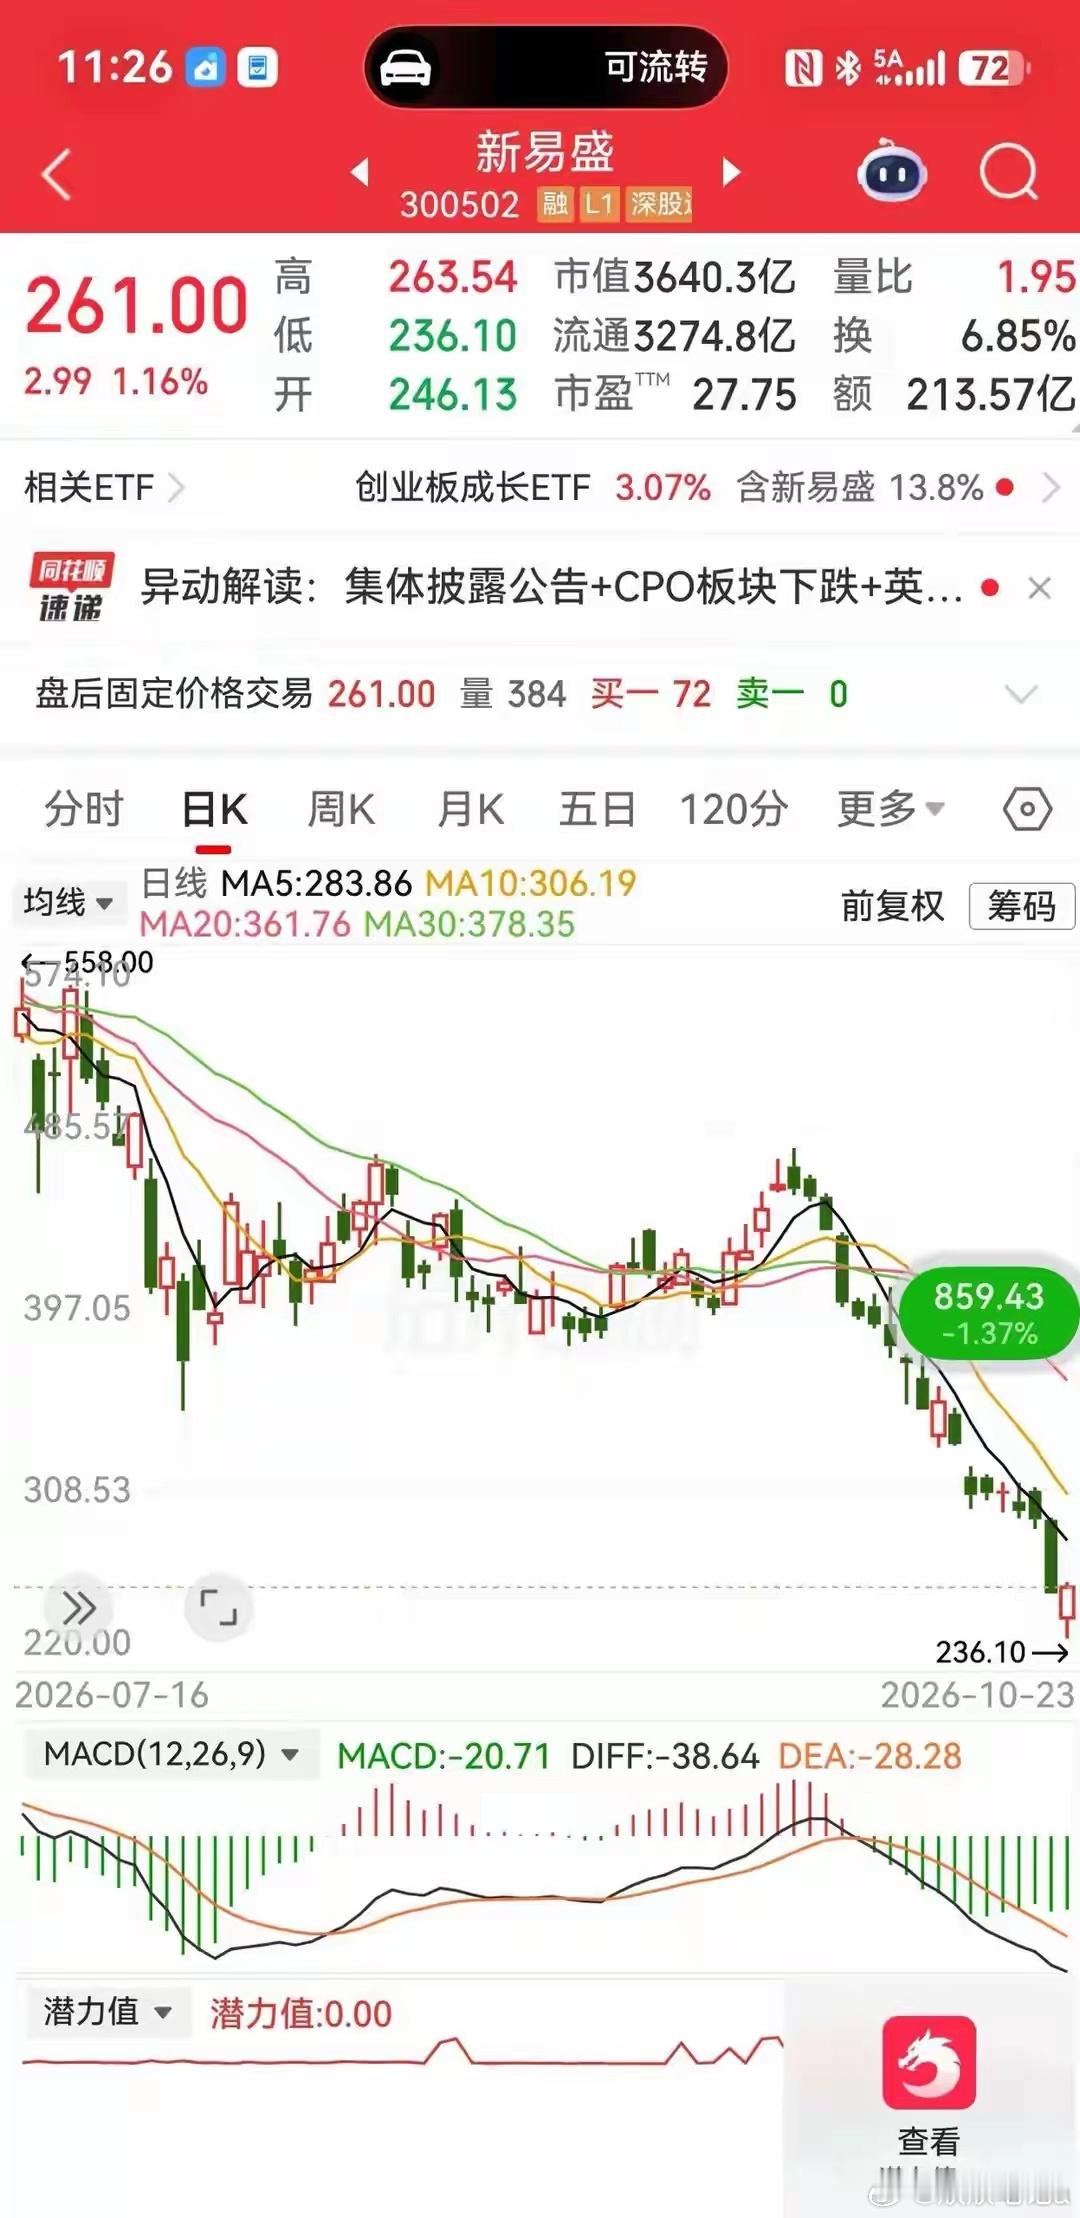
上午230多块割掉500股,下午260块又把同一只股票接回来。中间只隔了几个小时,没有任何新消息改变这家公司的基本面,唯一变的是他上午被下跌吓住了,下午又被拉升激怒了。朋友9月份买新易盛的时候,单价400元左右,2500股,刚好100万。买完之后股价没再给他好脸色,一路阴跌。他没走,一直扛着。扛到10月22日,新易盛放量跌了12.28%,他在260元左右减掉1000股,1000股亏掉近14万。第二天上午,股价继续下杀到230多元,他又减了500股,再亏85000左右。结果下午一把拉起来,他以260元的价格把500股接了回来,上下午低卖高买,差价15000元。他把这笔账算在“股市不是人赚的”头上。但账本翻开,每一页写的都是别的东西。400元买入这个动作,本身不复杂,复杂的是买入的理由。新易盛9月创出历史高点401.1元,当时市盈率处于历史97%以上的分位点。简单翻译一下:过去历史上几乎所有时候,这只股票都比现在便宜。朋友花100万买它,理由大概率不是“我算过它值400块”,而是“它一直在涨”。一只股票从4月的65块涨到9月的400块,五个月没有明显回调,坐在旁边看的人很难不动手。但“一直在涨”是一个价格事实,不是一个价值判断。以价格为理由买入的人,持仓之后唯一的参照物就是价格本身——涨了觉得自己对了,跌了不知道自己错在哪里。所以阴跌的那段日子,他选择了扛。表面上看,“扛”是一种坚持,好像只要不卖,400块的买入价就还在那里,亏损就只是一个浮动的数字。行为金融学里有一个很朴素的概念叫处置效应:投资者倾向于过久地持有亏损的股票,把买入价当成决策的锚,只要不卖,就不算认输。朋友从400元扛到300元,从300元扛到270元,脑子里那根锚始终钉在“我成本400”上面。他每天看到的是“又亏了几万”,而不是“这家公司在这个价格上还值不值得拿”。锚定在成本价上的人,没办法用公司本身的变化来做判断,只能用自己疼不疼来做判断。10月22日那天,疼到极限了。新易盛放量重挫12.28%,消息面上堆着三条利空:英伟达的CPO合作方里没有国内厂商、公募基金三季度在减仓光模块、美国议员提出限制中国光收发器的法案。但机构同时指出,光模块行业的基本面并没有发生明显变化,下跌里包含的是情绪对负面因素的过度解读。朋友在260元减掉1000股,卖出的依据不是“逻辑坏了”,而是“跌得太狠了”。一个在400元没有设过止损线的人,到260元才“决定减仓”,他的卖出信号从来不是规则,是痛苦程度。用痛苦阈值代替交易纪律,结果就是卖在所有人都疼的地方。10月22日的放量暴跌本身就是恐慌盘互相踩踏的场面,他是踩踏的人之一,不是被踩的人。更刺眼的是第二天。10月23日上午,股价杀到230多元,他再割500股,亏掉85000。中午,新易盛披露了8亿到10亿元的回购方案,回购价上限500元,另外还有多家光模块公司集体公告在手订单充足。午后股价直线拉升,他以260元追回500股。上午卖出的驱动力是恐惧,下午买入的驱动力是“再不买就踏空了”的后悔。两个方向完全相反的决策,发生在同一个人、同一只股票、同一天之内,中间没有任何一个独立的判断充当缓冲。报道里写得很清楚,推动午后拉升的资金主要来自场内存量筹码的回补和空头平仓,不是增量资金大规模进场,性质是情绪修复,不是趋势反转。他追进去的那个260元,买的不是对公司的新理解,买的是对上午那个230元卖出的自我纠正。纠正的方式,是用更高的价格把同一只股票拿回来。那句“股市的钱不是人赚的”,潜台词是问题在股市,不在我。但这一整条操作链上,股市只是把他认知里模糊的、没想清楚的地方,一笔一笔标了价:买入时缺一个独立于价格的理由,持有时缺一条不依赖成本价的纪律,卖出时缺一个不以疼痛为信号的规则,反弹时缺一层分辨“情绪修复”和“趋势反转”的能力。钱还回去了,如果那句抱怨没有被翻译成“我到底在哪一步没想明白”,下一笔侥幸赚到的钱,已经在排队等下一张账单了。