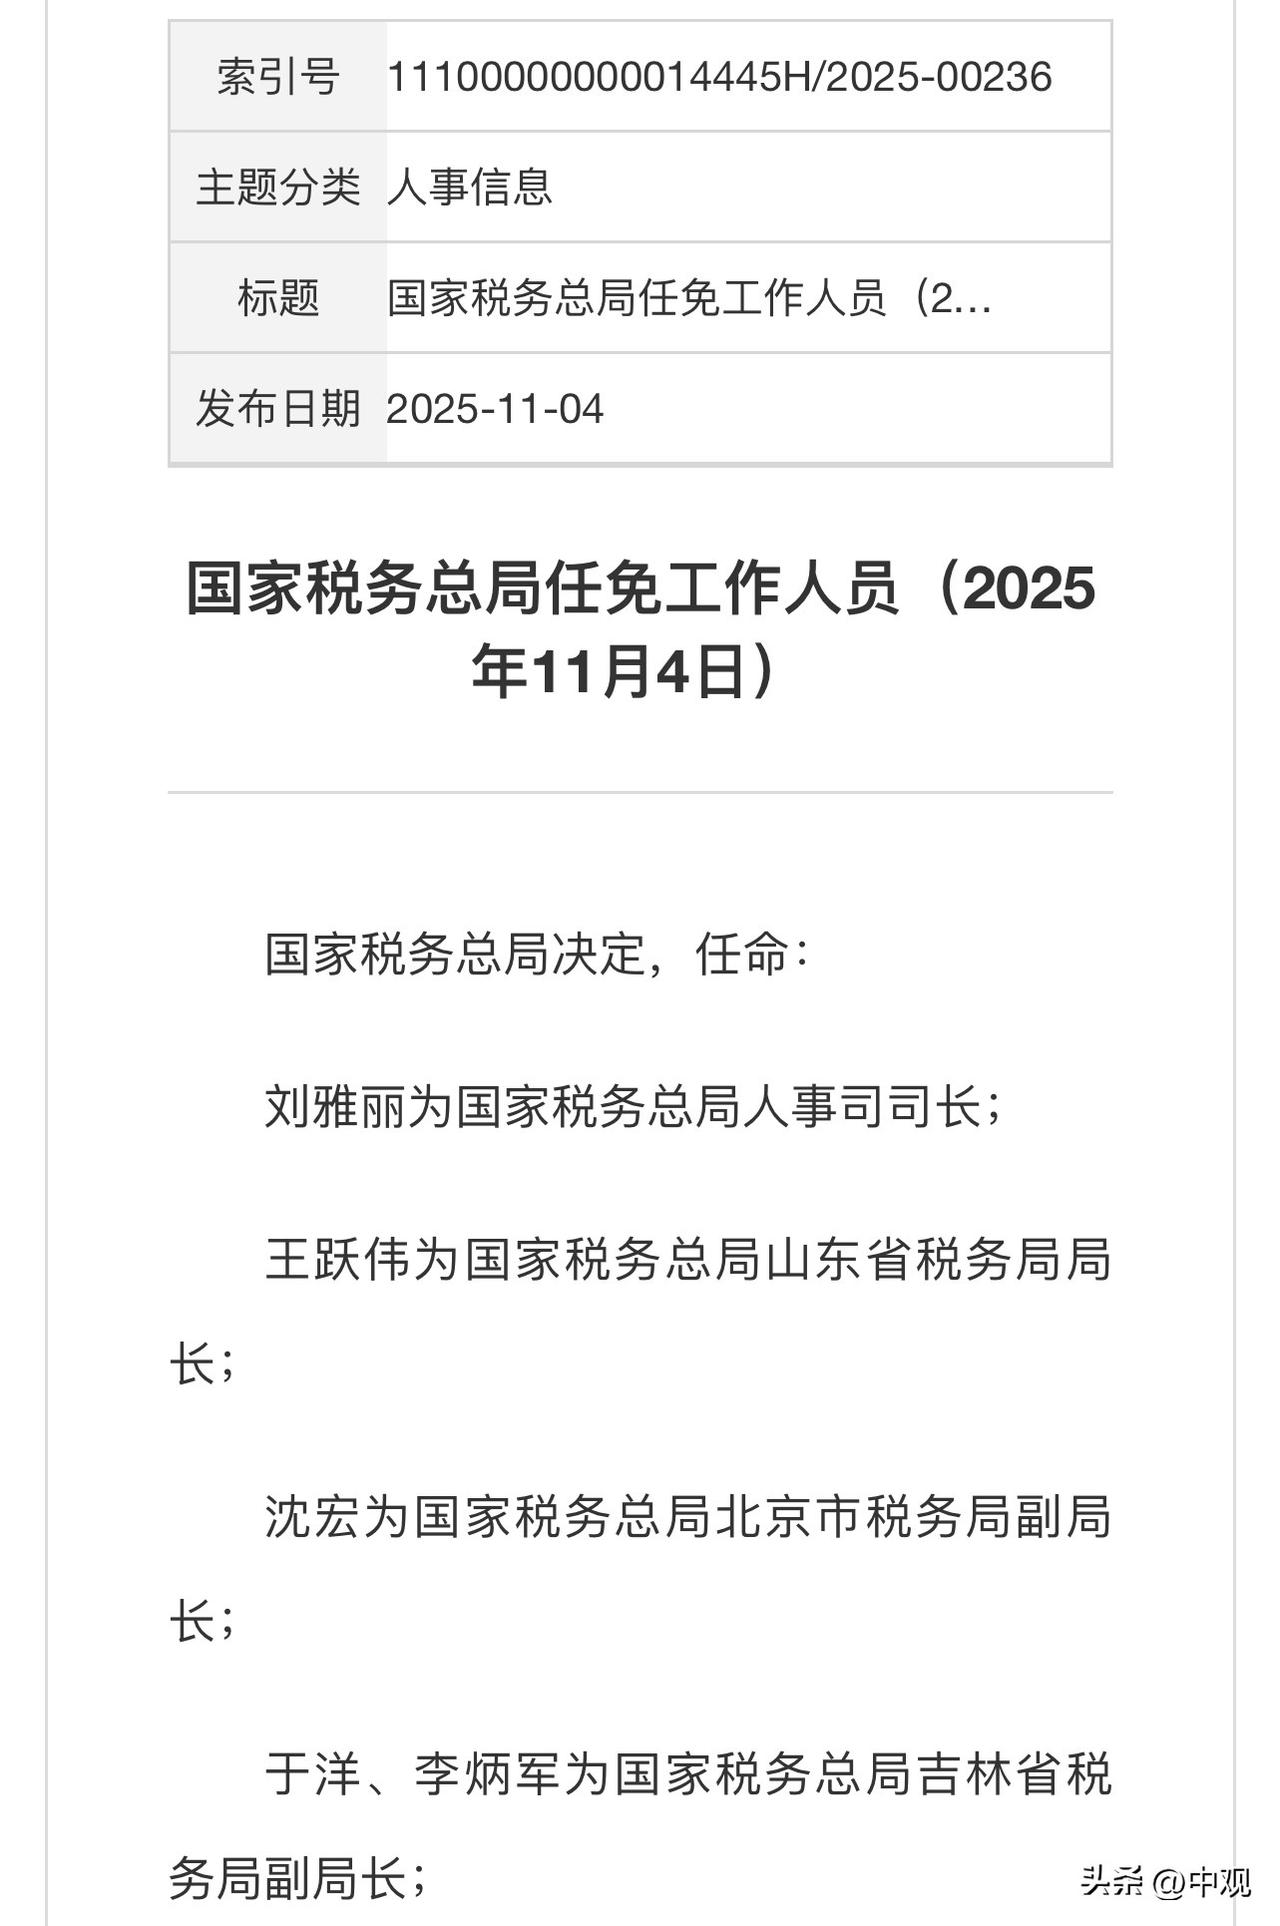
副局长位子还没坐热!吉林税务于洋提拔不到一年被查。
2025年11月4日,国家税务总局发布任免通知,于洋升任吉林省税务局副局长。此前他担任省局总会计师,2022年10月就已到任。从总会计师到副局长,在省级税务系统,是很关键的一步提拔。
然而到2026年10月31日,中央纪委国家监委网站通报:于洋涉嫌严重违纪违法,接受驻税务总局纪检监察组纪律审查和吉林省监委监察调查。
满打满算,任职副局长还不到十二个月。
这个时间间隔很耐人寻味。干部提拔有着规范的考察、公示等组织程序,这次任命流程同样完备。考察环节没有发现的问题,在提拔不到一年后,由审查调查跟进。
这么快被查,要么是提拔履新之后发生的问题,要么是此前就存在的问题,之前尚未查实。通报仅有“涉嫌严重违纪违法”,具体情况有待后续公布。
还有一个值得留意的点:办案主体组合。
驻税务总局纪检监察组负责纪律审查,吉林省监委开展监察调查,双线同步推进。这套模式并不是临时安排。
此前广西税务相关案件,就是驻纪检监察组与地方监委协作办案的典型。驻组熟悉税务业务流程与权力风险点,地方监委具备属地监察权限,分工配合,办案链条完整。
回看于洋担任总会计师期间的公开活动记录,形成了强烈反差。
2025年7月,他赴一汽大众走访,表示税务部门持续为企业解难题、办实事;同年3月走访吉林石化,提出落实税收政策、释放税惠红利。
这些都是岗位内常规走访表态。而税企交往、税收优惠核定、征管环节,恰恰是税务系统权力监督的重点领域。目前不清楚他具体涉及哪类问题,但驻税务纪检组直接介入,大概率和税务业务场景相关,并非简单作风问题。
近些年税务系统持续强调贯通推进全面从严治党与全面从严治税,于洋一案,正是这句话一个现实注脚。
一名刚刚提拔到重要岗位的干部,不到一年就被双线监督立案。对当地税务部门而言,副局长被查不是光彩事,但监督机关没有因为刚刚提拔就手下留情,这一点,比简短的通报文字更有警示意义。