奔驰、宝马、问界 "同桌充电":逸安启三方格局落定,补能赛道转向共建
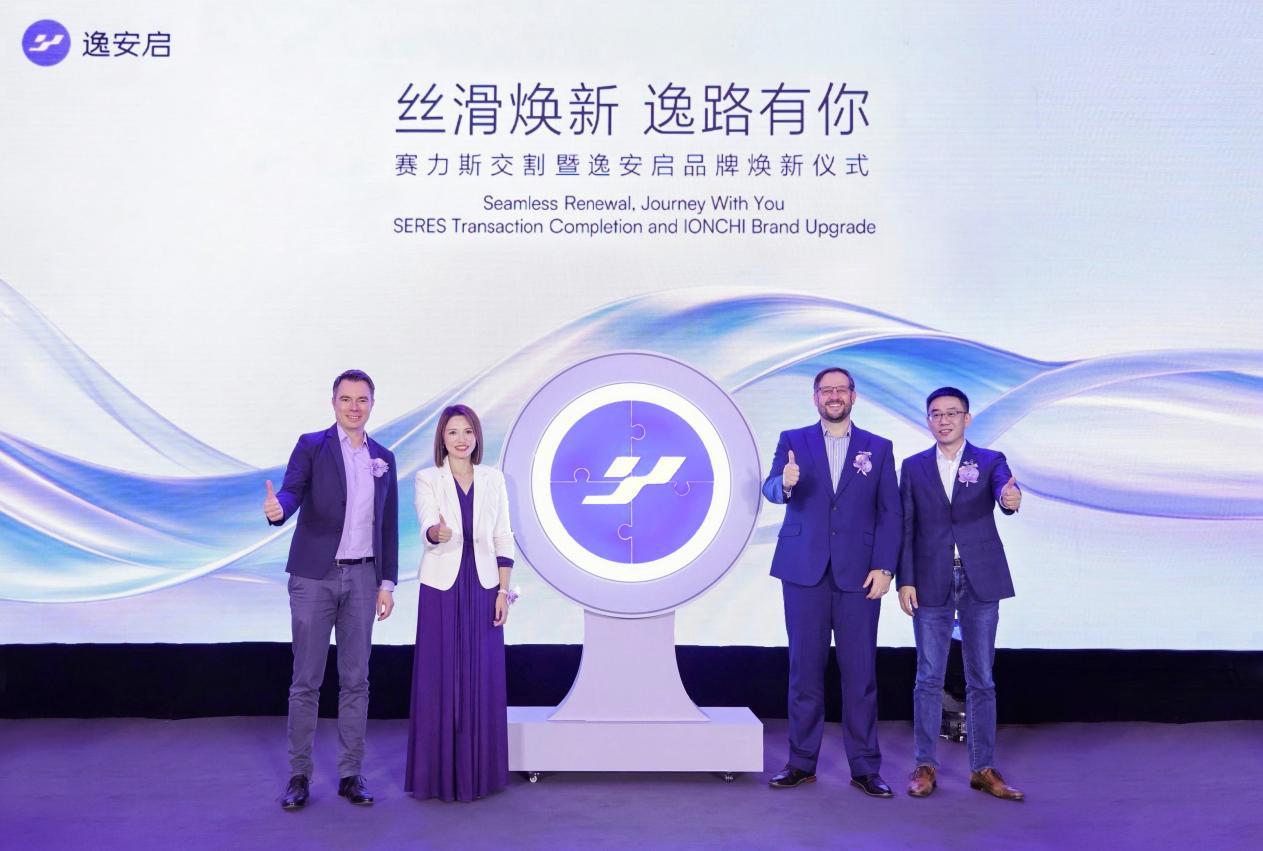
10月29日,高端公共超充运营商逸安启在北京启动品牌焕新,新标识与App 3.0同步亮相。更值得关注的是股权变化:9月29日交割完成后,宝马、梅赛德斯-奔驰与问界背后的赛力斯三方各持33.3%股份,公司由 "双豪华合资" 转向 "三方共建"。
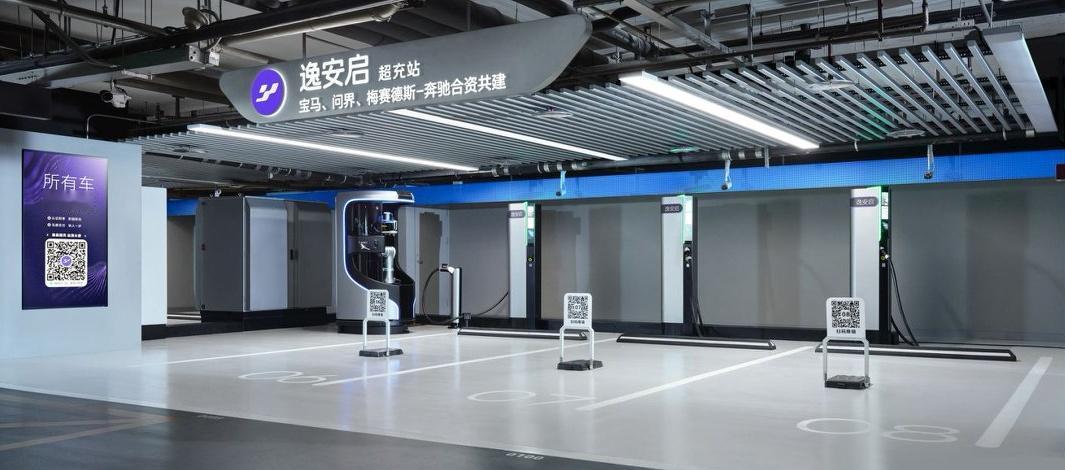
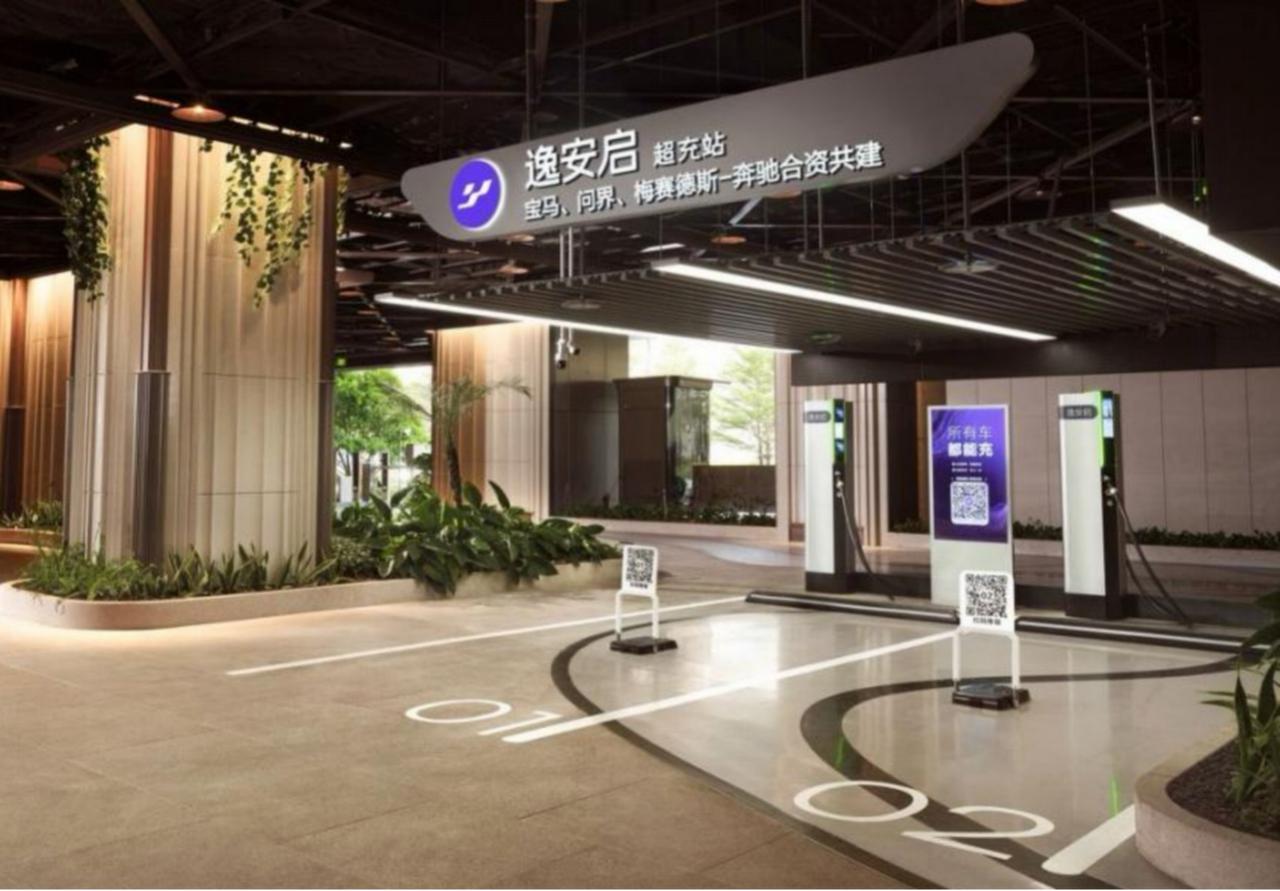
先看事实。截至2026年10月,逸安启已覆盖22个省份、40座城市,建成619座超充站、3404根充电桩,选址集中在CBD、核心商圈与城市主干道,计划到2027年底建成至少1000座站、约7000根桩。新一代液冷超充桩峰值功率800kW、峰值电流800A,覆盖200V—1000V电压平台,官方称适配99.9%的主流车型。网络对所有电动车用户开放,三家股东品牌用户额外享有预约、折扣和功率优先等权益。
整体上看,关键不在参数,而在两件事。
一是竞争对手在基础设施层面选择了 "合伙"。超充是典型的重资产、长周期投入,单靠一家车企自建,资金、选址和利用率都承压。奔驰、宝马需要本土用户基盘摊薄成本,问界则借已成型的高端网络快速补齐补能短板,并获得与两大百年品牌同台的品牌势能——问界用户已超120万,补能体验正是高端竞争的重要一环。对等持股、开放运营,是各方算过资产效率账后的理性选择。
二是行业逻辑正在切换。近期吉利与蔚来在充换电领域交叉持股、共建标准,与此形成呼应:补能竞争正从 "各自圈地" 走向 "网络协同","公共底座 + 会员增值" 或许比封闭体系更易跑通商业模型。
也需冷静看待。619座站的体量,与特斯拉在华超2600座、小鹏超3700座的自营网络仍有差距;千站目标的兑现节奏、场站利用率和盈利模型都有待观察。800kW是桩端峰值,实际补能速度还取决于车辆平台与电网条件,参数之外,长期考验的是运营与服务。
从 "卖车的竞争" 到 "补能生态的共建",这张牌桌上的合纵连横,才刚开始。