很多车友看到“电池自研”,第一反应都会误以为车企要自己建厂、自己造电芯,从头到尾全部自给自足。
但说实话,这是大多数普通人的认知误区。
近期曝光的新款理想i6,让大家看到了目前行业更成熟、更务实的电池自研模式。它和大家理解的“全包自建”完全不同,是一套抓核心、放重资产、分工精细化的新玩法,也是未来主流车企的发展方向。
今天我们就来聊聊理想,看完你就能明白,车企做电池自研,拼的从来不是厂房规模。
新款理想i6的电池分工逻辑非常清晰,没有模糊的捆绑关系。
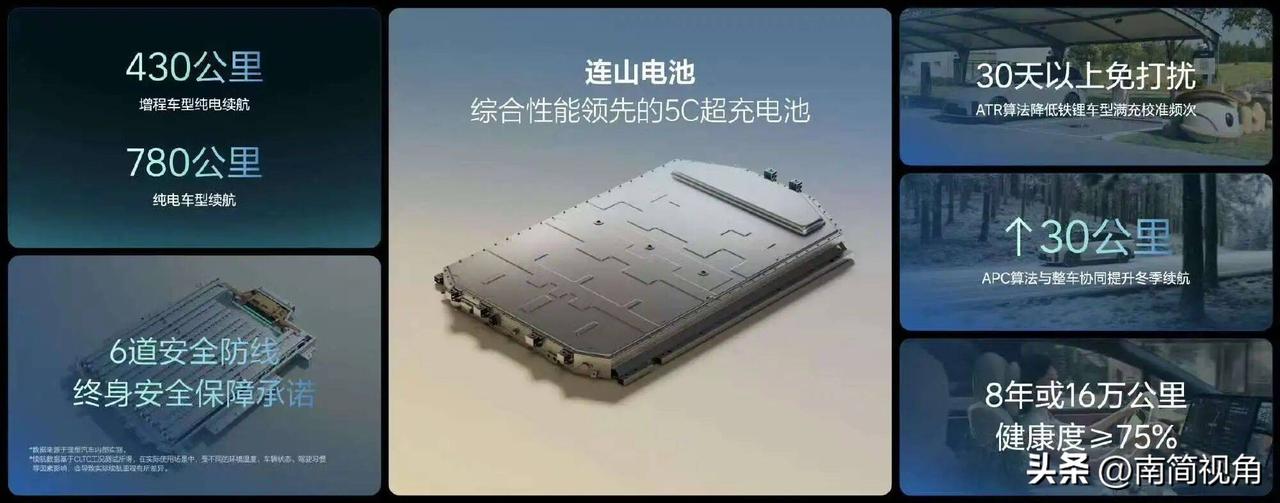
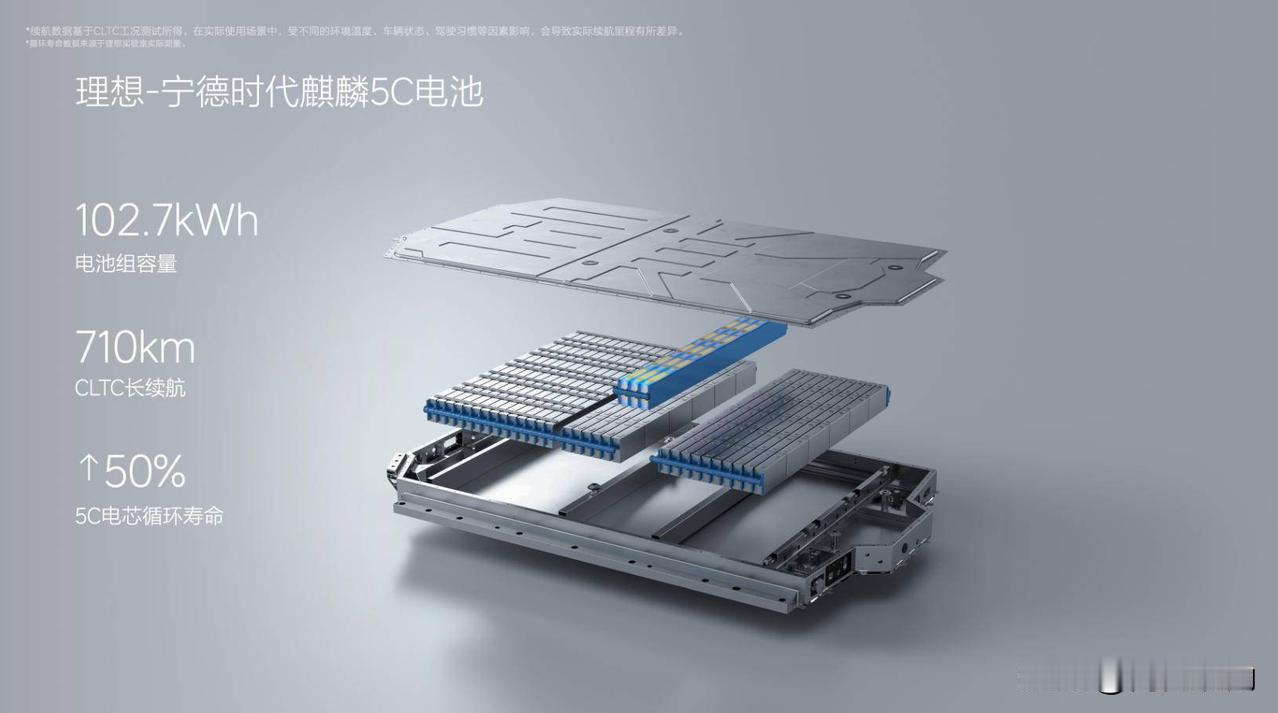
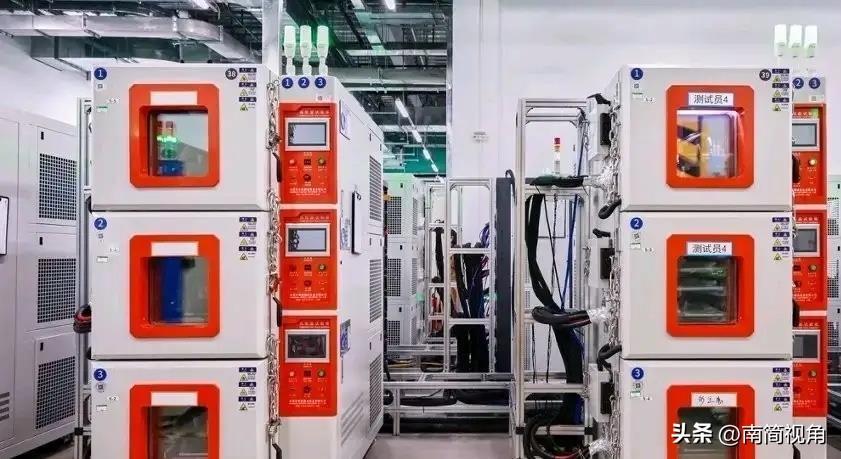
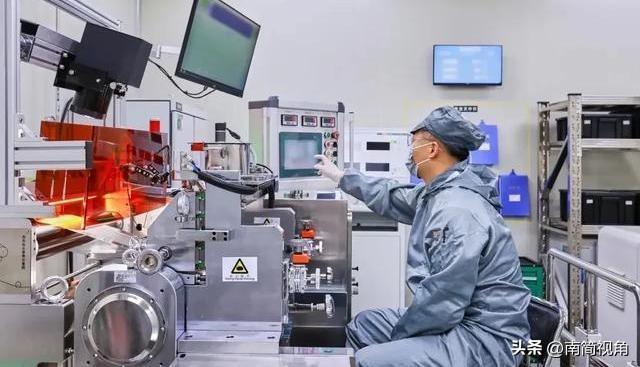
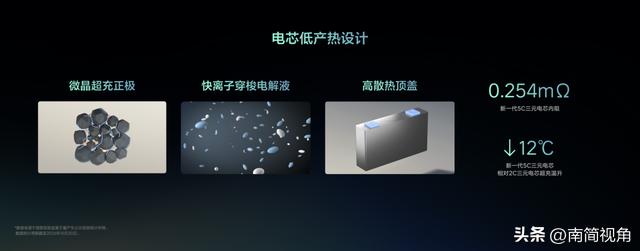
电芯层面,这款新车搭载的5C超充电芯,由理想负责整体设计、参数定义与工艺标准,实际生产制造,交由欣旺达、中创新航两家成熟电池企业代工。
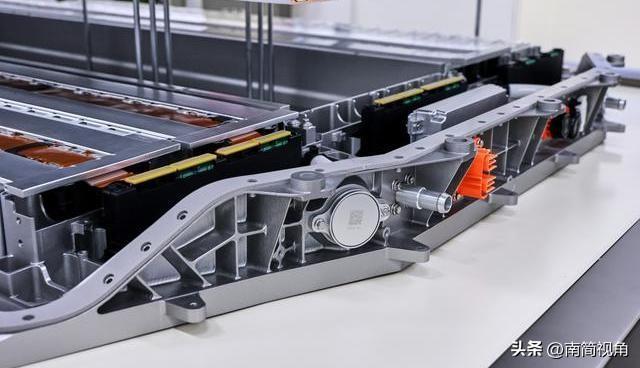
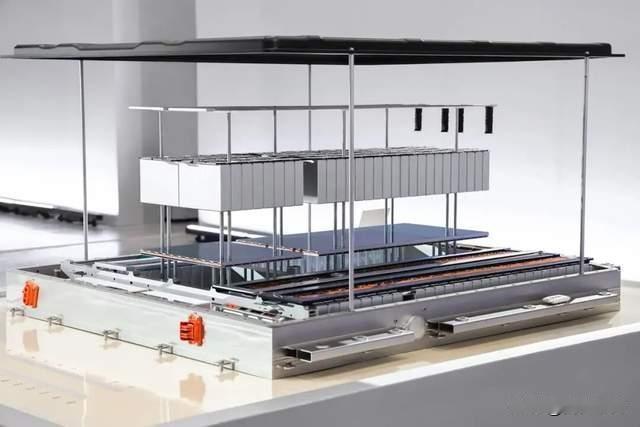
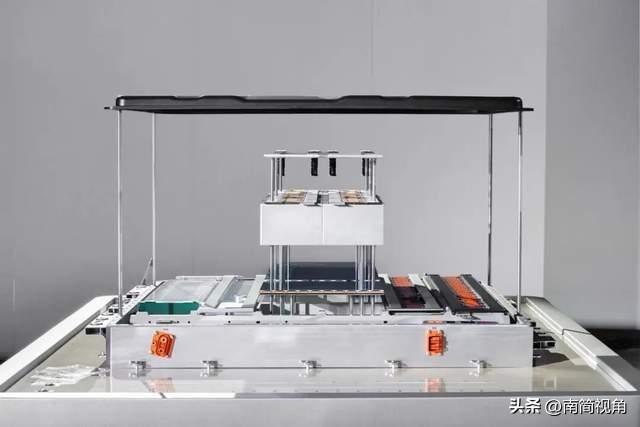
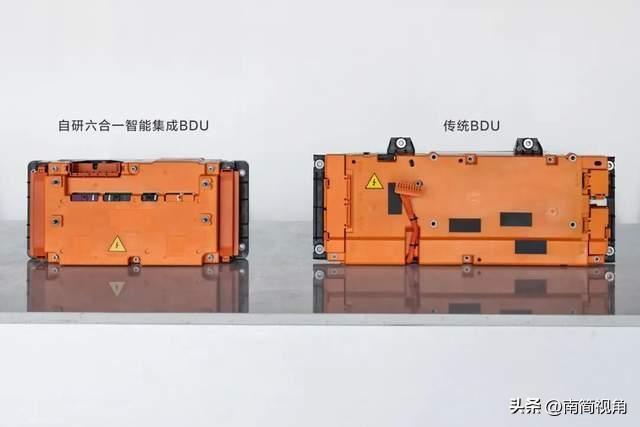
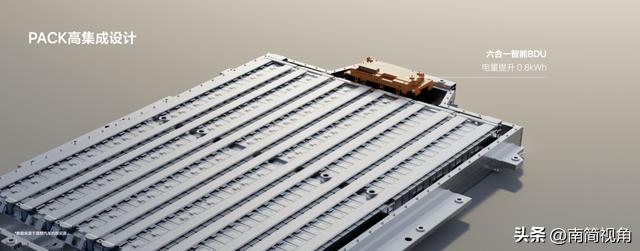
而电池Pack总成,也就是电池整体封装、结构布局、安全散热装配,全部由理想自主生产。关键的BMS电池管理系统,也采用自主研发方案。
简单翻译一下:核心技术标准、整车匹配逻辑、软件控制策略,都掌握在车企手里;重资产、重产能、重工艺的制造环节,交给专业供应链。
很多人会疑惑,既然做自研,为什么不全程自己生产?
放在行业视角来看,其实非常好理解。电芯生产线属于高投入、长周期的重资产项目,从建厂、调试设备到工艺稳定、良率爬坡,需要持续投入大量资金和时间。
如果车企盲目全线自建电芯工厂,不仅会分摊新车研发精力,还容易拖累整车迭代节奏,整体性价比并不高。
反观成熟电池供应商,已经具备稳定的产线工艺、生产良率和规模化成本优势。车企与其从零摸索制造端,不如把精力集中在自己最擅长的领域:根据车型需求定制电池标准,优化充电、温控、能耗的整车适配体验。
这和数码行业的成熟逻辑相通,品牌方自主设计核心芯片,再由专业代工厂生产,设计定义能力,才是长期的核心竞争力。
另外,理想采用双供应商代工电芯的模式,还有一个很务实的优势,就是稳定产能输出。
单一供应链容易遇到产能紧张、排产受限的情况,两家供应商相互配合、动态补充,能有效规避供货波动问题,让新车交付节奏更平稳,供应链可控性更高。
很多车友分不清一个重点:评判电池自研的含金量,从来不看电芯是谁代工,关键看Pack封装和BMS管理是否自主可控。
Pack直接影响电池的结构安全、空间利用率、散热表现,是硬件适配整车的关键;BMS负责日常充放电逻辑、低温能耗、电池寿命管控,决定用户长期用车体验。
理想i6实现Pack自产、BMS自研,最大的优势就是软硬件体系统一。整套电池从电芯标准、结构装配到软件调控,基于同一套整车逻辑开发。
相比直接采购市面通用电池包的车型,它在低温续航、快充温控、能耗优化这些细节上,拥有更大的调校空间,后期也能通过OTA持续优化电池使用逻辑,越用越好用。
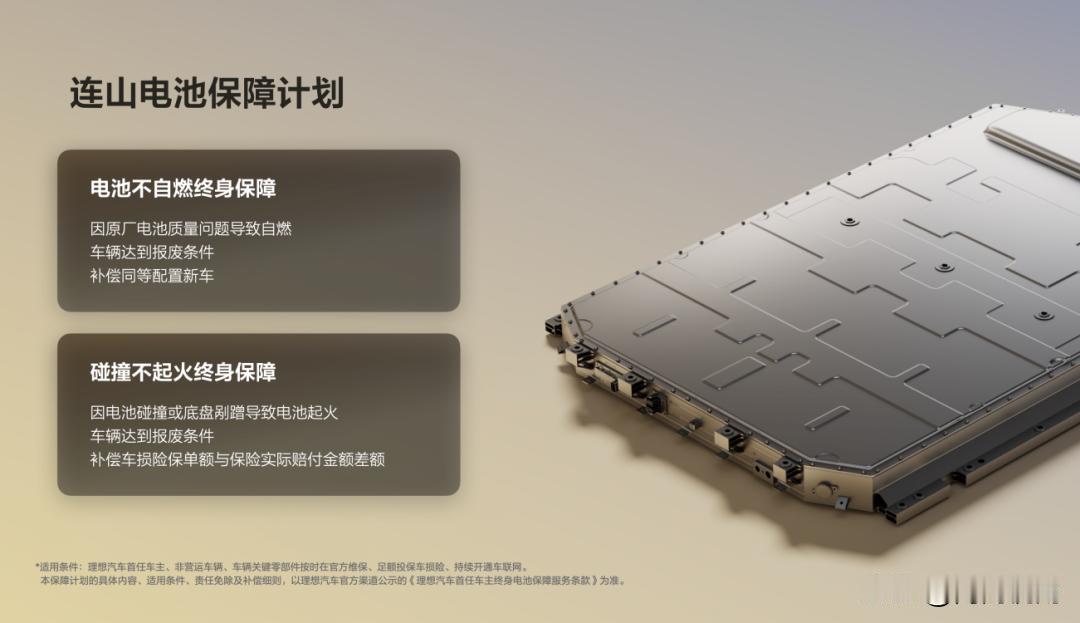
落到普通车主身上,最直观的好处就是售后清晰。
很多车型采用多方拼接的供应链方案,一旦电池出现异常,容易出现车企和供应商责任界定模糊的情况,车主维权很被动。
而这套一体化自研体系,责任主体明确,整套电池的标准和调校都由车企把控,用户不用为产业链分工问题买单。
再配合理想完善的超充布局,后续车主的日常补能便利性、快充稳定性,都会有不错的保障。
整体看下来,理想i6这套电池模式,并非噱头式自研,而是非常务实的产业分工升级。
不盲目重资产扩张,牢牢握住技术定义权和整车适配权,依托成熟供应链稳定生产,既保证了体验差异化,也兼顾了产能和成本平衡。
这种“自研定义+专业代工”的模式,大概率会成为接下来新能源行业的主流趋势。新车月底即将上市,具体的实际续航、快充表现,我们可以拭目以待。