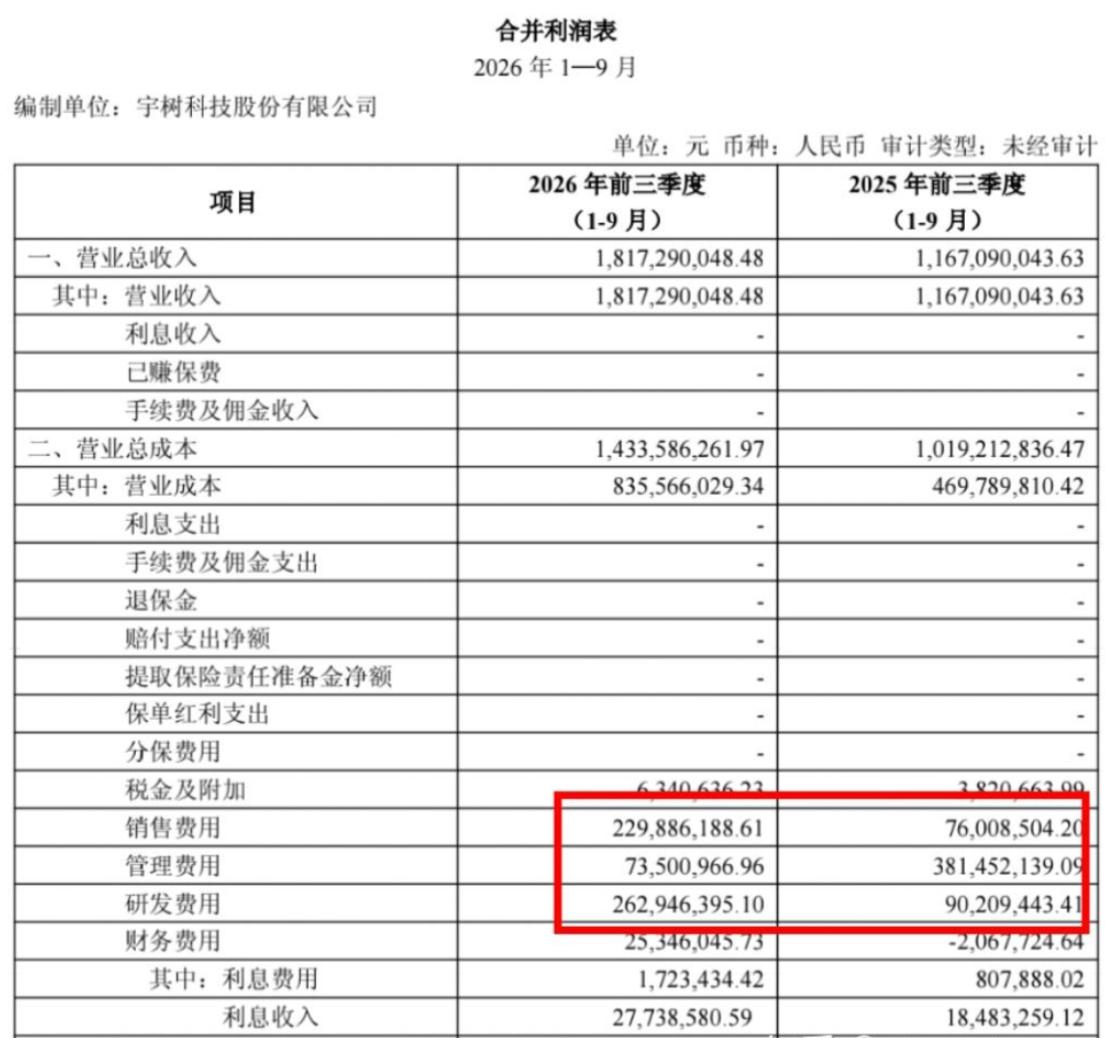
宇树科技上市后首份财报出炉,Q3 净利环比下降 49.55%,说实话,业绩其实是符合市场预期的。但是短期内,宇树的业绩仍将继续承压。
宇树虽然营收在小幅增长,但照目前的进度,全年扣非净利润是有可能会下降的,并且可能性非常大。
这种变化有征兆可言。
首先是市场热度下降。2026年春晚,宇树机器人再次登台,表演效果比去年更加炫酷,但市场反响却不如去年热烈。
其次是租赁需求降温。去年春晚之后,宇树机器人一度供不应求,日租金高达上万元,有人靠出租机器人表演,三个月就收回了成本。如今,日租金已经降至千元左右。
第三是产品降价。今年6月,宇树将入门款Unitree R1的官方售价从3.99万元下调至2.99万元起,并开放现货销售。降价既可能源于产能提升、成本下降,也可能与市场需求不足有关。宇树给出的解释是成本降低。
这些变化反映出一个现实,现阶段,宇树机器人的商业价值仍然有限。机器人能跳舞、会武术,技术水平确实令人惊叹,但表演之外还能承担多少实际工作,决定了它未来的市场空间。
单靠表演业务,能否支撑起当前估值,投资者已经用行动表达了态度。上市首日,大量中签者选择卖出,换手率高达85%,股价也从最高约1100元一路跌至400元左右。
近期股价再度大涨,背后是市场对另一种可能性的期待:机器人未来能够成为新的生产力工具。
10月20日,野村国际(香港)发布报告,引用了加州大学伯克利分校的一篇论文《SuperMimic》。论文显示,SuperMimic在129514个动作中仅失败25次,表现优于SONIC;经过9.8小时的双GPU训练后,系统实现了零失败。
更重要的是,这套控制器随后在宇树G1机器人上完成了侧滚、360度翻转等高难度动作。这说明具身机器人在动作控制方面取得了进展,距离承担更复杂的实际工作又近了一步。
两种发展方向,对应着完全不同的估值逻辑。如果宇树未来能够制造出真正具备生产能力的机器人,市场想象空间自然很大,目前的市盈率未必显得昂贵。但如果产品长期停留在表演、娱乐和消费玩具领域,估值就很难与传统电器、玩具企业相比,后者的市盈率通常只有10至30倍。
问题是,从技术突破到大规模商业应用,中间还有很长的路要走。即使生产力型机器人最终落地,也难以在短期内迅速贡献可观利润。宇树的业绩仍将面临压力,公司此前也多次发布股价异动公告,提醒投资者行业尚处于商业化早期阶段。倘若大规模商业应用不及预期,股价就存在估值回归的风险。