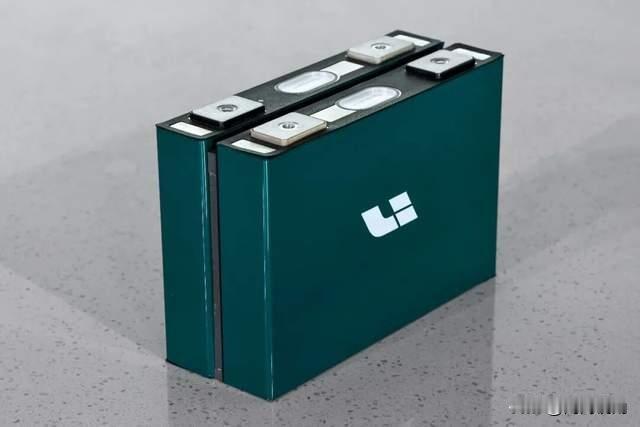
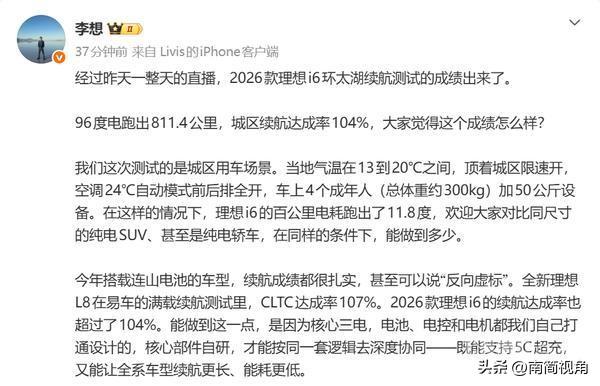
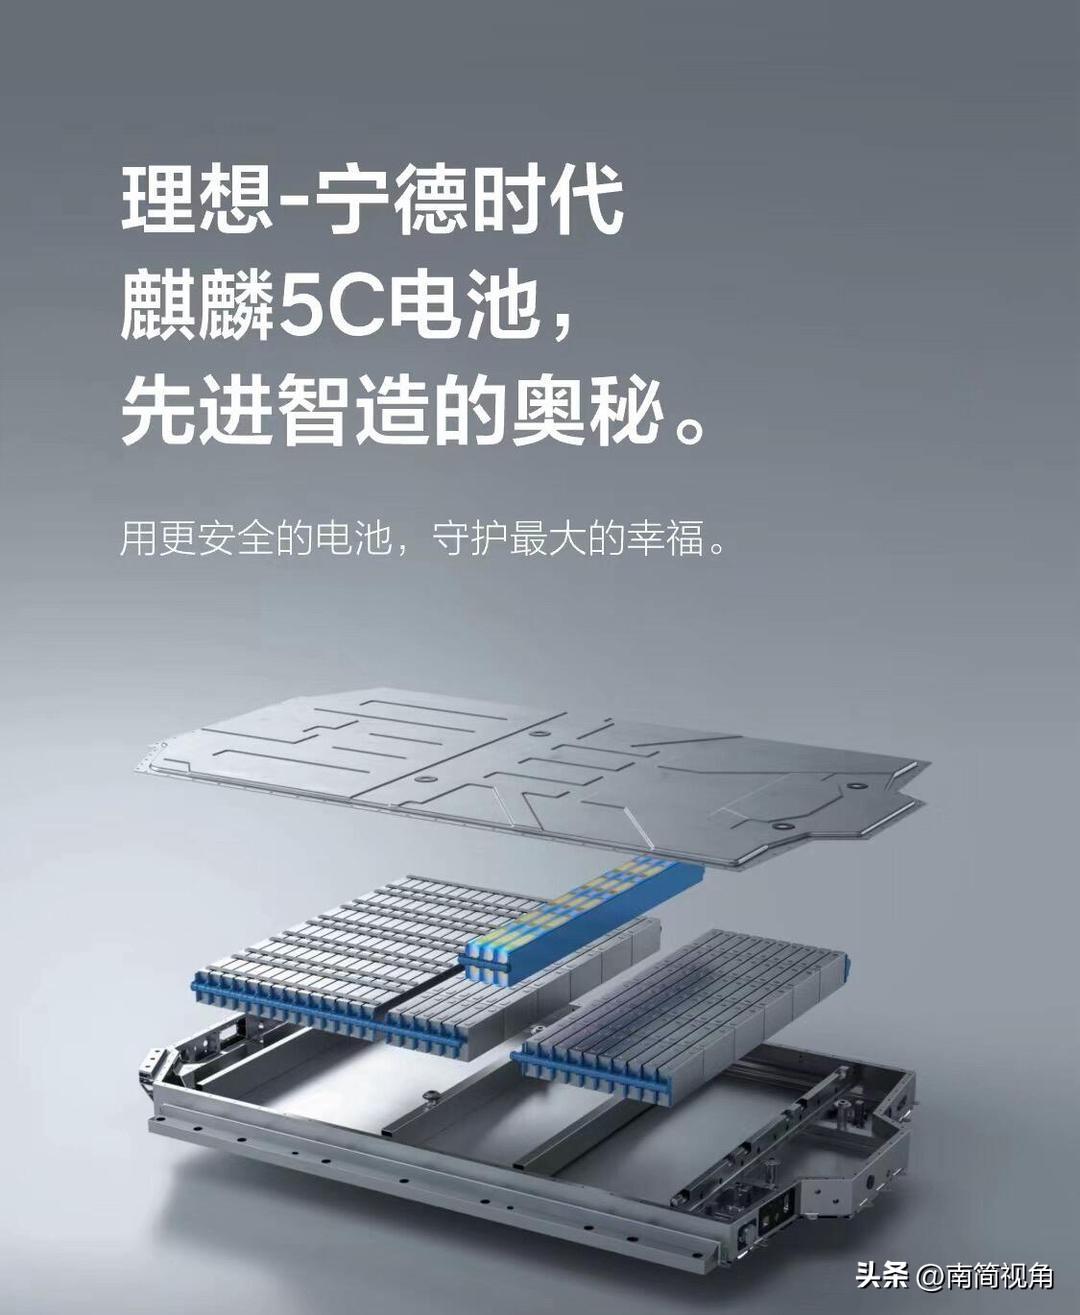
最近李想发文,专门澄清很多人心里的误区:车企自研电池,并不是和电池供应商搞零和博弈。他也直白讲清楚了,明明市面上有成熟优秀的电池供应商,理想为什么还要扎进电池自研,啃这块硬骨头。
在他的逻辑里,判断所有技术动作的标尺只有一条:能不能给用户带来实实在在的价值。自研不是为了炫技,三个底层思考,其实戳中了现在新能源行业很核心的矛盾。
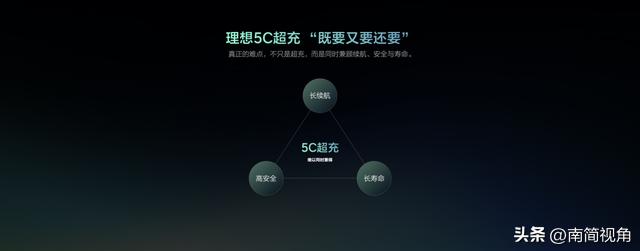
第一,很多用户痛点,货架式的现成电池方案解决不了。普通车主不会关心电化学公式,大家在意的就几件事:冬天续航掉得狠不狠、快充要不要等很久、电池安不安全。不管是早期长续航增程、MEGA的5C超充,还是高寒地区的性能稳定,这些针对性很强的指标,直接买标准化电芯很难一步到位。
成熟供应商的标准产品,面向全行业通用,很难单独为某一款车去定向打磨极限场景。想要把这些短板补上,车企就得沉到电芯、材料的底层去研发,自己啃别人不愿意啃的技术难题。
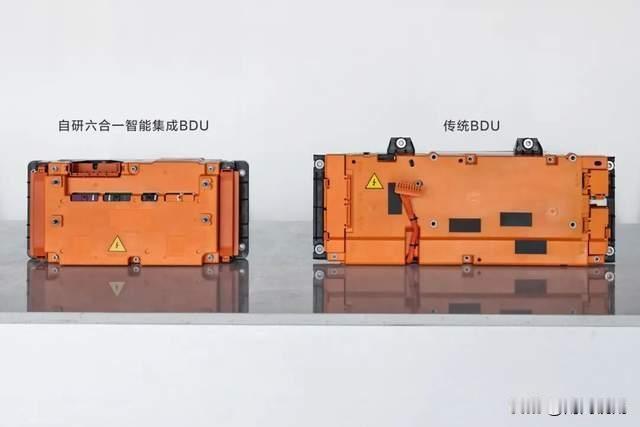
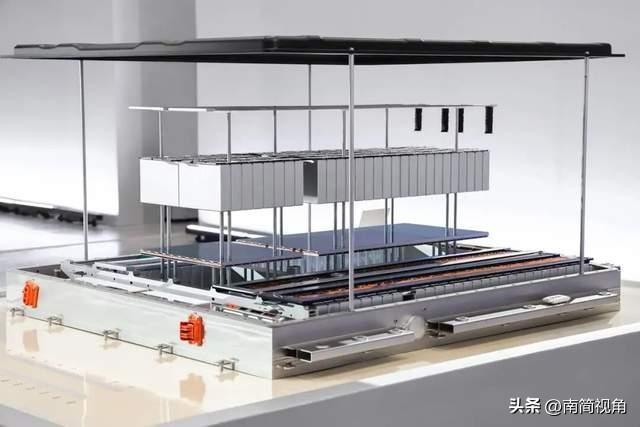
第二,电池不是单独的配件,要和整车长在一起。很多人把电池理解成一个可以插拔、替换的大件,这其实是老思路。电芯、PACK封装、电池管理BMS、热管理、电驱系统,它们本来就是一套整体。理想自研电池,就是要把这一套全部打通。
好处很直观:硬件故障概率能往下压,而且车子卖出去好几年,还能靠OTA持续优化电量策略、冬天的温控表现。对理想来说,连山电池,是补齐整车电能闭环的最后一块拼图。
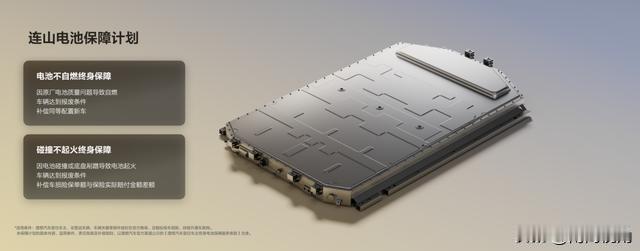
第三,全链路数据攥在手里,避免出事之后互相甩锅。这套连山的全生命周期监测体系,能从上游原材料、电芯生产,一直跟踪到车主日常开车的所有数据。生产环节的隐患,交付之前就能提前预警筛掉;万一后续出问题,用户只对接理想一家,不用卡在车企、电池厂中间来回拉扯,不用为产业链分工的漏洞买单。
这篇发言的背后,藏着新能源产业链正在悄悄发生的变化。以前主流是“灰盒模式”:车企直接采购电池厂定型好的成品,电芯配方、生产工艺、检测数据,都是供应商的黑箱,车企拿到手只有最终成品。
现在慢慢转向白盒模式:车企自己定标准、定义性能、划定品质红线,电芯交给合作工厂代工生产。车企掌握产品话语权,供应商负责落地制造。这不是要取代谁,是分工方式变了。
不止理想,吉利、零跑、奇瑞、长安,不少主机厂都在布局自有电池研发品牌。本质不是要跟宁德时代这类巨头抢生意,而是拿回整车的定义权、数据话语权,让电池和自家车型的架构、智控体系更好地协同。
就像苹果、英伟达自研芯片交给台积电代工;特斯拉自研电池,同时依旧和宁德时代、LG深度合作。这种“车企定义+供应商代工协作”的模式,非但不会挤压伙伴的空间,反而会倒逼整条产业链的制造能力一起升级。
最后说一句我的看法,也是很多文章没讲透的点:自研和外购,从来不是二选一。
车企自研,聚焦在适配自家车型的体验打磨、风险兜底;而头部电池大厂的优势,是规模化成本、稳定良率、庞大的技术储备,这个壁垒短期很难撼动。
以后的新能源汽车行业格局大概率就是这样:强强协作,各司其职,最终的落脚点,还是落到咱们车主的续航、充电、安全和售后保障上。