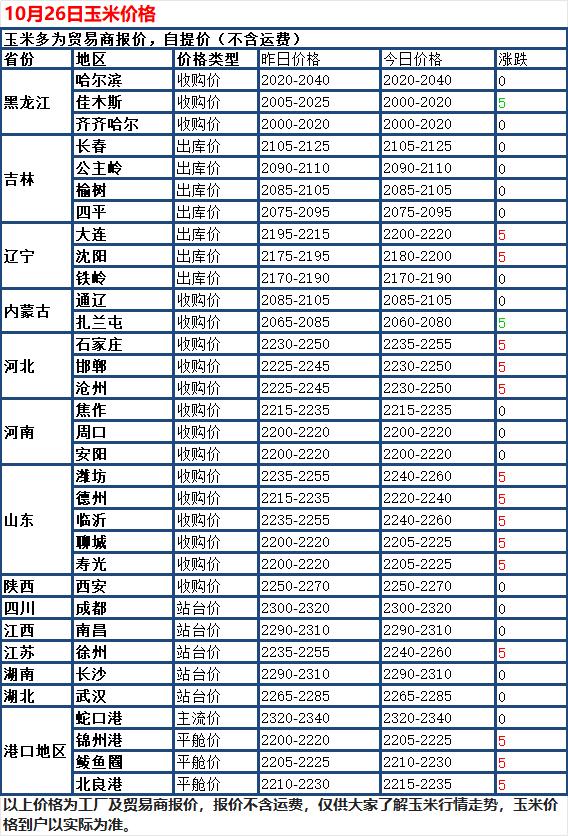
10月26日国内玉米现货延续稳中偏强震荡,全国多数主产区深加工企业收购报价持稳,仅少数区域小幅涨跌分化。全国玉米现货均价2175元 / 吨,较前日小幅上涨 2 元/ 吨。
当前市场呈现 “华北引领反弹、东北涨跌互现” 的区域分化格局。华北地区前期雨雪阻断物流,叠加部分区域新粮因降雨品质下降,本地干粮供应阶段性偏紧,带动价格小幅修复;东北产区直收粮尚未收尾,潮粮上市量依然偏大,黑龙江深加工企业门前到车较多,多数企业随到货情况灵活调价,局部有涨有跌。
整体来看,新粮集中上市的供应压力并未完全消散,这仍是压制价格的核心因素。但经过近一个月的持续回落,主产区价格已经逐步贴近甚至跌破部分农户种植成本线,基层惜售情绪明显升温,叠加前期雨雪天气扰动,市场阶段性上量有所收缩,价格继续深跌的动力不足。短期玉米仍维持低位震荡磨底的格局,反弹节奏取决于降温上冻时点、基层售粮进度以及中储粮收购落地强度。但新季丰产与进口谷物仍会限制反弹高度。
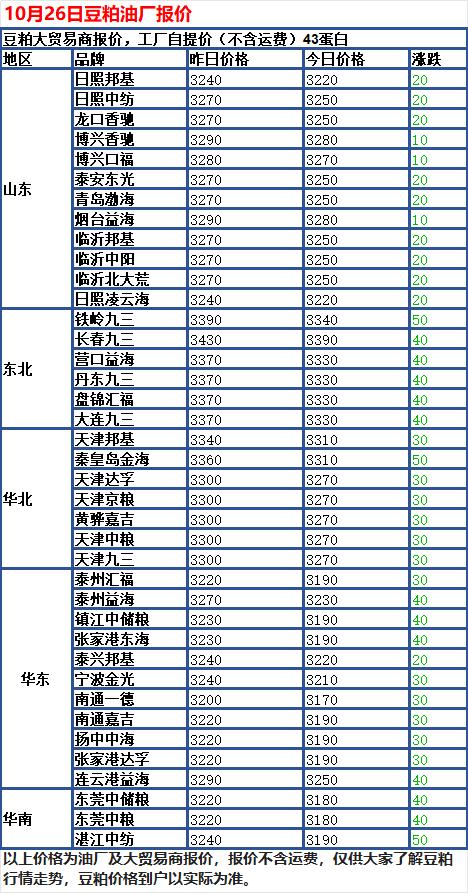
10 月 26 日国内豆粕现货再度回落调整,全国油厂出厂报价普遍下调,单日跌幅集中在10-40元/吨,沿海产区回调幅度相对更大。全国豆粕现货均价3251元/吨,较前日下跌30元,结束前期短暂反弹,重回区间偏弱震荡走势。
本次回落核心是供需宽松的基本面持续压制。供应端,美豆新作收割顺利推进,目前收割进度已达 64%,接近五年平均水平,丰产预期持续落地,进口大豆成本支撑减弱;国内方面,今年前9个月大豆累计进口量创历史同期新高,油厂压榨开机维持高位,豆粕库存虽有边际去化,但整体仍处于同期偏高水平,现货供应充足证券时报。需求端同样偏弱,水产养殖进入收尾阶段需求明显下滑,畜禽养殖盈利尚未修复,饲料企业普遍维持低库存策略,随用随采,没有集中囤货意愿,价格上涨缺乏需求拉动。
不过下方下跌空间也在逐步收窄,当前盘面价格已经接近四季度进口大豆对应的压榨成本线,油厂压榨处于亏损状态,主动大幅降价出货的意愿有限,会限制现货继续深跌的幅度。短期豆粕大概率维持区间偏弱震荡,上下空间都相对有限。
以上观点、图片价格仅供参考不作为投资依据