很多人问增额终身寿,第一句是几年不用。
这两天一条热搜,把另一个更重要的问题问到了台面上——这笔钱最后到谁手里。
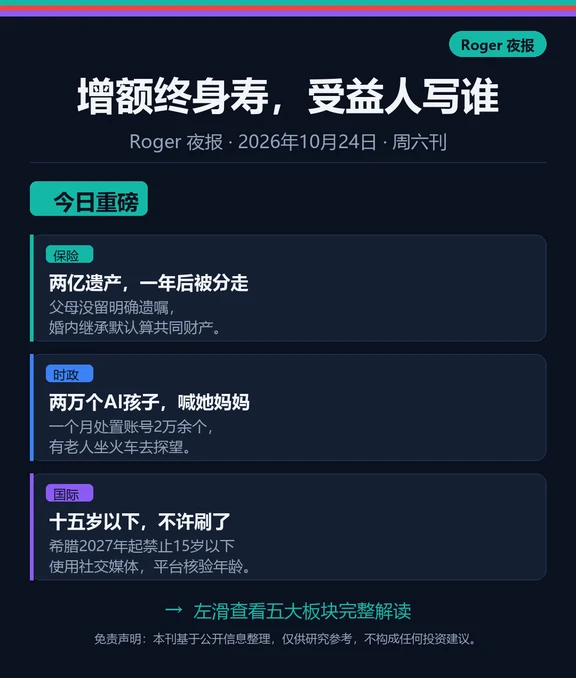
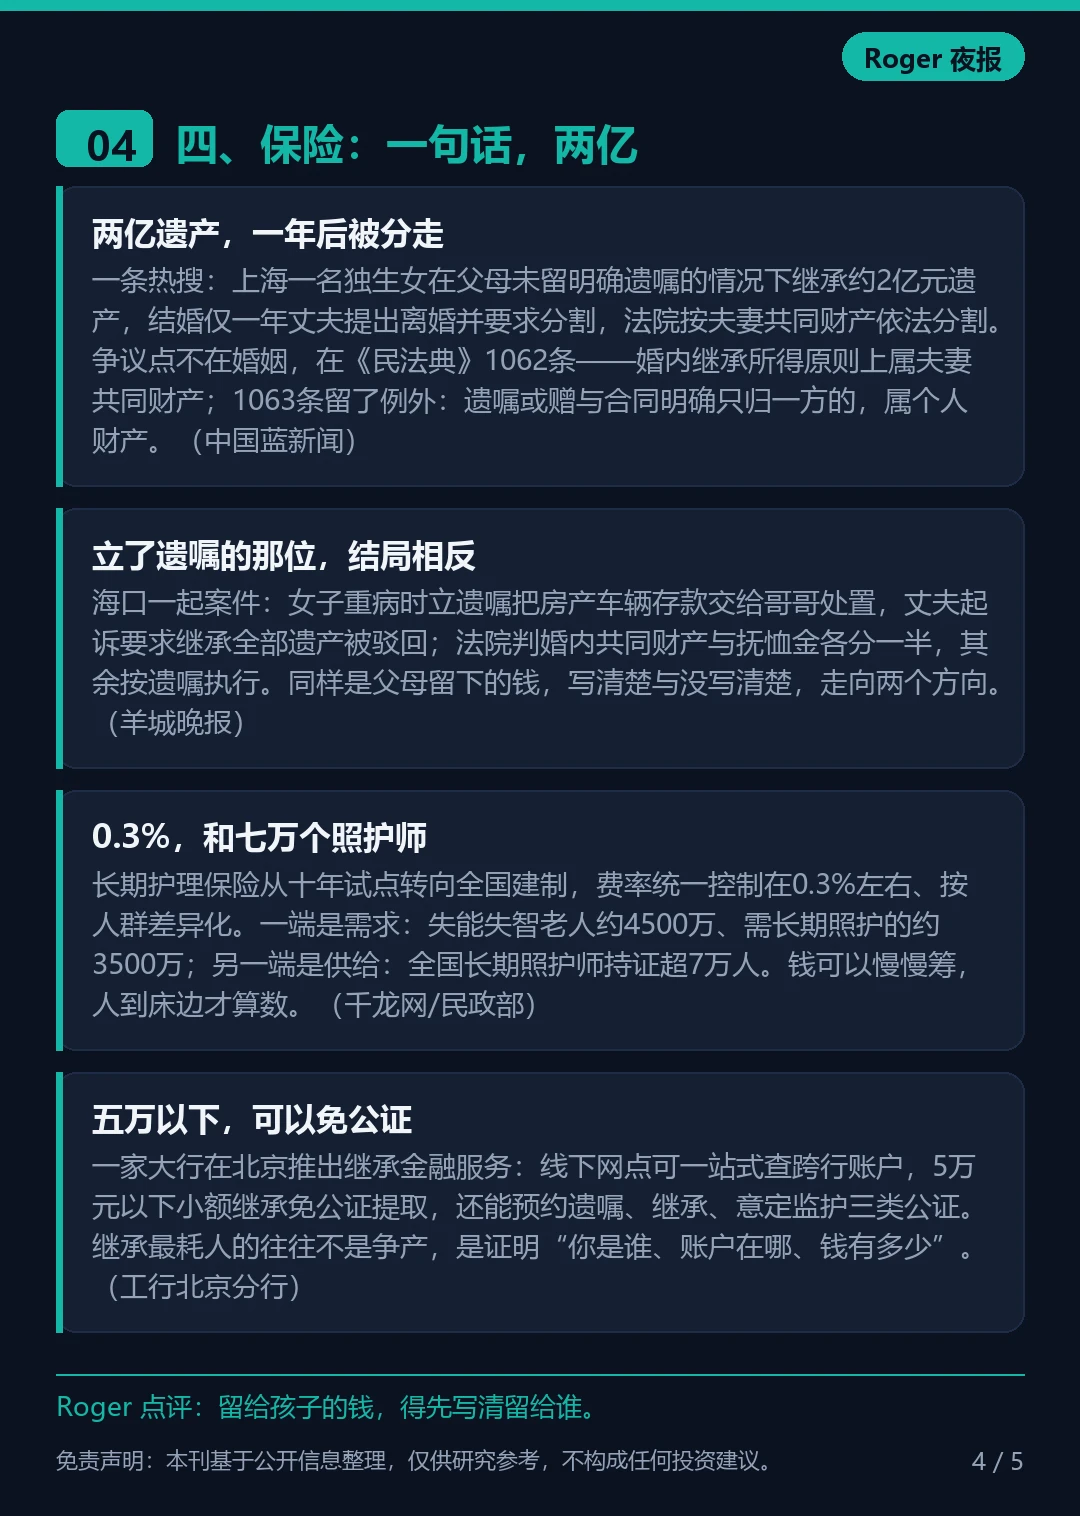
上海一名独生女,父母意外去世、没留下明确遗嘱,她继承了9套房产商铺加存款理财、合计约2亿元。
结婚刚满一年,丈夫以性格不合起诉离婚,同时要求分割这笔遗产,法院按夫妻共同财产依法判了分割。
关键不在婚姻,在法律条文。
《民法典》第1062条:婚内继承或者受赠的财产,原则上属于夫妻共同财产。第1063条留了一个口子:遗嘱或者赠与合同里明确只归一方的财产,属于个人财产。
同一周还有反过来的案子。海口一位女士重病期间立了遗嘱,把房产、车辆、存款全部交给哥哥处置;她丈夫起诉要求继承全部遗产,被驳回。
父母留下的东西一样,写清楚和没写清楚,是两个方向。
所以增额终身寿这类工具真正的分量,不在那几个数字,而在“受益人”那一栏——你写的是谁的名字,钱最后到谁手里。
合同怎么签、受益人怎么设、要不要配合遗嘱和公证,每家的答案都不一样,也没有一种做法能包打所有情况,值得专门找个懂行的人坐下来算一遍。
顺带说一件更日常的事:有银行开始替继承人跑腿了。
北京一家大行推出继承金融服务,线下网点可一站式查跨行账户,5万元以下小额继承免公证提取。
继承最耗人的往往不是争产,是证明“你是谁、账户在哪、钱有多少”。
说回增额终身寿。
它是一份合同,不是一把万能钥匙。真正决定这笔钱归属的,是你在受益人那一栏写下的那个名字,以及你愿不愿意在还清醒的时候,把这件事交代清楚。
本笔记基于公开信息整理,仅供交流参考,不构成任何投资建议。
#增额终身寿 #遗产继承 #理财笔记 #每日思考 #家庭财务 #保险知识