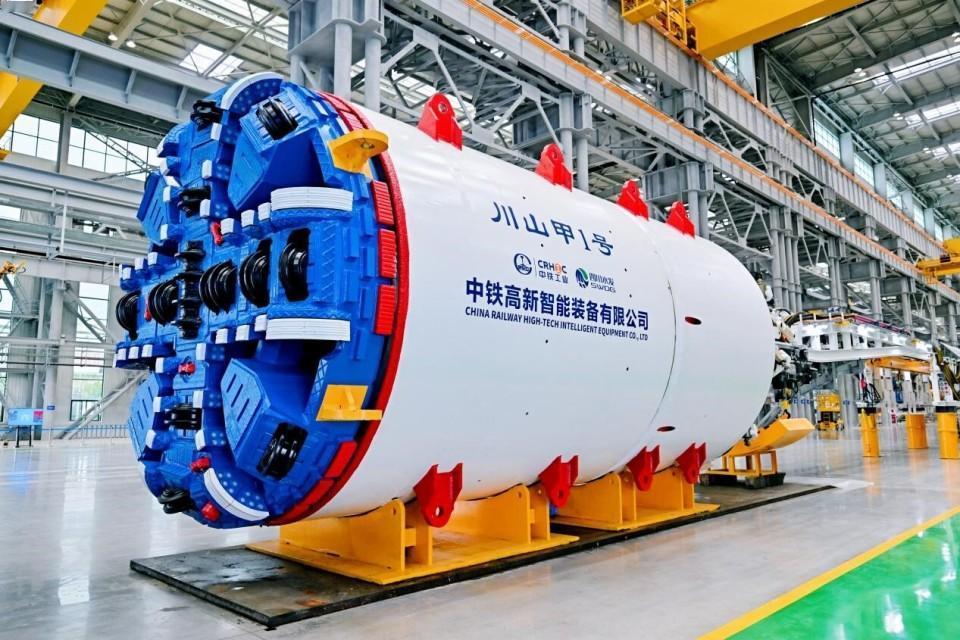
越南开启了反制裁,起因是我们严格审批盾构机的出口。不是禁止出口盾构机,而是先递交资料,拿到出口许可。为什么要拿到许可才行?因为越南想压低价格,全世界主流的盾构机基本只有中国、德国、日本、瑞士。德国海瑞克入行更早,早年我国大量进口该品牌盾构机,之后在引进海瑞克设备的基础上自主研发,依托成本优势,国产盾构机后来居上。
一座城市的地铁能不能按期建成,盾构机往往是关键设备。眼下,河内推进5条地铁线路建设,规划总里程253.5公里,总投资约350亿美元,目标是在2030年底前全部通车,设备采购也随之成了焦点。
项目方放出的采购需求超过100台盾构机,规模不小。对越南来说,买什么设备、什么时候交货、后续怎么维修,都会影响工期和总成本。问题在于,采购方想借大订单压低报价,供应方又要考虑技术、产能和出口规则,这几笔账并不总能算到一块去。
根据目前公布的规定,全断面隧道掘进机、刀盘、主驱动等设备和相关制造技术,纳入两用物项出口管制范围,出口前需要提交材料、申请许可,通过合规审查后才能交付。换句话说,流程增加了,但这并不等同于全面禁止出口。
这两个概念差得不小。需要许可,意味着要先审查产品、用途等信息,再决定能否出口;全面禁运则是直接不准出口。把许可管理说成彻底断供,容易让人误读政策,也会把采购讨论带偏。
越南采购方面临的选择,和中国盾构机产业的变化有关。上世纪90年代,国内地铁隧道工程大量依赖进口设备,德国海瑞克是当时重要供应商之一。
后来,中国企业从引进、消化设备技术起步,逐步掌握复合刀盘、姿态控制和同步注浆等技术,国产设备凭成本和本地化服务打开市场。
这段产业变化,也让如今的比价更敏感。素材中的说法是,越南买家一边向中国厂商询价,一边把报价拿去向海瑞克、日本川崎等厂商压价,再拿对方报价回来要求中国企业继续让利。
大单询价本来就会比价,但如果报价被反复当成压价工具,厂商很难判断订单的真实条件,长期下去也会伤到研发和服务投入。
国产盾构机的优势,不只是一台设备的标价。设备适不适合当地地质,零件能不能及时供应,维修团队能否跟上,都会影响项目实际支出。设备买得便宜,停机等配件、延误施工,账面省下来的钱也可能很快花出去。
海外出口管制并不是中国独有的做法。日本在2023年将23类半导体制造设备纳入出口管理,相关出口需要按规定办理许可。美国也在2022年公布先进计算芯片及相关设备出口限制。
行业不同、政策内容也不一样,但这类案例都说明,出口规则可以通过许可和合规审核管理,并不必然意味着所有交易一概停止。
买家拿到报价后,当然还会算价格。可盾构机不是标准化的小商品,直径、刀盘配置、地质条件、施工组织都可能影响设备方案,几家厂商报出的数字未必能直接横向比较。超过100台设备集中采购,谈判空间确实大,但交付节奏和型号适配同样重要。
更现实的限制来自产能和交期。素材称,全球混合式盾构机年产能约70至90台,部分西方厂商交付周期超过14个月。
若这组估算适用于越南项目,单靠转向西方设备,未必能让工程更快;还要看各厂商手头订单、设备规格和项目施工安排,不能只拿一张报价单判断胜负。
价格差距也是一道门槛。素材所列的估算显示,同规格城市软土盾构机,海瑞克报价可能达到国产设备的2至3倍。
越南约350亿美元的地铁总投资,还要覆盖土建、车辆、信号系统和征地等费用,设备多花的钱最终会挤压其他环节预算,采购方能否承受,得看具体合同和整套工程方案。
还有一个容易被忽略的细节,部分外资品牌在中国设有总装基地。只要产品原产地落在中国,相关货物出口时也要按中国规则办理手续。换句话说,换一个品牌下单,不一定就能绕开原产地和许可要求。
那越南所谓的反制裁,能不能让中国企业改变出口规则,或让采购方拿到更低报价?目前看,影响更直接的还是项目自身的选择:是等待许可、按期采购,还是承担更高价格和更长交期,再重新调整施工计划。
真正关键的不是谁在谈判桌上喊得更响,而是设备能否合规出口,能否按项目需要及时交付。对越南而言,百台订单带来议价能力,也带来组织和排产压力;对中国厂商而言,出口许可会增加程序成本,但也能减少无序压价带来的风险。
过去国内企业靠竞争把盾构机价格打下来,推动产业成长;到了海外市场,如果竞争只剩互相压价,最后可能损害的还是技术投入、售后能力和履约稳定性。
越南项目要赶2030年底通车,采购方最终要比较的,恐怕不只是单台设备多少钱,还包括许可、交付、维护和工期,这笔总账才是真正决定选择的地方。