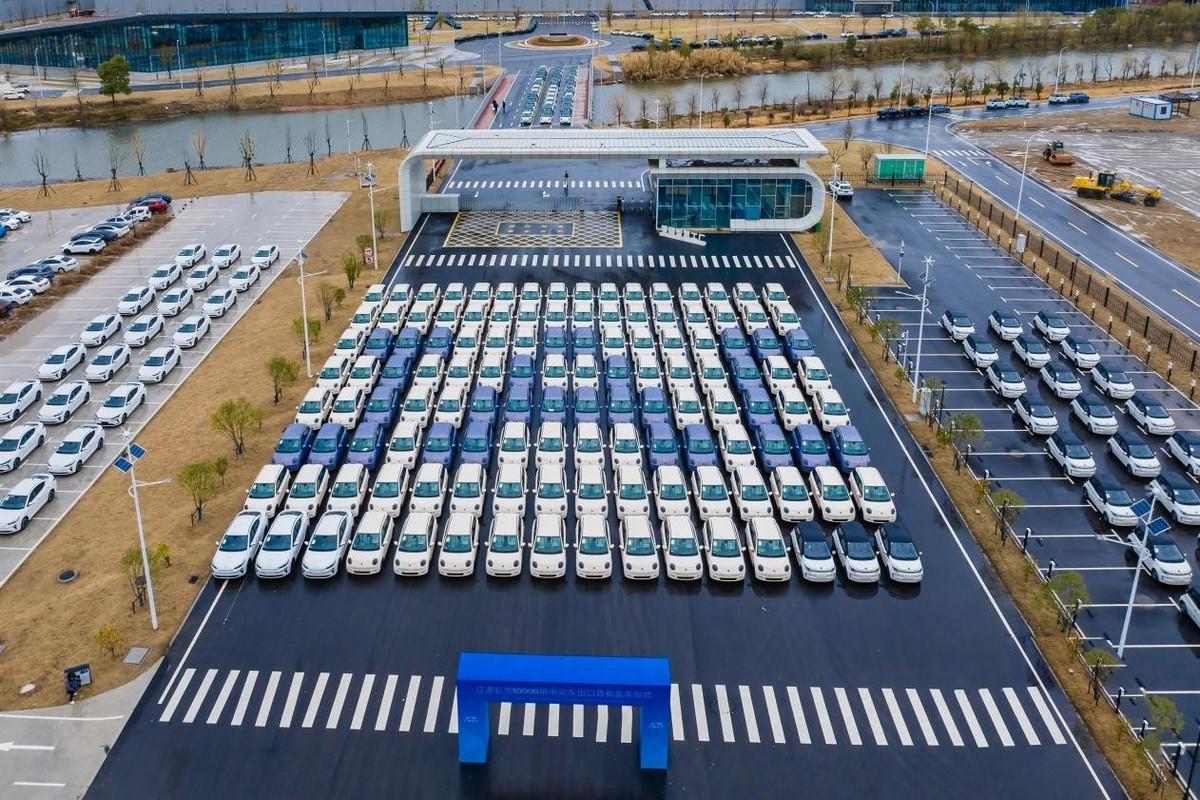
这才是真死穴。终于戳中日本死穴了!之前什么稀土、航母、经济反制,人家根本不当回事,唯独这一下,直接让他们慌了神。中国汽车凭新能源完成反超,日本最难守住的正是产业根基。
2026年10月21日,一份针对全球汽车行业高管的调查,再次把汽车产业的竞争方向推到了台前。路透社报道,毕马威调查的775名汽车行业高管中,51%认为,到2035年,软件和数字技术将成为汽车企业拉开差距的主要因素。
汽车行业比拼的东西,已经不只是发动机和生产线了。
把时间往前推几个月,就能看到这场变化已经反映在销量上。2026年3月,日本经济新闻根据各大车企公布的数据及汽车行业研究机构MarkLines的统计估算,2025年中国车企全球销量接近2700万辆,日本车企约2500万辆。
中国汽车企业整体首次超过日本,打破了日本自2000年以来长期保持的领先位置。
这个变化的分量,不在于排名换了一个名字,而在于产业竞争的方式正在改变。过去,日本车企凭借成熟的发动机技术、稳定的质量控制和遍布世界的销售网络建立优势。
中国汽车后来居上,却不是靠一家企业突然冒尖,而是多家车企共同扩大规模,形成了覆盖不同价位、不同车型的产品阵容。不过,不能因为中国车企总销量超过日本,就说日本汽车已经失去竞争力。
2026年1月29日,路透社报道,丰田集团2025年全球销量达到约1132万辆,连续第六年位居全球汽车制造商销量榜首。丰田和雷克萨斯品牌销量约1053万辆,混合动力汽车仍然是重要支撑。
中国车企整体领先日本车企,与丰田单个集团保持全球第一,完全可以同时成立。
真正值得分析的,是消费者的购车标准正在变化。以前,买车最常考虑的是发动机是否耐用、油耗高不高、维修是否方便。
如今,电池能跑多远、充电需要多久、车内屏幕是否好用、驾驶辅助功能是否实用,也成了不少消费者比较的重点。汽车的外形和机械性能依然重要,但决定产品竞争力的因素明显增多了。
中国企业恰好赶上了这个转折点。新能源汽车不只是把汽油发动机换成电动机,还涉及电池、电控系统、车载芯片、软件和整车协同。
国内市场规模大,供应商集中,车型更新频繁,企业能够在大量实际使用中发现问题,再把改进落实到下一批产品上。这种反复试错、快速迭代的能力,逐渐形成了产业优势。
2025年,中国汽车出口中电动汽车占比约35%;到了2026年上半年,这一比例已经超过45%。
国内市场的最新数字也能说明这一点。2026年10月12日公布的行业数据表明,今年前三季度,中国新能源汽车销量达到1247.2万辆,同比增长11.1%;9月销量为182.3万辆,同比增长13.6%。
按包含出口的行业统计口径计算,新能源汽车占当月汽车销量的61.6%。新能源车已经不是汽车市场中的小众选择,而是影响整个行业走向的重要力量。
但这组成绩还有另一面,不能只看增长数字。
上述统计显示,9月中国新能源汽车出口57.1万辆,同比增长160%;与此同时,国内新能源汽车销量同比下降9.4%。乘用车出口达到91.9万辆,同比增长64.2%,而国内乘用车销量同比下降27.4%。
出口表现强劲,确实帮助企业打开了新空间,却也反映出国内市场承受着需求不足的压力。
这恰恰是中国汽车接下来必须面对的问题。市场规模大,可以帮助企业分摊研发成本,但如果企业过度依赖降价抢订单,利润就可能被不断压缩。
汽车不是卖出去就算完成任务,几年后的电池表现、维修费用、配件供应以及二手车保值率,同样决定品牌能不能留下老客户。销量领先只是阶段性成绩,能否持续经营才是更难的考题。
日本车企的压力,则集中体现在转型的成本和节奏上。2026年5月14日,路透社报道,本田因电动汽车业务调整承担了超过90亿美元的相关成本,并放弃了此前制定的长期电动车销售目标。
这不是日本整个汽车产业都陷入困境的证据,却说明,即便是拥有成熟研发体系的大型企业,面对技术路线变化和市场需求起伏,也可能付出高昂代价。
日本企业并非没有应对办法。丰田过去在混合动力汽车领域积累的技术,仍然有现实价值。