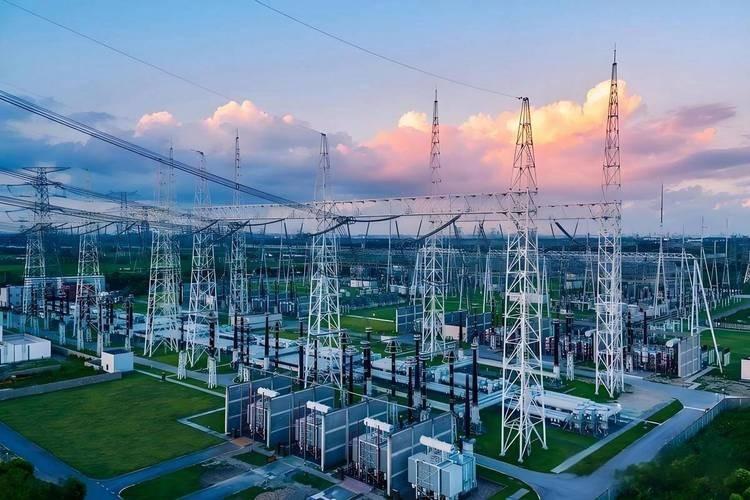
越南老跟咱们闹别扭,为啥还低价给它供电?说白了这就是个阳谋——中国对越南的电力供应,表面看是便宜电费,实际是张越织越密的网。越南想抽身,得费大劲,而主动权攥在中国手里,想怎么走都行。
越南一边扩大自己的发电能力,一边把新的输电线路接向中国,背后的账并不难算:工厂等不起,电网建设却急不得。对一个想继续吸引制造业投资的国家来说,电力能否稳定供应,已经不只是能源部门的事,还关系到出口、就业和投资者的信心。
越南与中国的电力合作,真正值得琢磨的地方,也不是简单的“谁给谁便宜电”,而是一个国家如何在发展本国能源的同时,利用周边国家的供电能力。要看清这层关系,得把跨境线路的历史、越南北部的用电压力,以及2026年正在推进的工程放在一起看。
2024年12月6日,越南《人民报》报道中越跨境电力合作迎来二十年节点。双方合作始于2004年,最初通过老街、河江和芒街等方向的110千伏线路开展输电。
经过多年发展,跨境输电网络逐渐扩大,累计电量达到423亿千瓦时,合作线路中包括4条220千伏线路。
这组数字说明,中越电力往来已经不是偶尔互相帮忙,而是形成了有一定规模的长期业务。不过,累计输送423亿千瓦时,不等于越南一直依赖中国供电,更不能证明中国掌握了越南电力系统的控制权。
电力合作的深度,需要看实际进口比例、合同期限和线路用途,而不能只看累计数字。2023年夏天,越南北部的供电压力让这类合作重新受到关注。
高温天气推高用电需求,水库水位下降又影响水电出力,一些地区不得不采取节电措施。2023年5月28日,越南电力集团公开介绍,中国每天向越南输送的电量约为400万千瓦时,而越南北部每天的用电量约为4.45亿至4.5亿千瓦时。
中国来电在总量中占比不大,却能在供应紧张时起到补充作用。
这也解释了为什么越南不会只盯着电价。对于工业企业而言,电力成本当然重要,但断电造成的损失往往更加直接。
原材料已经进厂,工人已经排班,订单也有交付期限,一旦生产中断,设备重启、交货延误和客户信心都会受到影响。多一种稳定的电力来源,企业就多一份保障。
到了2025年,越南对进口电力的规划进一步扩大。2月17日,越南媒体援引工贸部门的电力规划调整信息称,越南计划到2030年把从中国进口的电力能力增加约3000兆瓦,同时把从老挝进口的能力增加约2500兆瓦。
相关规划反映的是越南希望增加外部电源的选择,并不是说这些新增能力当时已经全部建成。
同年4月15日,越南政府批准调整国家电力发展规划,新版规划把扩大电源建设、发展可再生能源、加强输电网络和保障长期供电放在更加重要的位置。越南还重新推进核电计划,并研究扩大天然气发电等能源来源。
真正值得留意的最新变化,发生在2026年9月。越南国家电力传输总公司于9月27日启动芒街220千伏变电站建设,越南电力集团网站于9月28日公布了这一消息。
项目配置一台250兆伏安变压器,并预留未来扩建空间,计划在2027年第二季度完工。越南方面明确表示,这项工程将为从中国进口电力提供支持。
越南电力变电站建成后,能否达到规划中的输电能力,还要看线路衔接、设备调试和运行安排。
工程开工并不代表新增电量已经送达,更不能把设计容量直接算成越南已经进口的电量。有人把这类合作称为一张越织越密的网,确实抓住了基础设施的一个特点:线路建成后,双方会形成长期的设备维护、技术协调和交易关系。
可这张网并非只能进不能出。越南可以继续发展国内发电,也可以从老挝等其他来源进口电力;中国同样需要根据自身供需和交易条件安排出口。
真正难以迅速改变的,是基础设施建设需要时间。新建电厂、铺设高压线路、解决土地和审批问题,都不是短短几个月就能全部完成的事情。
越南如果希望降低对外部电力的依赖,就必须提前投资国内电源和输电网络,而不是等到用电高峰来临才临时寻找补充。我认为,中越电力合作的核心,不是中国能否凭几条线路左右越南,而是稳定供电能不能转化成长期的经济价值。
越南需要电力支撑工厂生产,中国企业也需要合理的交易收益和稳定的合作环境。两国在部分问题上存在分歧,并不意味着能源合作就没有继续推进的空间。
从长远看,谁能提供可靠的电力、合理的成本和持续的服务,谁就更容易成为值得合作的伙伴。越南建设自己的电源,是正常的发展选择;利用中国的供电能力,也是一种现实的经济安排。