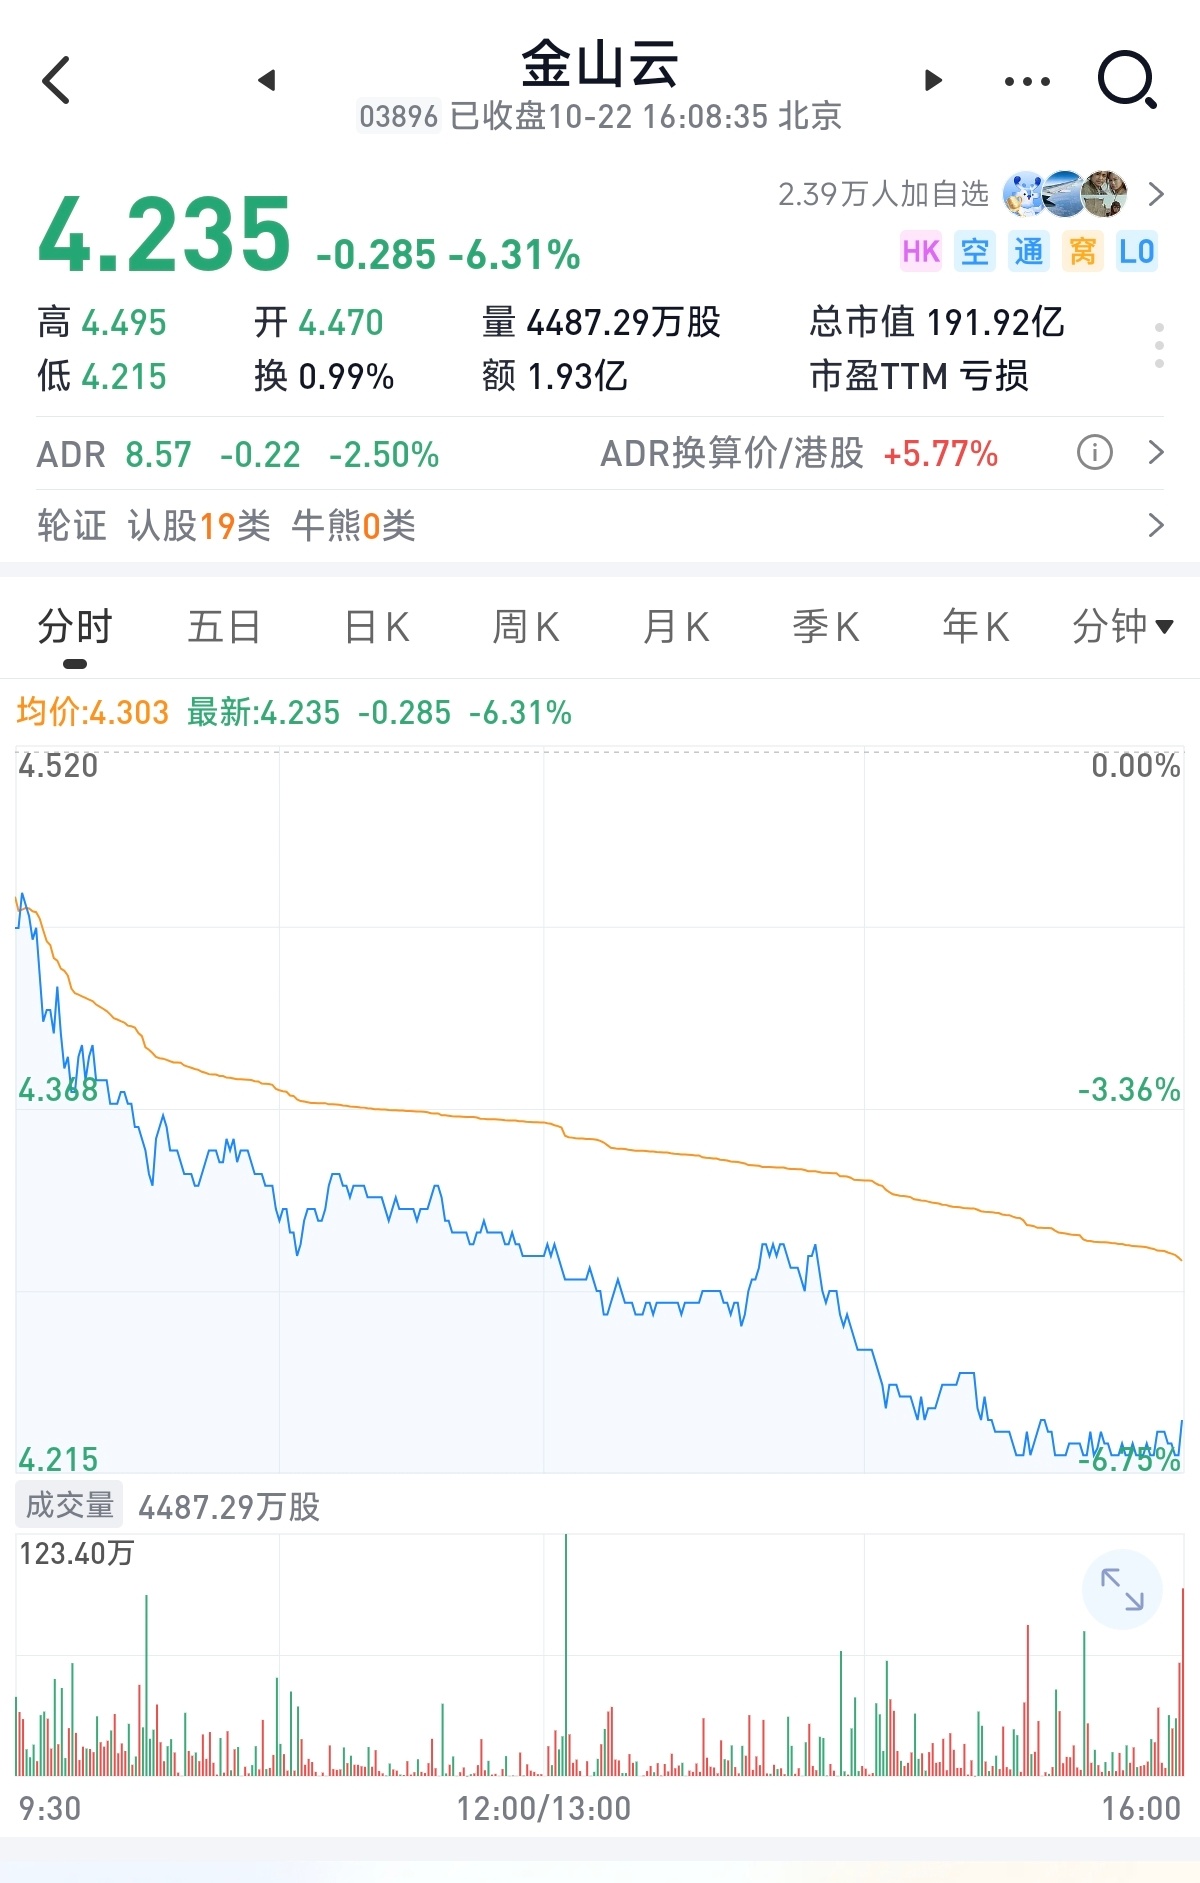
我今天收盘前加仓了一些金山云。最近很多朋友问我,我再简单说几句:
1.金山云今天跌到了本轮新低(上次是6/26的HKD4.22),也跌到了我的成本线以下(~HKD4.30),加仓拉低成本不是很难的选择;
2.当前金山云市值190亿港币(~160亿人民币),对应今年135-140亿人民币营收,只有1.18x PS;假设明年营收增速30%,那么只有0.9x forward PS。这样的估值支撑下,当前非常便宜;
3.本轮CoreWeave带来的新云恐慌,也对金山云有情绪上的传导。但理性来看,金山云从负债结构、杠杆率、资金来源与成本、以及所属生态都和crwv有本质性区别,不能等同看待;
4.很多朋友和我说kc的规模和毛利问题,我想说如果看csp的传统指标,kc肯定不是首选;选择kc更多是看待背后的小米和雷军对于ai的ambition。
5.在阿里腾讯字节这些自由现金流极强的巨头都在融资的大背景下,小米三年500亿的ai投入肯定是不够的。要想拥有sota模型和留住人才,小米必须要投入更多的资源;
6.有很多关于资本市场动作的传言,比如雷军为何持续增持金山软件,mimo会不会独立融资,或者小米将金山云内化。
对于这些传言,我个人都不是特别在意,因为「大模型 — 卡 — 云」的逻辑链条是短期内无法打破的,无论小米通过哪种方式获取资源,都会转化为金山云的卡和营收。围绕mimo v3,大家很快便能把这些分散的线索穿在一起。(ps 金山软件增持的背景也很有意思,有机会再单独写)
最后总结一下,金山云是一支下行风险有限,但弹性和天花板很高的标的,值得持续关注和跟踪。
*本文仅代表个人观点,不作为任何投资建议。小米科技