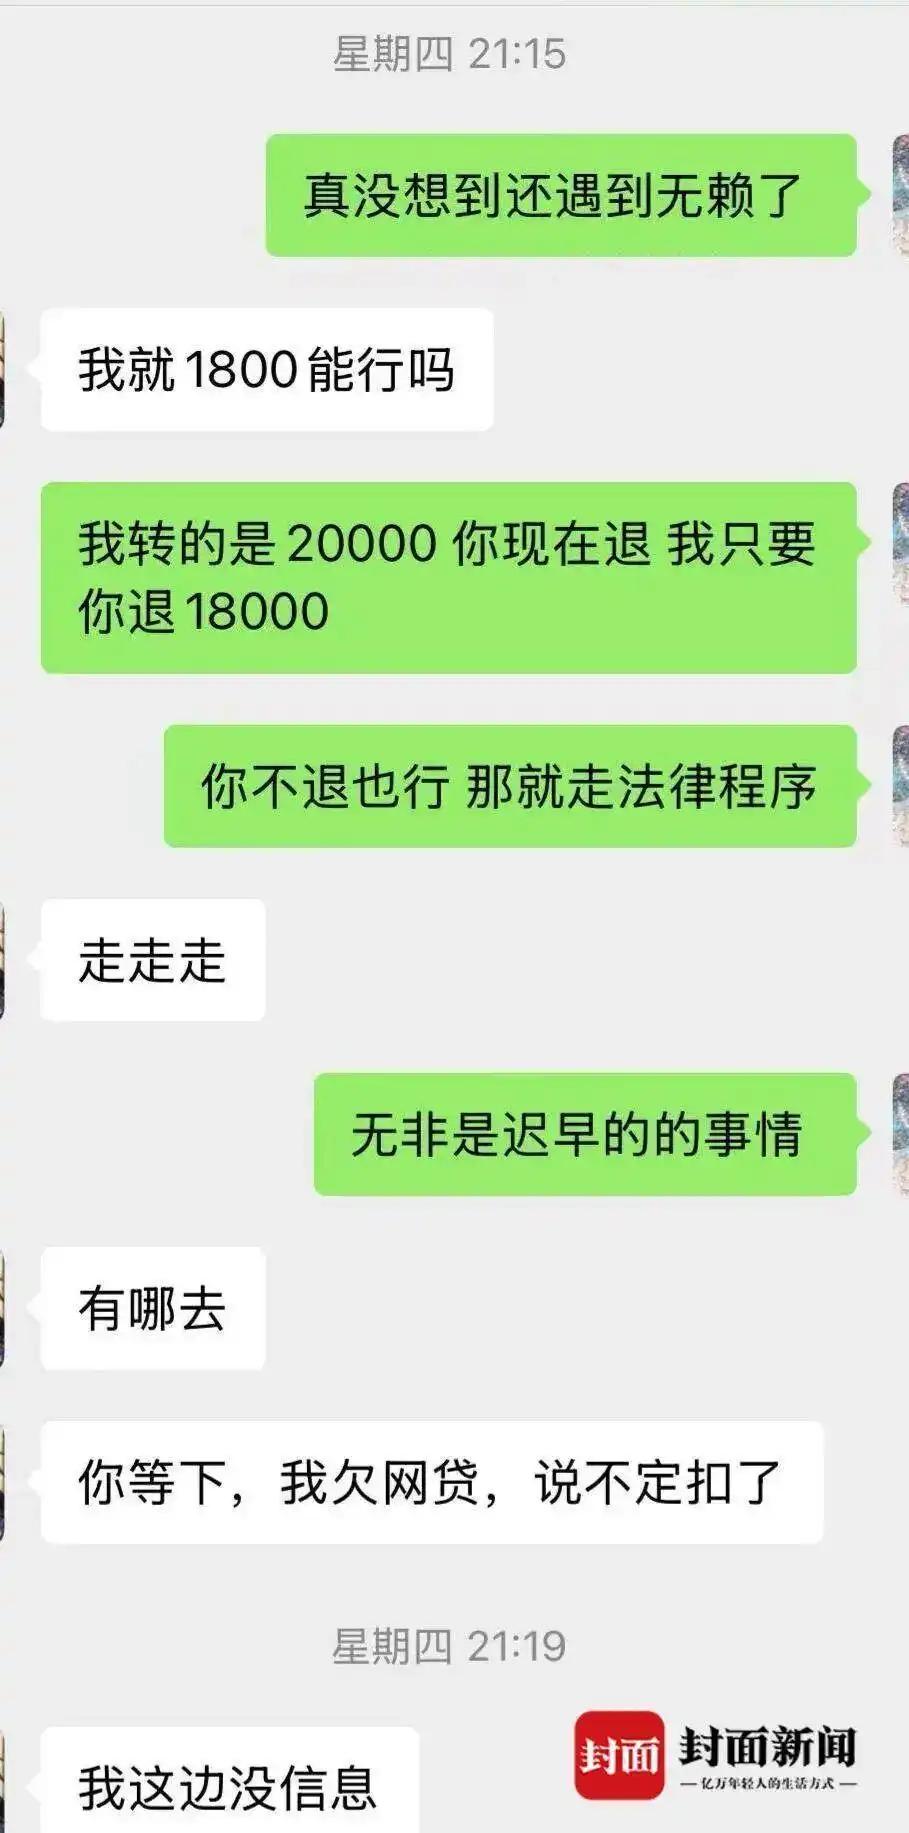
“太诡异!”10月19日,湖北孝感男子ATM转账2万元误入他人账户一事,又有了新进展。工商银行客服主动联系记者,表示调查暂时没有结果,相关情况已经上报上级银行。钱虽然退回了1.8万元,可剩下的2000元,以及最关键的转账异常原因,仍然没有明确答案。
如果只盯着2000元,这件事似乎算不上什么大事。可对许先生而言,真正让人担心的不是少退了多少钱,而是自己用了13年的手机号码,为什么会对应另一名男子的银行卡。
10月19日,许先生接受封面新闻记者采访时,再次谈到了这个疑问。他明确表示,自己的手机号已经使用13年,从来没有绑定过别人的银行卡。而据他转述,收款人也说,自己的银行卡一直绑定着本人手机号,从未绑定其他人的号码。
两个人都说没绑过,资金却偏偏出现了异常流向。
这才是整件事最需要查清的地方。
此前银行工作人员提出,可能存在旧手机号回收后,银行账户绑定关系没有解除的情况。但这只是根据系统规则作出的初步推测,并不是最终调查结论。
10月19日,工商银行客服人员再次联系记者,确认相关情况已经上报上级银行,待核查结果出来后会向记者通报。
这意味着,事件还没有到能够确定责任和技术原因的阶段。
更值得注意的是,许先生当天还向记者透露,工商银行孝感网点工作人员已经与他取得联系,邀请他携带身份证到银行,进一步核验手机号码和银行卡之间的绑定关系。
这一步看着普通,实际却非常关键。
究竟有没有绑定?如果有,是谁办理的?什么时间建立的关联?这些问题如果没有查清,单凭双方各自回忆,很难解释为什么会发生这样的转账异常。
银行工作人员还向记者介绍,ATM转账页面对于不同字数的收款人姓名,显示规则有所区别。三个字的姓名通常显示姓氏和最后一个字,两个字的姓名则显示最后一个字。工作人员认为,许先生可能没有注意到这个区别。
但姓名提示与号码绑定,是两个不同层面的问题。
前者关系到转账时能否准确识别收款人,后者关系到手机号究竟对应哪个银行账户。即使发现确认页面存在误认,也不能因此直接解释异常绑定关系的来源。
在我看来,10月19日的报道真正值得重视的,就是调查方向开始进一步集中到这个问题上。
与此同时,2000元的处理也不能忽略。
当天公开的报道提到,许先生为尽快拿回资金,曾表示愿意支付2000元,并允许对方扣除部分误工费。收款人最终退回1.8万元。
但这并不能直接证明剩余2000元就是合理收费,更不能证明银行已经认可这种处理方式。它是否应当继续返还,还需要结合双方沟通记录及相关法律规定判断。
说白了,退回大部分钱和查清整件事,是两码事。
通信公司客服此前介绍,手机号重新投放使用时,运营商可以清除自身系统内的绑定关系,但银行等第三方平台的关联信息,可能需要另行核验。工商银行客服也建议用户通过网点或银行App检查相关绑定情况。
不过,这只是普遍性的风险提示,不能反过来认定许先生的手机号一定存在历史绑定。
因此,评价10月19日的最新进展,既不能说银行已经查明原因,也不能说事件毫无进展。
目前能够确认的是,银行已将问题上报,网点邀请当事人进一步核验,剩余款项的处理仍有待明确。
这件事真正需要的,不是一句简单的“操作失误”,也不是没有证据的“系统故障”,而是一份能解释资金为何进入陌生账户的调查结果。
对普通储户而言,转账前认真核对收款信息固然重要。但当资金流向与本人预期不一致时,及时停止操作、保留凭证、联系银行核实,同样不可少。
10月19日,调查还在继续。2000元究竟如何处理,手机号和陌生银行卡为什么发生关联,都需要等待进一步的可靠信息。
钱能不能追回是一回事,异常究竟从哪里产生,才是许先生最想弄明白的问题。