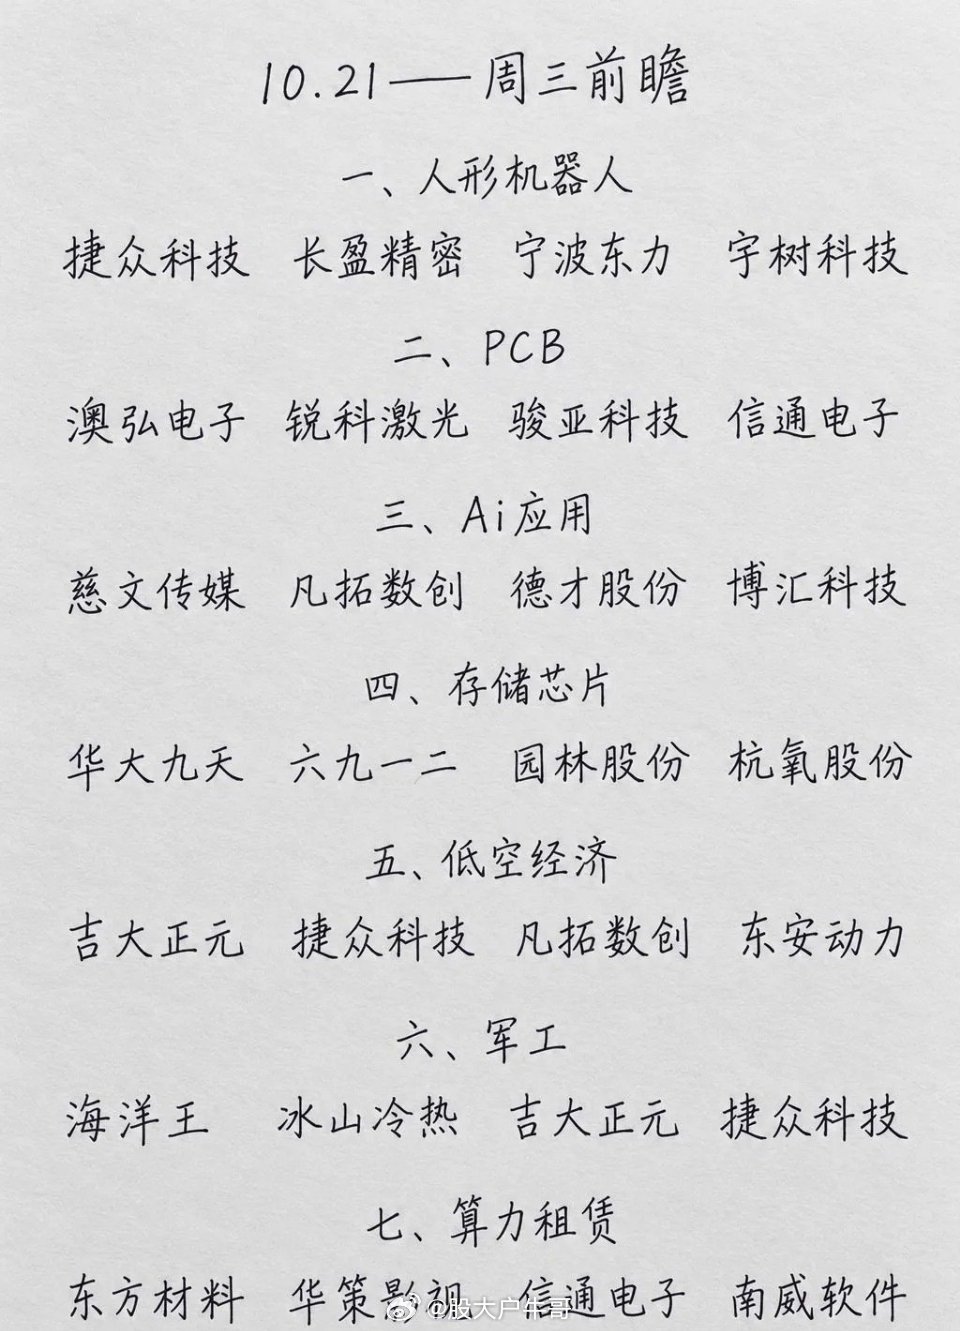
10.21 周三前瞻:人形机器人、PCB、AI应用、存储芯片、低空经济、军工、算力租赁,多条主线共振
周二市场整体震荡分化,资金主要围绕科技成长方向展开,尤其是AI产业链、机器人、半导体、低空经济等方向活跃度较高。进入周三,市场重点关注几条主线:人形机器人、PCB、AI应用、存储芯片、低空经济、军工、算力租赁。
一、人形机器人
人形机器人仍是当前市场最具想象空间的方向之一。随着机器人从概念逐步走向产业落地,零部件、伺服系统、控制器、整机集成等环节都有望持续受益。
重点关注:捷众科技、长盈精密、宁波东力、宇树科技
其中,长盈精密在精密结构件和机器人产业链上布局较深;宁波东力具备传动系统相关基础;捷众科技和宇树科技则分别对应机器人核心零部件与整机方向,后续可继续观察资金持续性。
二、PCB
PCB是电子产业的“骨架”,也是AI服务器、算力设备、消费电子、机器人等方向的共同基础。随着AI算力需求提升,高端PCB、载板、HDI、服务器板等方向都值得重点跟踪。
重点关注:澳弘电子、锐科激光、骏亚科技、信通电子
澳弘电子在PCB领域具备较强的产业基础;锐科激光虽然主业在激光设备,但也与电子制造、精密加工方向相关;骏亚科技和信通电子则可重点看其在高端PCB、通信板、服务器板方向的弹性。
三、AI应用
AI应用方向近期持续活跃,尤其是端侧AI、AI手机、AI眼镜、AI教育、AI办公、AI营销等分支。相比纯概念公司,真正有产品落地、订单验证和用户数据的公司更值得关注。
重点关注:慈文传媒、凡拓数创、德应股份、博汇科技
慈文传媒可以关注其在AI内容生成、影视内容变现方面的弹性;凡拓数创重点看AI3D、数字孪生和具身智能数据底座;德应股份和博汇科技则可以关注其在AI应用落地和产业链配套方面的机会。
四、存储芯片
存储芯片是半导体周期复苏的重要方向之一。行业价格周期、国产替代、AI服务器需求、消费电子复苏等因素共同影响存储板块表现。
重点关注:华大九天、六九一二、国林股份、杭氧股份
华大九天作为EDA龙头,是半导体产业链上游核心环节;六九一二可以关注其在存储芯片相关业务上的弹性;国林股份和杭氧股份则更多偏向半导体制造配套方向,属于产业链上游支撑环节。
五、低空经济
低空经济近期反复活跃,主要包括通航、无人机、eVTOL、低空物流、城市空中交通等方向。随着政策支持和产业推进,低空经济有望成为市场中长期主线之一。
重点关注:吉大正元、捷众科技、凡拓数创、东安动力
吉大正元可以关注其在低空安全、数据安全方面的价值;捷众科技继续叠加机器人与低空经济双重属性;凡拓数创可看三维仿真与低空场景建模;东安动力则可以关注其在动力系统方面的机会。
六、军工
军工板块近期也有异动,主要围绕卫星互联网、航天军工、低空防御、无人装备、信息化装备等方向展开。军工板块弹性较大,适合重点观察政策催化和订单变化。
重点关注:海洋王、冰山冷热、吉大正元、捷众科技
海洋王可以关注其在特种照明、军工电子配套方面的机会;冰山冷热更多偏向冷链和工业制冷,但也可看其在特殊场景配套中的弹性;吉大正元和捷众科技则分别涉及安全认证和机器人产业链,具备一定跨方向属性。
七、算力租赁
算力租赁是AI产业链的核心基础设施方向。AI大模型训练、推理、端侧AI、机器人仿真、数字孪生等应用,都离不开算力支撑。
重点关注:东方材料、华策影视、信通电子、南威软件
东方材料可以关注其在AI算力基础设施方面的布局;华策影视主要看AI内容生产、影视数据和算力应用;信通电子叠加PCB和算力配套;南威软件则可以关注其在政务信息化、AI应用落地方面的机会。
周三关注重点
整体来看,周三市场仍然以科技成长为主线,重点观察以下几个方向:
第一,人形机器人能否继续强势,尤其是核心零部件和整机龙头。第二,PCB、存储芯片、半导体能否形成板块效应,带动科技股扩散。第三,AI应用是否从概念炒作转向业绩验证,重点看有产品落地的公司。第四,低空经济和军工是否出现政策催化,带动相关标的继续活跃。第五,算力租赁是否重新获得资金关注,作为AI基础设施方向继续发酵。
风险提示
以上内容仅为盘面观察和题材梳理,不构成投资建议。股市有风险,投资需谨慎。宁德时代港股大跌