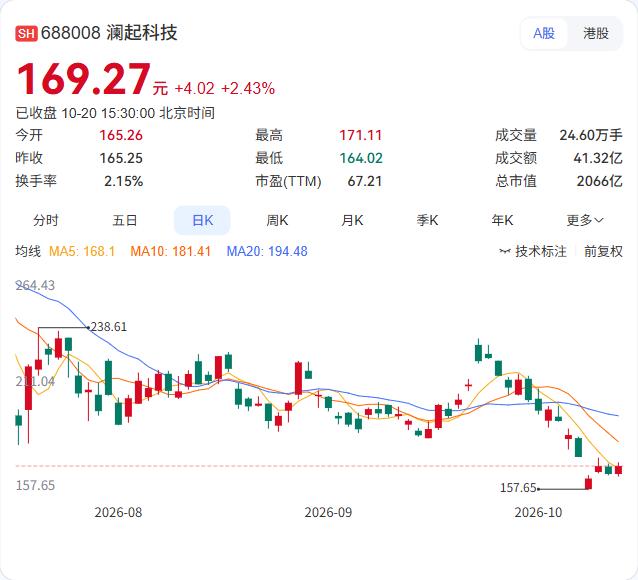
澜起科技的三季度业绩预告,净利润增长超过1.5倍。
第三季度单季,营收约20.79亿元同比增长46%,归母净利润12亿至13亿元同比增长153.6%到174.7%,扣非净利润9.5亿至10.5亿元同比增长152.6%到179.2%。
净利润增速(153%-175%)远高于营收增速(46%),利润的弹性来自产品结构的升级。扣非净利润(9.5亿至10.5亿元)低于归母净利润(12亿至13亿元),两者之间的差额,对应的是非经常性损益的贡献。
业绩增长的驱动力,公告说得很清楚:DDR5内存接口及模组配套芯片出货量大幅增加,DDR5第三、四、五子代RCD芯片出货占比进一步提升。
DDR5内存接口芯片,是服务器内存模组的关键部件。随着AI服务器对内存带宽和容量的要求提升,DDR5的渗透率在快速提高。澜起科技的RCD芯片,从第三代向第四代、第五代迭代,子代越新,芯片的价值量越高。出货结构的升级,带动了毛利率和净利润的提升。
澜起科技是内存接口芯片的全球龙头,在DDR5世代有较高的市场份额。
公司2025年营收约40亿元,归母净利润约15亿元。三季度单季的净利润12亿至13亿元,已经接近去年全年的利润水平。AI算力对DDR5内存的需求,是公司业绩爆发的核心背景。对投资者而言,需要关注的是DDR5的渗透率提升的持续性、澜起科技在下一代内存接口芯片上的研发进展,以及PCIe Retimer、CKD等新产品的客户导入。内存接口芯片的竞争格局和技术迭代,是决定公司长期增长的关键。业绩预告未经审计,最终数据以正式季报为准。