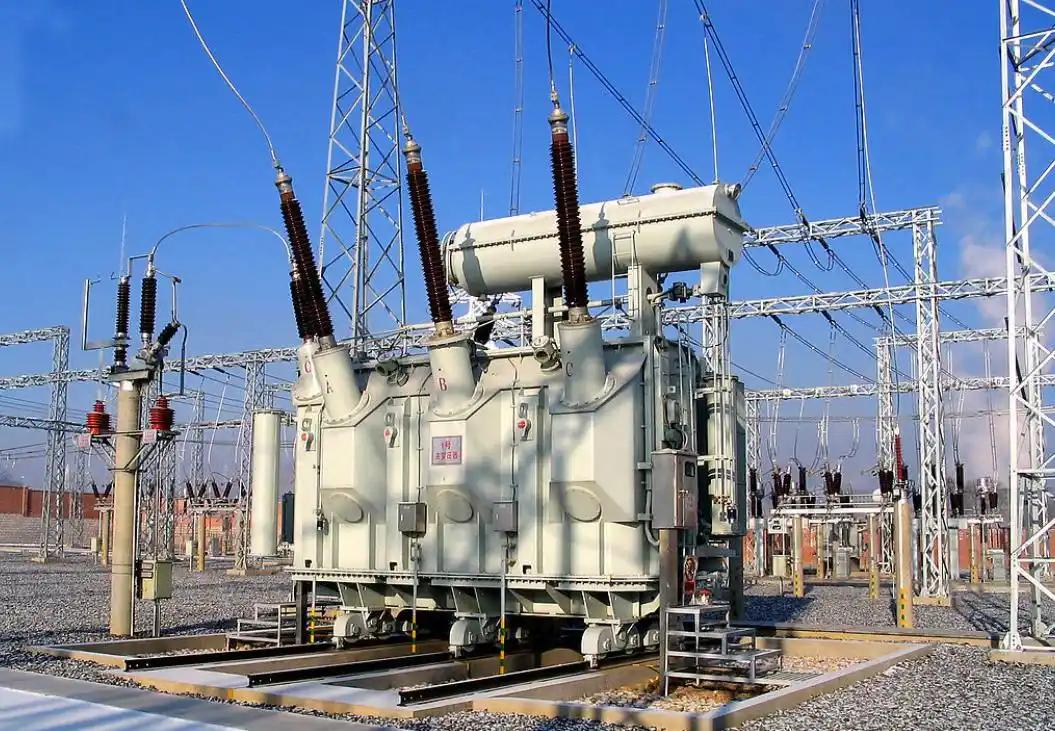
欧美这回是真急眼了!全球电力市场冒出个反常现象:多国宁肯加价30%,也要成批抢购中国变压器,溢价也照买不误,订单说啥都不撒手。
过去几年,欧美天天把"卡脖子"挂在嘴边,光刻机、芯片、EDA软件一样样往中国身上套,风水这一轮转过来,轮到他们捧着现金排队,求中国工厂把变压器卖过去。
变压器到底有多重要?说得简单一点,发电厂生产出来的电,要经过变压器调整电压,才能安全、高效地进行远距离输送和分配。无论是普通家庭用电、工厂开工,还是大型数据中心运行,都离不开它。
尤其是人工智能产业快速发展以后,数据中心一座接一座地建,耗电量不断增加,电网必须跟着扩容,配套变压器自然也就成了抢手货。
国际能源署在2025年发布的电网研究报告中就指出,全球输电网络扩建面临设备供应瓶颈,电缆和大型电力变压器的平均采购周期,与2021年相比已经接近翻倍,大型电力变压器最长可能需要等待四年。
这就意味着,哪怕欧美国家不缺钱,也不代表它们能够立刻把电网建起来。电力设备不是超市里的普通商品,今天下单、明天就能送到。大型变压器涉及设计、材料、制造、测试等多个环节,生产周期长,技术要求高,工厂的产能也不可能说增加就增加。
一个项目如果因为设备迟迟不到位而推迟,后面接入电网的工厂、数据中心,甚至新能源项目,都可能受到影响。对急着发展人工智能、推动制造业回流的美国来说,这笔账可不能只看设备本身贵不贵,还得看等上一年、两年究竟要付出多大代价。
那么,全球变压器供应这么紧张,中国为什么会成为各国重点关注的供应来源?看看出口数据就知道了。根据中国海关数据,2025年中国变压器出口额超过646亿元人民币,同比增长接近36%,平均出口价格也比上一年明显上涨。
部分中国变压器企业的订单已经排到了2027年。这个增长幅度说明,海外市场对中国电力设备的需求,已经不是普通的增加,而是实实在在地旺了起来。
这时候再看欧美市场,就能明白他们为什么着急。路透社2026年7月报道,美国人工智能数据中心的建设正在加剧电网设备短缺。到2026年第一季度,部分发电机升压变压器的交货周期已经超过160周,比2024年的平均水平还要长。
美国加利福尼亚州的罗斯维尔电力公司,过去通常提前一年左右采购项目所需设备,如今为了确保供应,已经把采购规划提前到了三年左右。注意,这可不是普通消费者买家电,等上几个月就算了,而是电力基础设施建设被设备供应牵着走。
美国为什么会陷入这种局面?原因并不复杂。一方面,过去多年,欧美电网建设并没有完全跟上设备更新和用电增长的速度,部分电力设施已经到了需要更换的时候;
另一方面,人工智能产业突然加速扩张,大型数据中心对电力的需求不断上升,新能源接入电网也需要更多配套设备。需求一下子涌过来,生产能力却没办法同步翻倍,供需之间的缺口自然就出来了。
有人可能会问,美国不是也有自己的工业体系吗?欧洲也有西门子、施耐德电气等知名企业,难道连变压器都造不出来?当然不是。欧美拥有成熟的电力设备制造商,也有高端技术和制造能力。问题在于,能够生产和能够及时交货,是两回事。
大型变压器生产涉及专用材料、核心部件、制造设备和严格的测试流程,扩建工厂也需要时间。市场突然变得紧俏,哪怕企业马上增加产能,也不可能今天扩建、明天就把设备送到客户手里。
而中国的优势,恰恰体现在较为完整的工业配套、庞大的制造规模和长期积累的电力装备生产经验上。中国本身就拥有规模庞大的电网,特高压输电工程、新能源基地建设和城市电网改造,都为国内企业提供了大量应用场景。
设备需要在实际工程中不断检验,生产企业也在持续积累设计、制造和测试经验。经过多年发展,中国已经形成了从零部件到整机制造的产业链,在满足国内需求的同时,也具备向海外市场供应产品的能力。
当然,变压器也不是所有型号都能互相替代。不同国家的电网标准、电压等级、运行频率和使用环境存在差异,海外订单往往需要按照当地要求设计生产,经过相应检测和认证。
尤其是大型电力变压器,不能只看价格便宜就直接装上电网。因此,中国企业能否持续拿到海外订单,最终还要看产品质量、交付能力、售后服务以及是否符合当地标准,而不是单靠低价竞争。
至于网上流传的海外买家宁肯加价30%也要采购中国变压器的说法,目前不能把它当成所有国家、所有型号的统一行情。不同产品的价格差距很大,具体订单有没有溢价,还需要对应的合同和可靠报道来证明。
不过,全球采购周期拉长、设备成本上升,以及中国变压器出口额大幅增长,这些现象确实有公开数据支撑。即便不把个别溢价传闻说得那么夸张,市场供不应求的现实也已经足够明显。