中国外贸结构分化:AI硬件拉动出口,汽车与机械支撑顺差
核心结论
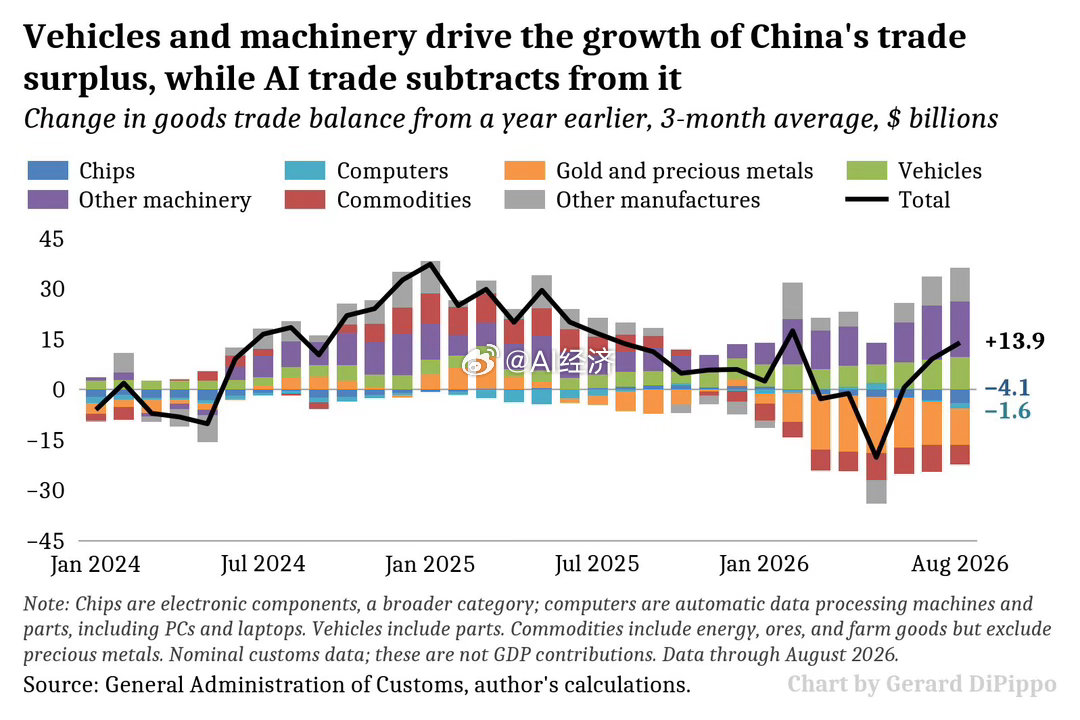
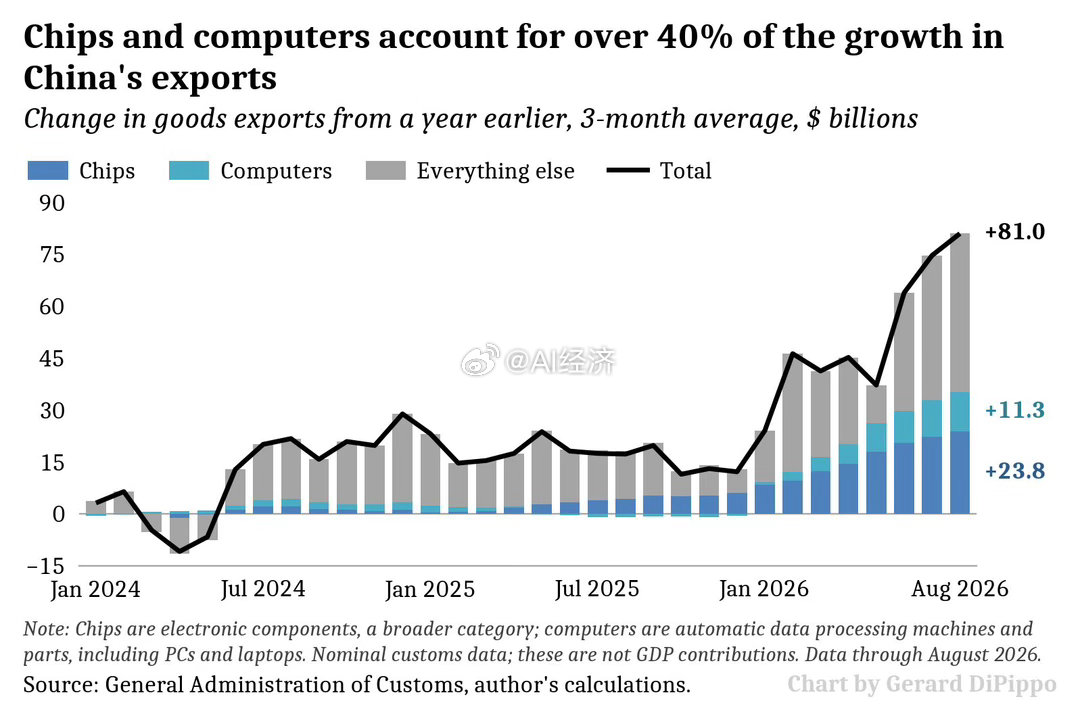
2026年8月,芯片与计算机合计贡献中国商品出口同比增量的 **43.3%**,成为出口增长的主导力量;但同期AI硬件链对贸易顺差形成 **-5.7亿美元** 的净拖累。相反,汽车及零部件、机械设备等高端制造品是顺差扩大的核心支撑,体现“出口高增长”与“顺差高质量”之间的结构性背离。
数据图表
图表一:中国商品出口同比增量分解
| 项目 | 2026年8月增量(亿美元) | 占总增量比重 ||---|---:|---:|| 芯片(Chips) | +23.8 | 29.4% || 计算机(Computers) | +11.3 | 13.9% || 其他各类商品 | +45.9 | 56.7% || **出口增量合计** | **+81.0** | **100%** || 芯片+计算机合计 | +35.1 | **43.3%** |
图表二:中国货物贸易顺差同比增量分解
| 项目 | 对顺差增量的影响 | 产业链属性 ||---|---:|---|| 汽车及零部件(Vehicles) | 正向拉动 | 高本土配套、强创汇能力 || 其他机械设备(Other machinery) | 正向拉动 | 装备制造、供应链本土化 || 其他制造品 | 正向拉动 | 传统制造出口 || 大宗商品 | 负向拖累 | 能源、矿石、农产品进口扩张 || 黄金与贵金属 | 负向拖累 | 进口扩容挤压顺差 || 芯片(Chips) | -4.1亿美元 | 先进制程、HBM及核心中间品进口 || 计算机(Computers) | -1.6亿美元 | 算力设备与零部件进口 || **AI硬件链合计** | **-5.7亿美元** | 大进大出、净逆差特征 || **顺差增量合计** | **+13.9亿美元** | — |
运行轨迹
出口增量走势
- 2024年一季度:出口同比增量探底,最低约 **-100亿美元**。- 2024年下半年至2025年:回升至 **+150亿至+300亿美元** 区间震荡。- 2026年:增速斜率显著抬升,8月达到 **+810亿美元** 高位。- 核心驱动:芯片贡献 **+238亿美元**,计算机贡献 **+113亿美元**,两者合计 **+351亿美元**。
顺差增量走势
- 2024年底:顺差同比变动触及 **+350亿美元** 阶段高点。- 2025年:逐步收敛。- 2026年一季度:显著收缩,一度低于 **-200亿美元**。- 2026年8月:重新回正至 **+139亿美元**。
结构背离的底层逻辑
| 观测维度 | AI硬件贸易链:芯片与计算机 | 高端装备制造链:汽车与机械 ||---|---|---|| 出口端表现 | 爆发式增长,贡献出口增量逾40% | 稳步上行,份额持续扩张 || 顺差端表现 | 净负贡献,合计拖累-5.7亿美元 | 顺差增量的核心绝对支撑 || 产业链特征 | 大进大出、加工组装、高算力进口 | 高本土供应链配套率、自主可控创汇 || 宏观含义 | 出口规模扩张,但净外汇沉淀有限 | 外贸增长更直接转化为贸易净盈余 |
AI硬件链为何“出口暴增、顺差拖累”
- **加工组装与全球算力转口**:芯片和计算机出口高增,但进口增速更高,导致顺差无法同步扩大。- **先进制程与核心中间品进口刚性**:国内AI基础设施建设、智能硬件代工出货放量,带动HBM、先进计算加速芯片及部分晶圆中间品进口大幅上升。- **结果**:制成品出海的顺差贡献被上游进口需求抵消,AI硬件链呈现“高出口、低净利、强逆差”特征。
汽车与机械为何成为顺差“压舱石”
- **供应链本土化溢价**:汽车及零部件、机械设备对海外中间品依赖较低,出口增长更直接转化为净顺差。- **对冲输入型成本压力**:大宗商品和贵金属进口扩容持续消耗顺差,装备制造出口成为抵御原料成本上行和外需波动的主要缓冲。
跟踪清单
| 跟踪维度 | 关键指标 | 核心问题 ||---|---|---|| AI硬件进出口剪刀差 | 海关8471(自动数据处理设备)、8542(集成电路)税号进出口金额与单价 | 芯片净逆差是否随成熟制程和封测产能替代而收窄 || 机电产品贸易条件 | 汽车与通用机械出口金额 / 原油、铁矿石等大宗商品进口金额 | 装备制造创汇能否有效对冲资源品进口消耗 || 名义外贸与实际产出背离 | 海关名义数据 vs 国家统计局计算机、通信和其他电子设备制造业工业增加值 | 剔除转口加工水分,评估电子出口对实际GDP的真实拉动 |
总体判断
中国外贸正在从“总量扩张”转向“结构分化”:AI硬件链决定出口增速的弹性,但尚不能决定顺差质量;汽车、机械等高本土化装备制造才是顺差和外汇净流入的稳定来源。后续关键变量是国产先进制程、存储与算力芯片的进口替代进度,以及大宗商品价格周期对装备制造顺差的对冲能力。
来源